Álvarez Agis anticipa que el dólar no explotará en las elecciones: lo que se viene hasta 2027
Álvarez Agis dice que el Gobierno ya eligió el camino y que los ahorristas lo van a pagar: mientras las personas pueden comprar dólares sin límites, las empresas siguen atadas a los controles. El costo, anticipa, se va a ver en el riesgo país y en un 2027 que no cierra.
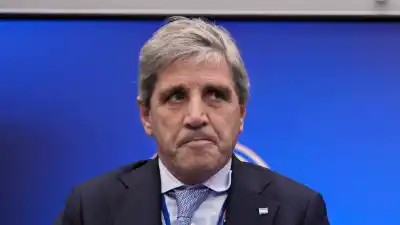
El exviceministro de Economía Emmanuel Álvarez Agis sostuvo que la Argentina no atravesará una corrida cambiaria puntual en las semanas previas a los comicios de 2027, sino una presión prolongada sobre el mercado de cambios que ya está en marcha. En una entrevista en Ahora Play, el fundador de la consultora PxQ cuestionó la estrategia oficial, advirtió que la flexibilización de los controles no resolvió la desconfianza en el peso y alertó que el intento de sostener el dólar como ancla de precios puede profundizar la recesión.
¿Por qué habla de una "maratón cambiaria" y no de una corrida?
Álvarez Agis diferenció el escenario actual de otros episodios de tensión financiera. "Esta vez, en vez de una corrida cambiaria en la elección, vamos a tener una maratón, porque ya empezó; va a ser una cuestión cambiaria de muy largo aliento", afirmó. Según su lectura, las tensiones no deben medirse solo por los movimientos diarios del dólar, sino por las decisiones que los agentes económicos pueden tomar en los próximos meses.
El economista planteó que el programa económico enfrenta una disyuntiva entre continuar con la desaceleración inflacionaria y recuperar el nivel de actividad. Una flexibilización monetaria para impulsar el crecimiento podría aumentar la demanda de divisas, mientras que mantener las restricciones monetarias prolongaría el freno sobre la economía.
En ese marco, proyectó que si el tipo de cambio permanece en los niveles actuales, la inflación podría ubicarse en torno al 17% en 2027, aunque anticipó un costo elevado en términos de producto bruto interno.
La intervención del 27 de julio y el cambio de expectativas
Álvarez Agis explicó que el 27 de julio el Tesoro intervino mediante ventas de dólares vinculadas con una operación de una letra dollar linked, un instrumento cuyo rendimiento está atado a la evolución del tipo de cambio oficial. Para el economista, esa decisión llevó a algunos inversores a interpretar que el Gobierno buscaría mantener contenido el precio de la divisa durante un período prolongado.
"Ahí creo que el mercado dijo: ‘van a clavar el tipo de cambio por los próximos 18 meses’", afirmó. A su entender, esa percepción contribuyó a modificar las expectativas sobre el programa cambiario, en un momento en el que el Gobierno necesita sostener la estabilidad nominal y, a la vez, convencer a los inversores de que contará con los dólares necesarios para cumplir sus compromisos financieros.
El exviceministro agregó que el riesgo país argentino comenzó a divergir del comportamiento de otros mercados emergentes, una señal que interpretó como un indicio de que las dudas sobre la economía local no responden únicamente al contexto internacional. La situación de Brasil, según señaló, puede sumar presión, aunque consideró que ese factor opera sobre problemas que ya estaban presentes en la Argentina.
El cepo, la salida y la demanda de dólares
El fundador de PxQ cuestionó de manera directa la decisión del Gobierno de flexibilizar los controles cambiarios para las personas mientras mantiene restricciones para determinadas operaciones de las empresas. Desde su perspectiva, esa diferencia entre los mecanismos disponibles para individuos y compañías genera una configuración en la que los ahorristas pueden demandar dólares, mientras que las firmas deben desenvolverse dentro de un marco más limitado para acceder al mercado oficial.
"Me acusan de querer volver al cepo. Sí, quiero volver a los controles de cambio porque la ausencia de controles de cambio nos lleva a estos problemas", sostuvo al defender la necesidad de revisar la secuencia de salida de las restricciones cambiarias.
El economista no planteó la cuestión como una crítica a quienes compran dólares para proteger sus ahorros, sino como un problema de funcionamiento del esquema macroeconómico. En su análisis, la demanda individual de divisas responde a decisiones racionales cuando el peso no cumple de manera sostenida su función como reserva de valor, pero sus efectos agregados pueden aumentar la incertidumbre sobre las reservas y el financiamiento externo.
En ese sentido, cuestionó el costo de permitir que las personas compren dólares sin restricciones mientras las empresas siguen sujetas a controles para determinadas operaciones. "El lujo de que sean las personas las que pueden comprar 3.000 millones de dólares por mes es un costo que el otro lado de la economía paga en términos de riesgo país, de incertidumbre y de un programa financiero 2027 que no cierra", afirmó.
La discusión tiene una dimensión que excede el nivel cotidiano de la cotización. Si los ahorristas buscan desprenderse de los pesos y los exportadores tampoco tienen incentivos para conservarlos, el Banco Central necesita administrar los flujos de divisas en un contexto en el que la demanda puede aumentar aun cuando crezcan las exportaciones. Para Álvarez Agis, la falta de confianza en la moneda nacional conecta ambos movimientos, en lugar de permitir que se compensen automáticamente.
"Cuando no tenés moneda, una cosa es causa de la otra. El peso es un estacionamiento incómodo por el cual tiene que pasar el exportador de manera obligada", explicó, al señalar que el ingreso de dólares comerciales no garantiza por sí solo una mayor estabilidad cambiaria si los actores económicos buscan convertir sus ingresos a moneda extranjera apenas pueden hacerlo.
Carry trade y la confianza en el peso
El planteo cuestiona uno de los supuestos centrales de la estrategia oficial, que consiste en sostener el atractivo de las colocaciones en pesos y mantener contenido el dólar para reforzar la confianza en el programa de estabilización. Para el economista, esa confianza no puede construirse únicamente mediante rendimientos financieros de corto plazo, porque la posibilidad de que los inversores abandonen esas posiciones cuando cambian las expectativas forma parte de la propia lógica de la operación.
"Si tu manera de recomponer el peso es armar un esquema de carry trade, nunca vas a recomponer el peso como reserva de valor, porque los esquemas de carry trade son por definición inestables", sostuvo. Según su argumento, la recuperación de una moneda requiere un proceso más prolongado que el de algunos meses de ganancias financieras frente al dólar, en especial después de una historia de inflación elevada y recurrentes cambios en las reglas cambiarias.
"Necesitás una relajación de la política monetaria si querés llegar con algo de crecimiento a 2027, pero necesariamente eso le va a poner presión al tipo de cambio", explicó. Para el economista, la discusión no pasa solamente por determinar cuánto debe valer el dólar, sino por establecer cuánto deterioro de la actividad está dispuesto a tolerar el Gobierno para continuar reduciendo la inflación.
"Toda inflación y nada de actividad"
Álvarez Agis describió el escenario actual como una economía que combina una política monetaria contractiva con un nivel de actividad debilitado, sin que se haya incorporado un mecanismo de desindexación suficiente para reducir la persistencia de los aumentos de precios. Desde su perspectiva, esa combinación limita las alternativas disponibles para el equipo económico, porque una flexibilización puede trasladarse a los precios y una continuidad del ajuste puede prolongar la recesión.
"Me parece que acá estamos entrando en el terreno inverso: toda inflación y nada de actividad", afirmó, en una comparación con otros programas de estabilización en los que, según su análisis, el crecimiento inicial permitió compensar parte del costo de la reducción inflacionaria.
El exviceministro señaló que el proceso de desinflación tiene costos diferentes según el nivel de inflación desde el que se parte. Reducir una inflación muy elevada puede producir resultados con un sacrificio relativamente menor de actividad, mientras que avanzar desde niveles más bajos hacia registros todavía inferiores puede requerir un esfuerzo adicional sobre la producción y el empleo.
Sostuvo que, si el Gobierno mantiene el tipo de cambio en los niveles actuales, la inflación podría ubicarse en torno al 17% durante 2027, pero advirtió que el costo económico de alcanzar esa meta podría ser elevado. "No te quiero decir dónde proyecto el PBI, es horrible", señaló al referirse a sus estimaciones sobre la evolución de la actividad.