Cientos de jubilados catamarqueños cobran un complemento provincial que supera el propio haber de ANSES. La cifra que explica ese fenómeno y el rojo que dejó al régimen contra las cuerdas.
La Administración General de Asuntos Previsionales acumuló un rojo de $11.177.170.691 entre enero y septiembre de este año, según reconoció el Gobierno provincial. El desequilibrio se cubrió con recursos que ya estaban previstos en las previsiones financieras del organismo.
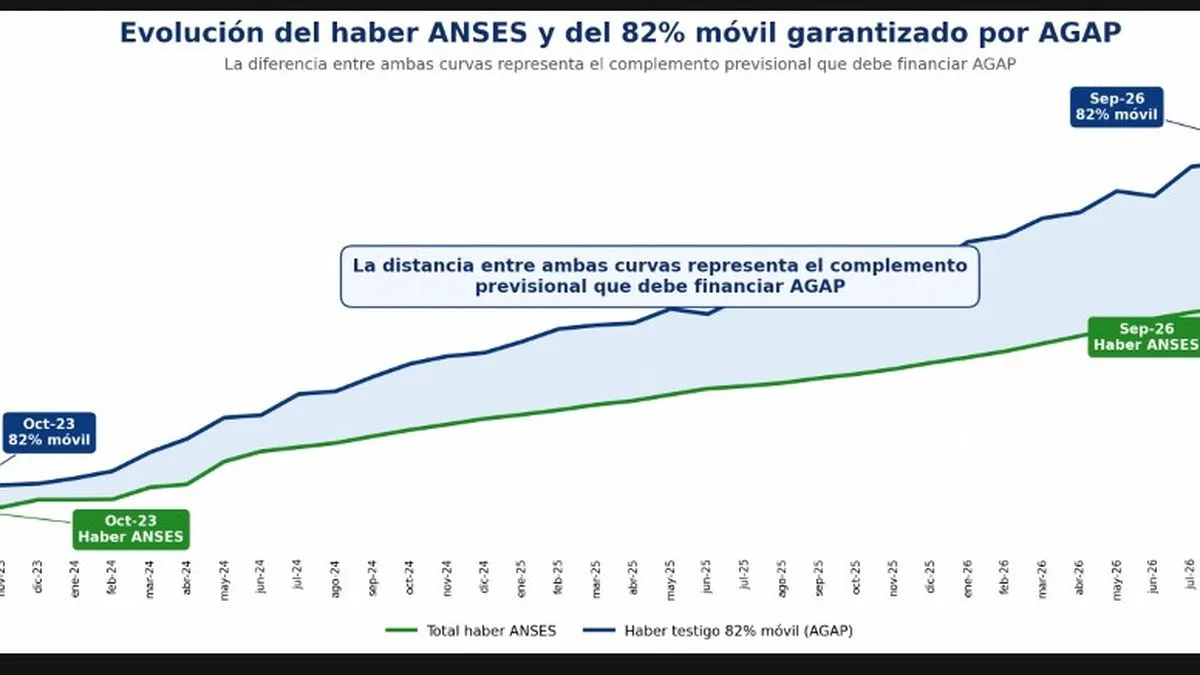
El Ejecutivo catamarqueño atribuyó el desbalance a una combinación de factores estructurales que vienen tensionando el régimen complementario desde hace tiempo. En concreto, la AGAP se encarga de cubrir la diferencia entre el haber que paga ANSES y el 82% móvil que garantiza la Provincia.
"La pérdida real de los haberes de ANSES, las mejoras salariales de la provincia por arriba de la inflación, el aumento de beneficiarios y la reducción de la base de aportantes explican la creciente presión sobre el régimen", señaló el Gobierno.
En la misma línea, el Ejecutivo habló de "una creciente presión económica y financiera, producto de factores estructurales que elevan las obligaciones del régimen complementario y condicionan sus fuentes habituales de financiamiento".
La brecha que se agranda entre ANSES y la Provincia
El sistema provincial asegura una prestación equivalente al 82% móvil de la remuneración de referencia del cargo en actividad. ANSES aporta el haber nacional y la AGAP pone la diferencia para llegar a esa garantía.
El problema es que los haberes nacionales perdieron poder de compra de forma sostenida. Según las estimaciones del organismo, la caída acumulada ronda el 35% desde 2017 y alcanza el 23,55% entre enero de 2023 y agosto de 2026.
Mientras tanto, el Poder Ejecutivo provincial otorgó aumentos al personal activo que en varios períodos superaron la inflación. ANSES, en cambio, actualiza sus haberes según el IPC con dos meses de rezago. Esa diferencia de ritmo y de oportunidad en los ajustes agranda la brecha que debe financiar la AGAP.
La actualización mensual por inflación de los haberes nacionales empezó a regir en abril de 2024, también con dos meses de demora y sin recomponer de forma integral el poder adquisitivo perdido antes. Entre diciembre de 2023 y enero de 2024 los precios subieron 25,5% y 20,6% respectivamente: 51,35% en apenas dos meses. Frente a ese salto, el Gobierno nacional dispuso en abril una compensación extraordinaria del 12,5% adicional al ajuste mensual. Esa recomposición parcial dejó una pérdida importante que los ajustes posteriores por inflación no corrigen por sí solos, y que se traslada al complemento que paga la AGAP.
Niveladores y adicionales: el costo de la movilidad
Otro factor que presiona las cuentas son los niveladores que fijaron pisos salariales para el personal activo del Poder Ejecutivo Provincial. Al elevar la remuneración de referencia de los cargos, esas medidas también subieron el complemento previsional de los beneficiarios de la AGAP alcanzados.
Quienes ya estaban jubilados cuando se crearon esos conceptos accedieron a la mejora por movilidad, aunque no habían aportado sobre esos nuevos niveles durante su vida activa. La obligación del organismo crece, entonces, sin una trayectoria previa de aportes sobre esa mejora incorporada. La aclaración oficial es que esto no exime a los trabajadores en actividad de los aportes que correspondan.
Algo similar ocurre con la creación reciente de adicionales para el personal activo provincial. Cuando esos conceptos integran la base de cálculo del 82% móvil, se trasladan a los beneficiarios comprendidos y aumentan el complemento a cargo de la AGAP. En el caso de quienes ya estaban jubilados al momento de crearse, el mayor beneficio se reconoce sin aportes sobre tales conceptos durante su actividad. El efecto responde a la garantía constitucional de movilidad y a cómo se aplica en el régimen provincial.
Más jubilados y menos aportantes
A la evolución de los haberes se suma la caída de la planta de trabajadores activos de la Administración Pública Provincial, mientras la AGAP incorpora en términos netos unos 100 nuevos beneficiarios por mes. El resultado es una combinación incómoda: más obligaciones previsionales y una base contributiva relativamente menor.
En septiembre de 2026 el organismo registraba 15.147 beneficiarios. De ese total, 13.087 correspondían al régimen del Decreto Provincial N.º 127/2011 y 2.060 al de la Ley Provincial N.º 5.192.
Cómo se financia un régimen que pierde aire
El régimen complementario creado por el Decreto Provincial N.º 127/2011 se sostiene con aportes del 3% de los trabajadores activos y contribuciones del 3% del Estado Provincial, además de los aportes previstos para los beneficiarios pasivos.
La pérdida de poder adquisitivo de los haberes de ANSES, sumada a la evolución de los salarios provinciales, elevó las obligaciones económicas de la AGAP para sostener el 82% móvil. El dato que dimensiona el fenómeno: muchos beneficiarios cobran un complemento previsional del organismo que supera incluso el haber jubilatorio que les paga ANSES.
También hay una diferencia marcada en las estructuras contributivas. En el sistema previsional nacional general el aporte personal jubilatorio es del 11% y la contribución patronal de referencia del 16%. En el régimen complementario de la AGAP, las alícuotas son del 3% y del 3%. El propio Ejecutivo aclara que se trata de regímenes de distinta naturaleza, con obligaciones y bases de financiamiento que no son directamente comparables.
La reducción de la planta activa y el crecimiento sostenido de beneficiarios agravan la presión, porque afectan al mismo tiempo los recursos contributivos y las obligaciones previsionales. La pérdida real de los haberes de ANSES aparece así como uno de los factores principales del desequilibrio.
La respuesta a las críticas por los créditos
Frente a los cuestionamientos que atribuyen el déficit a los créditos personales e hipotecarios otorgados en el pasado, la AGAP sostiene que ambas operatorias generaron ganancias y no explican el desequilibrio corriente del régimen.
Los créditos personales se dieron con tasas de interés reales positivas. En los hipotecarios, el esquema contempla la actualización de las cuotas por variación salarial y la cobertura, por parte del Poder Ejecutivo provincial, del diferencial entre la tasa subsidiada y la tasa de mercado de referencia BADLAR. Así, el subsidio para facilitar el acceso a la vivienda queda a cargo de la Provincia y no es una pérdida que deba absorber el organismo.
El desafío de sostener el 82% móvil
Con el rojo de $11.177.170.691 entre enero y septiembre de 2026, la meta declarada es fortalecer las fuentes corrientes de financiamiento y preservar el equilibrio económico del régimen. Todo sin perder de vista su finalidad esencial: garantizar el 82% móvil a los jubilados y pensionados de Catamarca, tanto los actuales como los futuros.
