Debe $6,44 millones: Río Cuarto, entre los distritos más endeudados del país
¿Cuánto debe en promedio cada vecino de Río Cuarto? El departamento quedó 15° entre 311 distritos del país, pero hay un dato que lo pone en el podio nacional y que el informe del Banco Central deja a la vista.
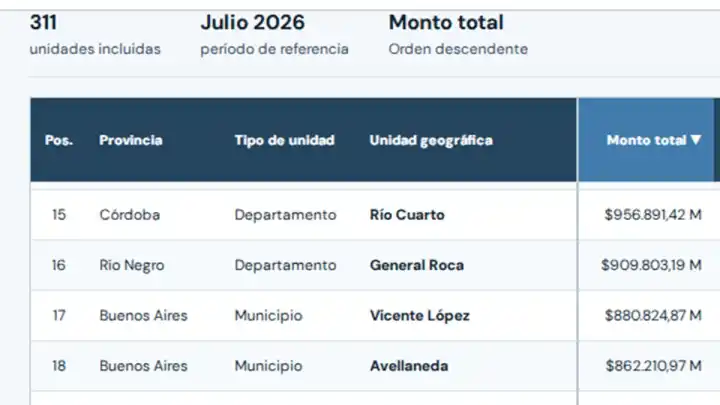
El departamento Río Cuarto se ubicó en el puesto 15 de un ranking nacional de endeudamiento que abarca 311 distritos de todo el país, según datos de la Central de Deudores del Banco Central sistematizados por el Centro de Estudios para la Ciudad. Pero hay un dato que preocupa más: cada tomador de crédito de la zona adeuda en promedio 6,44 millones de pesos, uno de los montos más altos del país.
Ese ticket promedio solo es superado por la Ciudad Autónoma de Buenos Aires, con 7,18 millones de pesos, y por el departamento Confluencia, de Neuquén, donde la deuda promedio por persona alcanza los 7,13 millones. Río Cuarto completa así el podio de los distritos con mayor deuda por habitante entre los 15 que encabezan el ranking.
Mora en alza: los números que preocupan
A nivel nacional, 20,1 millones de personas tienen algún tipo de deuda y el 26,4 por ciento incurrió en mora. En Río Cuarto ese porcentaje es algo menor —24,45 por ciento—, pero se trata de la cifra más elevada entre los departamentos del sur de Córdoba.
El informe del Centro de Estudios para la Ciudad detalla que entre agosto de 2024 y julio de 2026 la deuda real creció 80,7 por ciento, mientras que la deuda en mora aumentó 774,7 por ciento. La tasa de mora pasó de 3,7 a 18,1 por ciento en ese período. En julio de 2026, 5.294.863 personas estaban en mora y la deuda real en esa situación alcanzó los 10,1 billones de pesos.
“En 2026 el crédito dejó de crecer, pero la cantidad de personas en situación de mora siguió aumentando. Los jóvenes por fuera del sistema bancario tradicional son los más afectados”, puntualiza el informe.
Los jóvenes, los más golpeados
La morosidad se concentra con fuerza entre los menores de 25 años: en esa franja etaria alcanza el 37,6 por ciento. Sin embargo, el mayor volumen de deuda y los montos más altos de crédito se concentran en el grupo de 46 a 60 años.
Una de las salidas que se plantean para la deuda en mora es la refinanciación, que permite estirar los vencimientos. Pero no implica necesariamente una mejora para los deudores. “Entre abril y julio de 2026, el monto refinanciado creció más rápido que la cantidad de personas refinanciadas y aumentó su concentración en las situaciones de mayor deterioro. En julio, casi tres cuartas partes de la deuda refinanciada ya se encontraba en mora y más de una quinta parte estaba clasificada como irrecuperable”, dice el informe.
Es decir, las familias solo ganaron algo de tiempo, pero su situación financiera siguió deteriorándose.