Deben plata, la ley ya los ampara y la cuota tiene un techo que pocos conocen
¿Cuánto puede pesar la cuota de una refinanciación en el bolsillo de una familia sanluiseña? La ley que acaba de aprobar el Senado fijó un límite concreto y también qué deudas se podrán juntar en un solo plan.
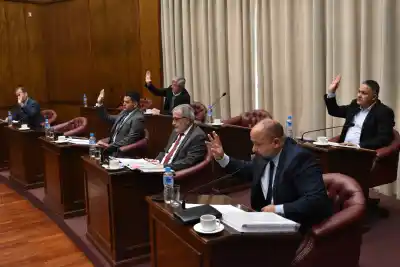
La Cámara de Senadores de San Luis aprobó este martes y convirtió en ley el proyecto de Desendeudamiento y de Incentivo al Consumo Familiar, una iniciativa empujada por el gobernador Claudio Poggi que apunta a reordenar las cuentas de los hogares que arrastran deudas en mora y devolverles margen para consumir.
El objetivo declarado es que esas familias puedan renegociar lo que deben, pagar en condiciones más razonables y recuperar una porción de sus ingresos para volcarla al gasto cotidiano.
El diagnóstico que puso sobre la mesa el Senado
Durante el debate, el senador Martín Olivero planteó que hay hogares que no llegan a fin de mes y terminan financiando gastos básicos con préstamos, tarjetas de crédito o entidades financieras. Alimentos, medicamentos y servicios son los rubros que más empujan a ese endeudamiento, según su lectura.
La ley se apoya en dos programas que funcionan de manera complementaria.
Quiénes pueden entrar al desendeudamiento
El primero es el Programa de Desendeudamiento Familiar. Está pensado para quienes tengan domicilio en San Luis desde hace al menos dos años ininterrumpidos y registren deudas de consumo con una mora superior a los tres meses al momento de la sanción de la norma.
Los montos y las condiciones puntuales quedarán definidos en la reglamentación.
Las entidades financieras que se sumen podrán ofrecer planes de regularización con plazos de amortización de 24 meses como mínimo, un período de gracia que no baje de dos meses y una tasa de interés que no podrá exceder en más de diez puntos porcentuales a la Tasa Mayorista de Argentina (TAMAR) que publica el Banco Central.
El techo del 30% y las deudas que se pueden juntar
Uno de los puntos más sensibles de la normativa es el límite de la cuota: la refinanciación no podrá superar el 30% de los ingresos del grupo familiar. A eso se agrega que las operaciones no podrán incluir gastos administrativos, comisiones ni honorarios extra.
La ley también habilita a consolidar varias deudas en una sola refinanciación, aunque hayan sido contraídas con distintas entidades. Y permite incorporar compromisos pendientes por servicios públicos de competencia provincial, como los de Edesal, siempre según lo que establezca la reglamentación.
Qué gana el sector financiero para participar
Para incentivar a los bancos y entidades a adherir, el Gobierno provincial podrá otorgar exenciones en los impuestos sobre los Ingresos Brutos y de Sellos para las operaciones incluidas en el programa. La condición es que las propuestas respeten las condiciones que fija la ley.
El segundo eje: descuentos y reintegros para comprar en San Luis
El Programa de Incentivo al Consumo Familiar es la otra pata. Las entidades adheridas podrán ofrecer descuentos, reintegros, promociones y otros beneficios para estimular las compras en los comercios de la provincia.
Como contraprestación, accederán a un crédito fiscal equivalente al 25% de los beneficios que efectivamente otorguen a los consumidores.
El efecto que esperan en los comercios
Olivero sostuvo que bajar el peso de las cuotas puede tener un impacto positivo en dos frentes: la economía de las familias y la actividad comercial. Con más ingresos disponibles, los hogares podrían volcar más dinero a almacenes, supermercados, farmacias y otros negocios de San Luis, lo que también podría beneficiar a emprendedores y trabajadores.
En el cierre de su intervención, el senador aclaró que la norma no resolverá por sí sola todos los problemas económicos, pero la ubicó como una herramienta de acompañamiento para los hogares endeudados.
“Sabemos que esta ley no es la solución a los problemas económicos que atraviesan los sanluiseños, pero sí se puede convertir en una herramienta importante para quienes hoy necesitan ordenar sus cuentas”, concluyó.