El 60% mensual que ahoga a los barrios: familias que se endeudan para comer y escapan del narco
¿Hasta dónde puede llegar una familia que se endeuda para comprar comida? El informe que revela el costo real de los préstamos en los barrios populares y la decisión extrema de muchos vecinos.
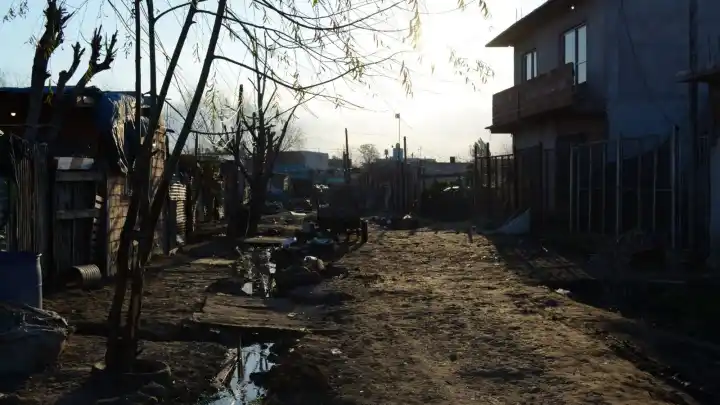
En Villa Soldati, la Parroquia Nuestra Señora de Fátima dejó de ser un refugio de fin de semana para convertirse en un centro de asistencia permanente. Allí llegan los vecinos de barrios linderos que pidieron plata prestada para comprar comida y ahora quedaron atrapados en una red de deudas que, en los peores casos, los obliga a dejar su casa y mudarse a otra provincia para seguir viviendo.
Un relevamiento del Observatorio Vilelro de La Poderosa retrató esa realidad: casi la mitad de las deudas de los barrios populares circula por vías informales, los intereses pueden trepar al 60% mensual y uno de cada tres encuestados directamente dejó de pagar. Los investigadores bautizaron el fenómeno como default doméstico.
Dejar de pagar: la ruptura de la cadena
El estudio se hizo en agosto y septiembre sobre 643 personas endeudadas de 12 barrios populares de siete provincias. El 31,5% de los consultados ya no se atrasa con las cuotas: dejó de pagar. Otro 31% acumula demoras pero sigue intentando ponerse al día, y el 37,5% no registra atrasos.
En total, seis de cada diez personas con al menos una deuda vencida atravesaron una ruptura de la cadena de pagos. Para el informe, eso define el default doméstico: una situación donde las obligaciones superan la capacidad real del hogar para afrontarlas.
Reclamos, visitas y recortes en la vida diaria
El 83,2% de los que incumplieron algún vencimiento recibió contactos de sus acreedores para reclamar el pago, y una de cada cuatro personas declaró haber recibido una visita presencial. Entre los contactados, más de la mitad señaló que los reclamos llegaban todas las semanas o todos los días.
Para intentar cumplir, las familias recortan otros gastos: el 50,1% se atrasó o dejó de pagar actividades recreativas, y el 42,5% hizo lo mismo con servicios, impuestos o tasas.
El desgaste también se siente en el cuerpo y en la cabeza. El 34,9% mencionó angustia, ansiedad, llanto o estrés, y el 34,4% declaró malestares físicos como dolores de cabeza, presión alta o problemas estomacales.
Escapar del barrio para poder pagar
Desde La Poderosa contaron a El Destape que la persecución es tan violenta que muchos endeudados optan por irse de sus barrios para juntar ingresos en otro lado con más tranquilidad. Cuando reúnen el dinero, vuelven para pagar y recuperar sus casas, donde dejan de ser "escrachados y amenazados por personas que responden al narcotráfico".
Hay casos más extremos: la migración se da hacia otras provincias y sin avisar a los seres queridos. En esa transición nómade muchas familias se quiebran, se aíslan mientras las cuentas las asfixian.
Según la organización, la Iglesia es el único nexo institucional de asistencia cotidiana y sostiene comedores y merenderos. Pero el avance del negocio de la droga coopta voluntades a la fuerza, empujado por la destrucción de ingresos que se aceleró en los últimos tiempos. El promedio de ingresos en los hogares relevados es de apenas $670.000.
Deudas para comer y llegar a fin de mes
El endeudamiento en los barrios populares no responde a inversiones ni a la compra de bienes de alto valor. La deuda funciona como un recurso para cubrir gastos que no se pueden postergar.
El 78,3% de las deudas relevadas se destinó a gastos básicos: alimentación, salud, alquiler, servicios, transporte y pago de otras obligaciones. Además, el 70,5% de los encuestados afirmó haberse endeudado para comprar comida.
Los montos iniciales confirman esa dinámica: casi siete de cada diez deudas se originaron por menos de $300.000. Aun así, esos importes relativamente bajos no impiden que se acumulen. Una de cada tres personas consultadas tiene tres deudas o más, y el promedio llega a 2,1 obligaciones por persona.
La dificultad para llegar a fin de mes lleva a combinar fuentes de financiamiento: una deuda sirve para pagar alimentos, pero obliga a postergar otras cuentas o a contraer nuevos compromisos para cubrir los vencimientos anteriores.
Intereses que superan el 60% mensual
El circuito de endeudamiento mezcla bancos, billeteras virtuales, tarjetas de crédito no bancarias, comercios de cercanía, familiares y prestamistas particulares. Las entidades financieras no bancarias concentran el 41,2% de las deudas; los préstamos de familiares y amigos representan el 18%, y el fiado en almacenes, el 15,5%.
El dato más preocupante está en el costo del financiamiento. Casi la mitad de las deudas corresponde al circuito informal, donde el costo financiero total efectivo medio alcanza el 59,1% mensual. En las deudas formales, el promedio es del 17,4%.
Los préstamos particulares registran un costo financiero mensual promedio del 62%, y el fiado en comercios de cercanía ronda el 60%. En ambos casos, el costo supera ampliamente al de las entidades financieras tradicionales y no bancarias.
La acumulación de intereses vuelve impagables obligaciones que al principio eran de montos reducidos. En promedio, la deuda total acumulada equivale al 148% del ingreso mensual individual de las personas relevadas.
La brecha de género agrava la crisis
El endeudamiento no golpea a todos por igual. Las mujeres encuestadas acumulan una deuda promedio de $963.519, frente a $637.431 entre los varones: un 51% más.
La diferencia crece al comparar la deuda con los ingresos. Para las mujeres, las obligaciones equivalen al 182,3% de un ingreso mensual; entre los varones, al 105,3%.
También hay diferencias en la morosidad: el 67,7% de las mujeres tiene al menos un pago atrasado, contra el 56,7% de los varones. Y el 35% de las mujeres tuvo que dejar de pagar, frente al 28% de los hombres.