El capital extranjero le da la espalda a Milei: los números que revelan la salida
¿Hasta dónde puede caer la inversión extranjera directa mientras el Gobierno celebra el RIGI? El número que expone el documento de Flacso-Cifra/CTA y la lista de empresas que ya se fueron.
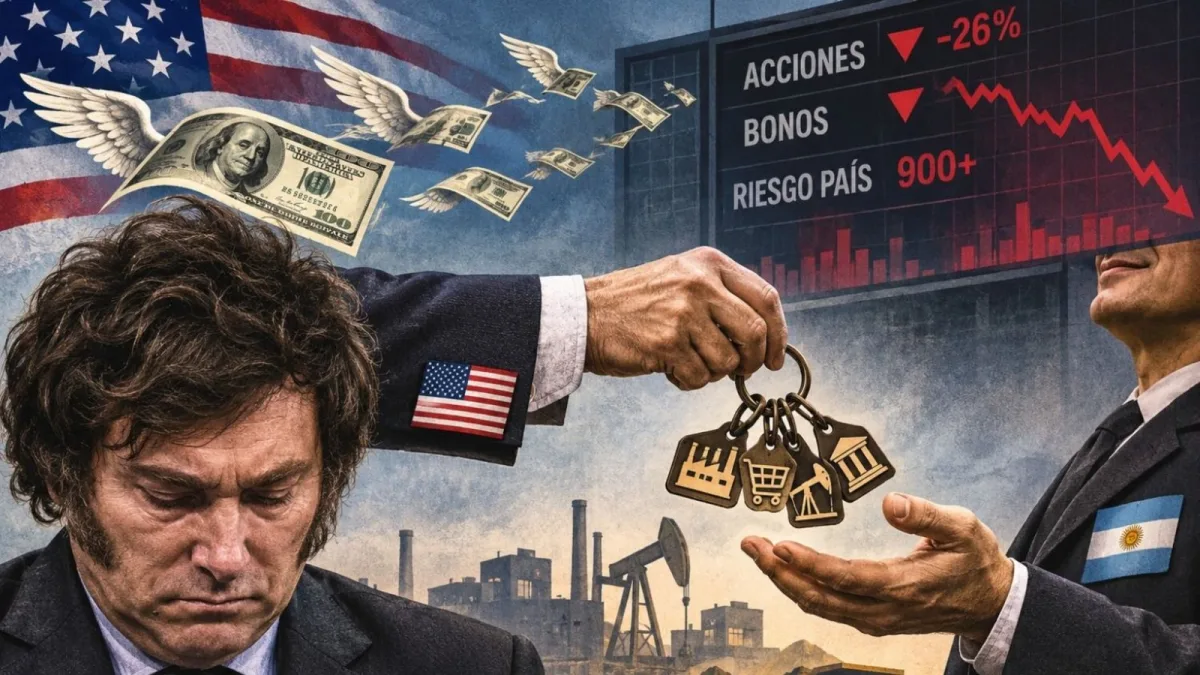
La comunidad financiera internacional y los grandes capitales locales están soltando amarras del proyecto libertario. Las acciones líderes medidas en dólares se hundieron un 26% en lo que va del año, mientras que los bonos públicos arrastran un derrumbe que empujó el riesgo país por encima de los 900 puntos. La estampida no es solo financiera: las empresas extranjeras vinculadas a la producción para el mercado interno también se están yendo.
La última operación que confirma esa tendencia se conoció en los últimos días: la cadena española de Supermercados Día vendió su filial argentina al Grupo de Narváez (GDN), dueño de ChangoMás, que ya había absorbido las operaciones locales de Walmart. El traspaso se pactó por 53,8 millones de dólares en efectivo. Con esta movida, GDN suma 991 establecimientos entre locales propios y franquicias en 22 provincias, y una plantilla de 15.000 empleados directos e indirectos.
Traspasos de activos, no inversiones genuinas
Pese a que el gobierno de Milei les entregó la administración de la política económica, cambiaria y monetaria a las principales facciones del capital local e internacional, los niveles de inversión productiva siguen siendo paupérrimos. Lo que predomina son los cambios de manos de empresas ya existentes, el aprovechamiento temporal del carry trade y el desembarco en sectores exportadores de materias primas —hidrocarburos y minería— para capturar ganancias extraordinarias al amparo del RIGI.
Comprar una compañía en funcionamiento no es lo mismo que invertir para ampliar la capacidad productiva. La primera operación solo transfiere la propiedad de activos que ya forman parte de la economía; la segunda incorpora instalaciones, tecnología y empleo. El avance de los grupos económicos locales sobre las filiales extranjeras consolida nuevas relaciones de poder y es un dato que cualquier fuerza política que aspire a suceder a Milei debería tener en cuenta.
Así lo plantea el documento «Las nuevas tendencias del poder económico en tiempos de Milei», de Pablo Manzanelli y Valentina Castro, investigadores de Flacso-Cifra/CTA. Allí se analiza el rol de los grupos locales en las fusiones y adquisiciones durante la gestión libertaria, en paralelo al retiro del capital foráneo. Ambos fenómenos están entrelazados y responden a un contexto local e internacional que incentiva la desinversión extranjera, sobre todo en la industria y el consumo masivo, con la excepción de la minería metalífera y los hidrocarburos dentro de los proyectos aprobados en el RIGI.
En el proceso de privatización de empresas públicas, los grupos económicos locales se quedaron con esos activos con una participación casi nula de capitales extranjeros.
La inversión extranjera directa en rojo
El gobierno de Milei está protagonizando un proceso inédito de repatriación de capitales extranjeros. Según el balance cambiario del Banco Central, la inversión extranjera directa acumuló un saldo negativo de 1.878 millones de dólares entre 2024 y agosto de 2026. El ingreso fue casi nulo en 2024, y tanto 2025 como los primeros ocho meses de 2026 cerraron con números rojos: -1.281 y -686 millones de dólares, respectivamente.
Los autores del trabajo sostienen que ni las medidas promercado ni los incentivos del RIGI lograron revertir el comportamiento contractivo de la inversión extranjera directa. Una de las explicaciones que ensayan es que incidió, al igual que en la inversión total de la economía, el esquema de valorización financiera con tasas de interés elevadas y un tipo de cambio oficial ajustado por debajo de la inflación. Eso desvió recursos de la inversión productiva hacia la financiera, en un escenario de ajuste en el consumo y apertura comercial con apreciación cambiaria.
A esto se suma un contexto global de declive de la inversión extranjera directa —especialmente en los países subdesarrollados de menores ingresos— debido a las estrategias proteccionistas de las naciones centrales y la adopción de políticas industriales.
Pero ese escenario internacional no alcanza para explicar la magnitud de la retirada argentina. La política económica local profundiza la tendencia con la caída del consumo, la apertura importadora y el encarecimiento de la producción local por el atraso cambiario, lo que reduce los incentivos para invertir en actividades destinadas al mercado interno.
Las empresas que se fueron sin vender
El informe de Manzanelli y Castro identifica nueve firmas extranjeras que cerraron operaciones o dejaron de producir en el país sin vender sus activos. Cuatro de ellas tenían más de 100 ocupados: Whirlpool, Electrolux, Coopershoes y SKF, que operaba en Argentina desde 1917.
Todas son industriales (textil, autopartes, insumos industriales, línea blanca), un sector donde no existen incentivos para invertir en la economía de Milei. Algunas cerraron sus plantas fabriles y se reconvirtieron a la comercialización de productos importados, como SKF, Whirlpool, Bahco y Electrolux.
Ese cambio de actividad tiene consecuencias que van más allá de la pérdida de puestos de trabajo: las empresas mantienen su presencia comercial pero abandonan la producción local, lo que debilita las redes de proveedores y aumenta la dependencia de las importaciones.
Entre fines de 2023 y 2026 se registraron 29 procesos de fusiones y adquisiciones protagonizados por grupos económicos locales. De ese total, 21 operaciones (el 72,4%) corresponden a empresas transnacionales que abandonaron total o parcialmente su producción en el país, mientras que el resto involucra activos públicos o ventas de YPF.
Ocho de las 21 firmas extranjeras que vendieron sus activos son estadounidenses. La subordinación libertaria a Washington no se tradujo en inversiones productivas, pese a los discursos elogiosos del embajador de Estados Unidos y de la Cámara de Comercio de Estados Unidos en Argentina (AmCham).
El último comunicado de AmCham, difundido días después de la ola demócrata en las elecciones de medio término, es elocuente: solo hay palmaditas en la espalda sin dólares. El texto afirma que «la relación entre Argentina y Estados Unidos tiene fundamentos que exceden la afinidad política y personal entre los presidentes Javier Milei y Donald Trump. Responde también a intereses geopolíticos, estratégicos y económicos compartidos que mantienen su vigencia más allá de los resultados electorales».
Luego detalla los respaldos políticos y financieros pasados, cuando Trump todavía no había recibido una paliza electoral, para rematar: «Argentina es un socio estratégico para Estados Unidos por sus recursos: minerales críticos, gas, petróleo y producción agroindustrial. Esos intereses no cambian por el resultado de una elección».
Hasta ahora, esa declaración repetida durante estos años no se tradujo en dólares para ampliar la producción. Por el contrario, empresas estadounidenses se han ido del país.
Una por una, las grandes operaciones de venta
El documento de Flacso-Cifra/CTA repasa los conglomerados extranjeros que se desprendieron de sus activos locales:
— La salida de Telefónica y su adquisición por el grupo Clarín, que deriva en una mayor concentración de las telecomunicaciones al implicar la fusión con Telecom Argentina.
— La venta del HSBC, uno de los bancos más importantes del sistema financiero local, al Banco Galicia, propiedad de las familias Escasany, Ayerza y Braun. Se suma a la venta del Banco Itaú al Banco Macro.
— La operación local de Procter & Gamble en dos etapas: la adquisición de las marcas Ariel y Magistral por el grupo Dreamco, y la venta de la planta industrial y las marcas Gillette, Pampers y Pantene al grupo Newsan.
— La venta de Raízen-Shell —que incluye la refinería de Dock Sud y la red de estaciones de servicio— a una asociación de capitales integrada por Mercuria Energy Group, de Suiza, y grupos locales, entre los que tiene fuerte protagonismo José Luis Manzano.
— La transferencia de la filial Mercedes-Benz Argentina, una de las plantas industriales más tradicionales del cordón bonaerense, a la firma Prestige Auto del Grupo ST.
— La cementera Loma Negra, controlada por capitales brasileños, fue adquirida por Marcelo Mindlin.
— La desinversión del gigante canadiense Nutrien, que poseía el 50% de Profertil en sociedad con YPF, y su venta a Adecoagro y ACA.
El informe también menciona la intensa actividad de fusiones y adquisiciones en hidrocarburos. Se contabilizan cuatro operaciones de venta de activos no convencionales en Vaca Muerta: ExxonMobil a Pluspetrol, TotalEnergies a YPF, Petronas (50% de La Amarga Chica) y Equinor a Vista.
El conjunto de operaciones muestra que los grupos económicos locales amplían su participación en mercados estratégicos: bancos, telecomunicaciones, energía, industria y comercio cambian de dueño y fortalecen a los grandes conglomerados.
Los grupos locales se quedaron con el RIGI
El trabajo de Manzanelli y Castro evalúa el origen del capital en los proyectos aprobados bajo el RIGI. El monto total involucrado asciende a 70.826 millones de dólares, y la mayor parte corresponde a planes de empresas locales (42,1%), con proyectos subsidiados a Pluspetrol, Tecpetrol de Techint, Pampa Energía, el grupo Sielecki y Petroquímica Comodoro Rivadavia.
Los proyectos con capitales extranjeros representan el 32,4% de la inversión promocionada, por 22.923 millones de dólares, mientras que el restante 25,5% corresponde a consorcios mixtos entre capitales nacionales y extranjeros.
Los grupos locales se concentran en Vaca Muerta y las firmas extranjeras en la minería metalífera y el litio. De los 14 proyectos aprobados a capitales foráneos, 13 pertenecen a esa actividad y representan el 94,2% del total.
El otro proyecto es el de producción de autos eléctricos en Zárate por parte de la japonesa Toyota. «Entre el universo de los proyectos extranjeros es notable la ausencia de empresas norteamericanas y la preeminencia de canadienses, australianas, chinas y suizas», afirman Manzanelli y Castro.
La salida de empresas extranjeras y el avance de los grupos locales son dos caras de una misma transformación del poder económico. El capital cambia de manos, se concentra y se desplaza hacia los negocios más rentables del nuevo esquema. La contracara es el deterioro de la estructura productiva, la destrucción de empleo industrial, la concentración en la provisión de servicios públicos y privados, y una economía cada vez más orientada a la explotación y exportación de materias primas.