El costo oculto del RIGI y el RIPEE: quién paga la fiesta de las exenciones
El contador Hugo Zudaire advirtió que las exenciones del RIGI y el RIPEE pueden terminar beneficiando a otros Estados y puso en duda que el empleo generado justifique el costo fiscal. “La exención supera la masa salarial de toda la empresa”, disparó.
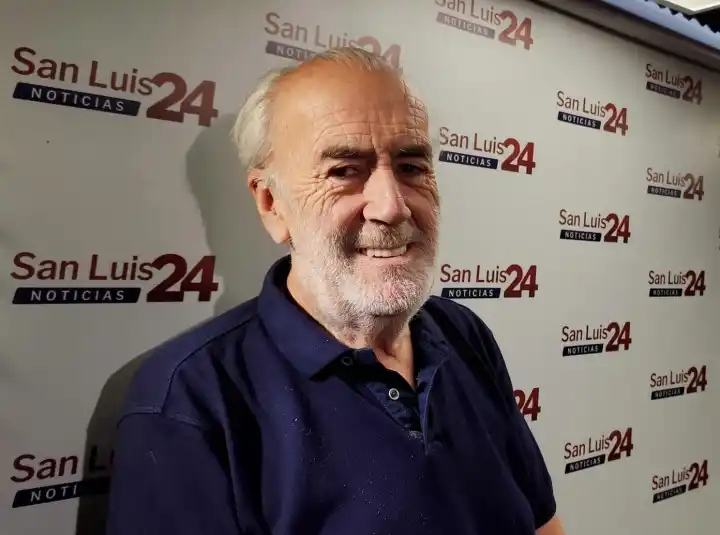
El contador Hugo Zudaire advirtió que los regímenes de promoción de inversiones pueden derivar recursos fiscales a otros Estados y puso en duda que las exenciones se justifiquen por el empleo generado. Lo dijo en diálogo con SanLuis24 Radio, al analizar el impacto del RIGI nacional y del RIPEE provincial.
El Régimen de Incentivo a las Grandes Inversiones (RIGI), que impulsa el Gobierno nacional, y el Régimen Integral de Promoción del Desarrollo Económico y del Empleo (RIPEE), que aplica San Luis, comparten un problema de fondo: la falta de convenios para evitar la doble imposición. Según Zudaire, esa ausencia puede hacer que los beneficios tributarios otorgados en un territorio terminen engrosando la recaudación de otro.
El punto central, explicó el contador, es que el Estado que resigna ingresos no siempre es el que captura el beneficio económico de la inversión. Esa asimetría es la que lo llevó a hablar de una verdadera transferencia de recursos entre jurisdicciones.
El caso del RIGI y las empresas extranjeras
Zudaire ejemplificó con firmas radicadas en Estados Unidos. A su entender, la ausencia de acuerdos de doble imposición permite que esas compañías aprovechen créditos fiscales en su país de origen por los impuestos que dejan de pagar en Argentina.
“Argentina hace una ficción, dice ‘no te voy a cobrar impuestos’, pero en realidad le da a las empresas un crédito fiscal que las empresas pueden transferir o vender y pagar los impuestos en Estados Unidos. Es una transferencia de recursos fiscales de un Estado a otro”, sostuvo el contador.
El RIPEE y el fisco provincial
El especialista señaló que una situación similar puede darse con el RIPEE. Dado que tampoco existen convenios para evitar la doble imposición entre provincias, una empresa que invierte en San Luis podría obtener exenciones impositivas en la provincia y tributar en su distrito de origen.
“El fisco de San Luis le da exenciones impositivas a empresas que no tienen domicilio fiscal en San Luis”, remarcó Zudaire.
El contador reconoció que esas inversiones pueden generar puestos de trabajo, pero puso en duda que el beneficio fiscal siempre se justifique por el empleo creado. “La exención que le doy por ahí supera la masa salarial de toda la empresa”, advirtió.
Como alternativa, planteó que el Estado podría destinar esos recursos a otras políticas de generación de empleo, como la obra pública.
El costo fiscal y la experiencia de la promoción industrial
Zudaire reclamó que se analice “cada peso del costo fiscal” destinado a estos programas. Para ilustrar el debate, recordó la promoción industrial y los cuestionamientos que recibían las exenciones otorgadas a las empresas.
Según su comparación, el costo fiscal de aquel régimen permitió generar 25.000 puestos de trabajo que todavía se mantienen.
Por último, defendió el papel de los impuestos para sostener los servicios públicos, aunque cuestionó la forma en que se diseñan y administran. “El impuesto es el costo de vivir en libertad. Sin impuestos no hay calles, no hay iluminación, no hay escuelas, no hay justicia”, expresó.
Y concluyó: “El problema es el diseño de los impuestos. Como los políticos son ineficientes y hay mucha corrupción, para gestionar la cosa pública cada vez se necesita más plata”.