El financista del fútbol que cayó por la casa de cambio: qué encontraron en sus cuentas
La causa por lavado de dinero que tiene detenido a Ariel Vallejo pone la lupa sobre el dinero que pasó por la casa de cambio y la billetera virtual del grupo. El dato que más complica al financista del fútbol no está en los clubes, sino en una operación con dólares que la Justicia intenta reconstruir.
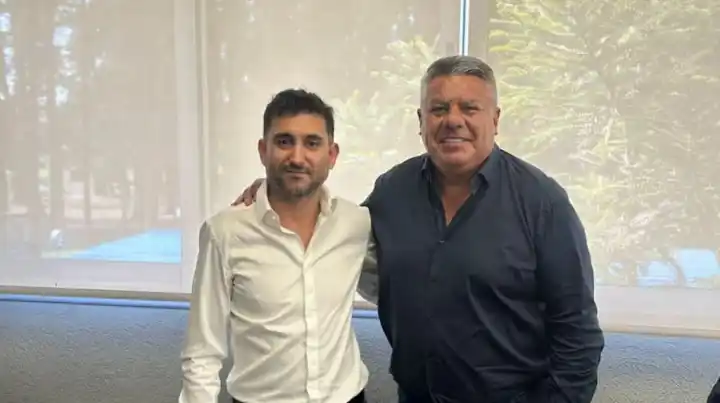
La Justicia investiga a Ariel Vallejo como presunto jefe de una asociación ilícita que lavaba dinero a través de una red de empresas y una billetera virtual. El financista, cercano al presidente de la AFA, Claudio "Chiqui" Tapia, quedó detenido este viernes en la causa que busca desentrañar el origen de los fondos.
La hipótesis judicial, a cargo del juez federal de Lomas de Zamora, Tomás Rodríguez Ponte, y de la fiscal Cecilia Incardona junto al titular de la PROCELAC, Diego Velasco, apunta a un esquema que habría funcionado entre septiembre de 2020 y diciembre de 2025. Según los investigadores, la estructura accedía al dólar oficial mediante una casa de cambio, distribuía el dinero entre distintas sociedades y luego lo ingresaba a una billetera virtual para darle apariencia legal.
El magistrado había ordenado la detención de Vallejo para tomarle declaración indagatoria, después de que no lo encontraran en el domicilio que había denunciado. El titular de Sur Finanzas se presentó en el juzgado antes de que se ejecutara la orden y minutos después se confirmó su detención. También se amplió su imputación y las de otras 21 personas y 17 empresas.
El camino del dinero
De acuerdo con la imputación, la estructura utilizó al Centro de Inversiones Concordia S.R.L., la casa de cambio vinculada a Vallejo, para comprar y vender moneda extranjera "al margen de las normas cambiarias". Esa actividad habría continuado, al menos, a través de Ars Cambios S.A.S.
Solo en las cuentas de Concordia se habrían acreditado $4.040.114.708 en 2022 y $15.957.637.529 en 2023. El primer monto no coincide con las ventas declaradas para ese año, que ascendían a $2.440.801.851. Para el segundo período, la sociedad no habría presentado declaración jurada.
Según la descripción de las operaciones, esas ganancias se transfirieron a las cuentas personales de Graciela Beatriz Vallejo y Maximiliano Ariel Vallejo, a Gestiones San Miguel S.A., a Neocam S.A.S. y a otras sociedades del grupo. También se habrían destinado a otras agencias de cambio y a inversiones a plazo, o retirado en efectivo para reinvertirse en la estructura.
Los fondos ingresaban a las cuentas de la sociedad en bancos, compañías financieras, mutuales y otros proveedores de servicios de pago mediante transferencias fraccionadas de múltiples originantes, depósitos de cheques y depósitos de efectivo realizados por empleados del grupo. Además, ingresaba efectivo entregado por agencias de cambio, que se documentaba como "ingreso efectivo por gestión billetera".
Luego, el dinero se acreditaba en cuentas virtuales de usuarios sin capacidad económica, empleados y sociedades del grupo que no tenían cuentas bancarias propias. La operatoria también habría incluido a personas que podían conocer o desconocer que tenían una cuenta, y a titulares registrados con casillas de correo electrónico creadas en serie.
Desde esas cuentas, los fondos se transferían a terceros, a las empresas del grupo, a agentes de liquidación y a sociedades de pago y cobranza vinculadas o recién constituidas. Otra parte se retiraba en efectivo sin que quedara registrado quién realizaba la extracción. El juez infirió que, cuando una entidad bloqueaba o cerraba una cuenta, la operatoria continuaba en otra.
La investigación también señala que no se habrían aplicado los controles de debida diligencia y de reporte exigidos por la Ley 25.246. Entre los hechos mencionados figura que el 23 de octubre de 2024 se declaró ante el Banco Industrial que la sociedad no era sujeto obligado ante la Unidad de Información Financiera (UIF). Asimismo, se cuestiona que se hubiera seguido operando después de un aviso de cierre de cuenta del 12 de julio de 2024.
La pesquisa ya había incluido el análisis de operaciones por unos $818.000 millones. Según los investigadores, parte de esos movimientos correspondía a personas y empresas cuya capacidad económica no permitía justificar los montos involucrados.
Propiedades, préstamos y una Ferrari
Entre las operaciones patrimoniales bajo sospecha aparece la compra de un inmueble en el Saint Thomas Este Country Club de Canning, realizada por Maximiliano Ariel Vallejo junto con Bárbara Castelli. La adquisición quedó asentada en la escritura N° 147 del 6 de julio de 2023, por US$500.000 que habrían sido pagados en efectivo. Según la documentación analizada, el empresario declaró la propiedad ante el fisco por $50 millones.
También se investigan préstamos con garantía hipotecaria que Vallejo habría entregado en efectivo. Uno fue por US$100.000, registrado en la escritura N° 290 del 23 de septiembre de 2022, y otro por US$65.000, instrumentado en la escritura N° 134 del 16 de junio de 2023. A esas operaciones se suma un préstamo con garantía hipotecaria de $13.860.000, de marzo de 2022.
Otro punto bajo análisis es la tenencia de $1.009.990.000 en efectivo al cierre de 2023, que el empresario justificó en su declaración jurada como una compensación de saldos. Los investigadores buscan determinar la procedencia de esos fondos y su relación con las operaciones cambiarias y los movimientos entre las sociedades.
La actividad de Cluster Palace Beach S.A. es otro de los ejes de la causa. Según la investigación, se trata de una sociedad sin cuentas bancarias y sin ventas significativas que realizó compras de inmuebles y vehículos en efectivo. Entre las operaciones señaladas aparece la adquisición de seis unidades en Coronel Samuel Spiro 662, en Adrogué, por US$600.000 en efectivo. Tres fueron compradas el 5 de diciembre de 2023, con la firma de Bárbara Denise Sena Argis. Las otras tres se adquirieron el 31 de mayo de 2024, con la intervención de Gerardo Salvador Carrozza como apoderado.
La misma empresa compró un lote en Fincas de San Vicente por US$400.000. Según los elementos incorporados al expediente, su presidenta pagó un saldo de US$370.000 en efectivo, en diez cuotas mensuales, hasta el levantamiento de la hipoteca, el 18 de agosto de 2025.
El frente tributario de la causa comprende un presunto perjuicio fiscal a ARCA de $12.000 millones, mientras que el organismo pretende cobrar $23.000 millones. Entre los nuevos elementos se encuentra el avance en la determinación de los impuestos presuntamente omitidos por Sur Finanzas PSP S.A., Cluster Palace Beach S.A. y Sur Finanzas Group S.A. ARCA ya había denunciado a Sur Finanzas PSP por una presunta evasión superior a $3327 millones.
La investigación también pone el foco en la venta de una Ferrari California dos días después de que se notificara una fiscalización de ARCA. El vehículo, negro y valuado en aproximadamente US$320.000, fue localizado y secuestrado el 6 de agosto en un garaje de Puerto Madero. Estaba cubierto y sin las patentes colocadas. La Ferrari había estado registrada a nombre de una sociedad vinculada al grupo. Después de los allanamientos de diciembre de 2025, una jubilada de 73 años apareció como su nueva propietaria. La Fiscalía cuestionó tanto la falta de entrega del vehículo a la Justicia como la acreditación de los recursos utilizados para comprarlo.
Las empresas de la estructura
La imputación describe una estructura conformada por sociedades que pertenecían a Vallejo y a su madre, Graciela Beatriz Vallejo, o que eran administradas por ellos. Según la hipótesis judicial, esas compañías habrían sido utilizadas para convertir, transferir, administrar, vender, gravar, disimular y poner en circulación dinero proveniente de delitos previos, con el objetivo de darle apariencia lícita.
Entre las firmas mencionadas figuran:
- Sur Finanzas Group S.A., CUIT 30-71740402-1.
- Sur Finanzas PSP S.A., antes Neblockchain S.A., CUIT 30-71607923-2.
- Grupo Sur Finanzas S.A.
- Sur Pagos S.A., CUIT 30-71861759-2.
- Sur Valores S.A., CUIT 30-71823921-0.
- Sur Crypto S.A., CUIT 30-71873836-5.
- Centro de Inversiones Concordia S.R.L., CUIT 33-71615546-9.
- Ars Cambios S.A.S., CUIT 30-71598555-8.
- Fenus S.A.S., CUIT 30-71602087-4.
- Roma Inversiones S.A., CUIT 30-71683070-1.
- Cluster Palace Beach S.A., CUIT 30-71823951-2.
- Abo Inversiones S.A., hoy Sur Finanzas Beach S.A., CUIT 30-71677971-4.
- Valle Business S.A., CUIT 30-71674305-1.
- SF Inversiones S.A., CUIT 30-71873833-0.
- Roncalom S.A., CUIT 30-71597878-0.
Los clubes y la defensa
Otro tramo de la investigación alcanza a los contratos de sponsoreo entre la financiera y distintas entidades deportivas. Según los investigadores, esos acuerdos habrían permitido presentar como legítimos movimientos de dinero que no tenían una contraprestación real. La pesquisa busca establecer si las empresas del grupo fueron utilizadas para lavar activos y obtener ganancias ilícitas mediante la administración fraudulenta de los clubes.
La investigación comprende a 17 instituciones deportivas: Independiente, Racing, San Lorenzo, Barracas Central, Banfield, Platense, Acassuso, Almirante Brown, Defensores de Belgrano, Deportivo Armenio, Dock Sud, Excursionistas, Los Andes, Morón, Estrella del Sur de San Vicente, Temperley y Victoriano Arenas.
Vallejo ya se había presentado a declarar el 26 de mayo, cuando el expediente estaba a cargo del juez Luis Armella. En aquella oportunidad, entregó un escrito, rechazó las imputaciones y no respondió preguntas. "Con respecto a la asociación ilícita me declaro inocente", sostuvo. Además, calificó la causa como mediática y aseguró que estaba a disposición del juzgado desde diciembre de 2025.
En su defensa, afirmó que tenía un patrimonio declarado de $1800 millones y atribuyó el origen de sus fondos a su trabajo y a sus empresas. También negó ser responsable de cuestiones administrativas, contables y tributarias, para las que dijo contar con asesoramiento interno y externo. Respecto de su vínculo con Banfield, sostuvo que había actuado como sponsor y que le había otorgado un préstamo al club. Aseguró que desconocía los manejos internos de la institución y se presentó como un acreedor que todavía no había recuperado el dinero ni los intereses.