El granizo acecha San Juan y el seguro básico no cubre ni un vidrio: cuánto sale blindar el auto
Con El Niño en el horizonte, las consultas por seguros contra granizo subieron hasta un 20% en San Juan. Pero hay un detalle que muchos descubren tarde: tener seguro contra terceros no cubre ni un vidrio roto por la piedra. ¿Cuánto sale realmente protegerse?
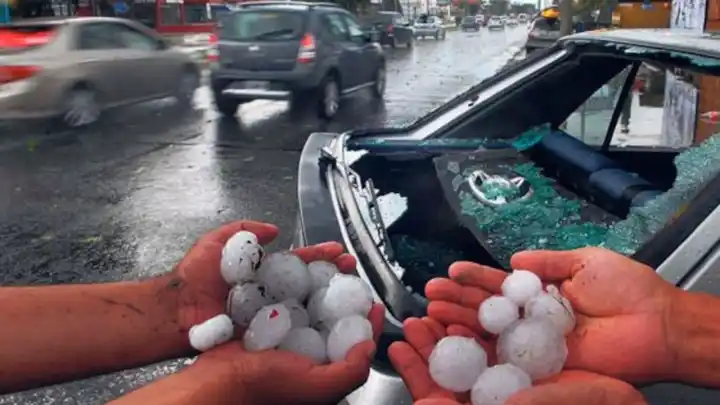
La posibilidad de que El Niño desate lluvias intensas y piedra sobre San Juan puso en alerta a los dueños de autos y casas. Según el asesor de seguros Óscar Ortíz, las consultas por coberturas contra granizo treparon entre un 15% y un 20% respecto del año pasado, aunque el volumen de contrataciones todavía no marca un salto extraordinario.
Lo dijo en diálogo con Buen Día Día. El movimiento se explica por la prevención: muchos sanjuaninos quieren revisar qué dice su póliza antes de que arranque la temporada de verano, cuando los eventos climáticos suelen golpear más fuerte. Pero el bolsillo manda y buena parte de los clientes sigue optando por lo mínimo.
El error más común: creer que el terceros alcanza
Ortíz fue tajante en un punto que suele generar sorpresas desagradables. Tener un seguro contra terceros no protege el propio vehículo de una granizada. Esa cobertura responde por los daños que uno le causa a otro, no por los golpes que la piedra deja en el capó o el techo.
Para quedar cubierto frente al granizo hay que subir de nivel: contratar una póliza intermedia, completa o todo riesgo, siempre según lo que ofrezca cada compañía. Y ahí aparece el problema de la antigüedad: las aseguradoras suelen poner trabas a los autos de más de 15 años, por lo que conviene chequear las condiciones particulares antes de firmar o de modificar lo que ya se tiene.
La diferencia entre una cobertura y otra no es menor. Con un todo riesgo, la empresa puede hacerse cargo de los daños parciales del auto asegurado incluso si el conductor fue el responsable del siniestro, de acuerdo con los términos del contrato. Con una póliza limitada a terceros, en cambio, la reparación del propio rodado queda en manos del dueño.
Cuánto cuesta sumar la protección contra la piedra
Los números que tiró el asesor en el programa sirven de referencia, aunque no son tarifas uniformes. Para un vehículo de entre 15 y 20 millones de pesos, un seguro contra terceros rondaba los $30.000 mensuales. Las coberturas intermedias que incluyen granizo se ubicaban entre $50.000 y $60.000 o más, mientras que un todo riesgo podía llegar a $70.000 u $80.000 por mes, según la compañía y el modelo.
Más adelante, Ortíz estimó que una cobertura intermedia para un auto podía costar entre $60.000 y $80.000 mensuales. Si a eso se le suma un seguro de vivienda con protección ampliada frente a inundaciones y terremotos, el presupuesto conjunto podía trepar a unos $150.000 mensuales. Todo depende de las características de los bienes y de las coberturas elegidas.
La trampa de los daños por agua
El granizo no es la única preocupación. El asesor también detectó un aumento de consultas por seguros de vivienda, tanto por robo como por el temor a terremotos e inundaciones. Y ahí hay otra confusión frecuente que puede costar caro.
Las pólizas que cubren daños por agua no necesariamente contemplan una inundación provocada por lluvias extraordinarias o por el desborde de un río. La cobertura habitual responde, por ejemplo, a la rotura de una cañería o de un tanque que inunda la casa. Pero el agua que entra desde afuera por un fenómeno natural exige una cobertura específica, que no todas las compañías ofrecen.
Además, cada contrato fija límites de indemnización según la suma asegurada. Por eso Ortíz recomendó verificar expresamente si la póliza incluye inundaciones y cuál es el monto máximo que reconoce. Con los terremotos pasa algo similar: algunas aseguradoras cubren ciertos daños estructurales y otras suman protecciones adicionales bajo condiciones particulares. Asumir que todo está cubierto es el peor camino.
Ojo con las pólizas baratas de banco
El especialista también apuntó a las pólizas estandarizadas que se venden a través de bancos y otros canales. Un precio bajo no garantiza que el seguro contemple los riesgos que cada propietario realmente necesita cubrir.
Su consejo es concreto: revisar las condiciones particulares con un asesor y pedir una propuesta acorde al vehículo o a la vivienda que se quiere proteger. Anticiparse, comparar alternativas y leer las exclusiones y los límites de indemnización son pasos clave para que el seguro responda cuando de verdad hace falta. Granizo e inundación son coberturas distintas y deben verificarse por separado.