Una reparación por daños de granizo puede superar el millón y medio de pesos, pero la cláusula que lo cubre tiene una condición que muchos automovilistas pasan por alto al firmar. ¿La tenés en tu póliza?
Mabel Yanzón, productora de seguros, reveló en Radio Mil20 qué cláusula hay que pedir para cubrir el granizo y cuánto cuesta por mes en San Juan. La temporada de tormentas ya está instalada en la provincia y la consulta por este tipo de protección creció entre los automovilistas.
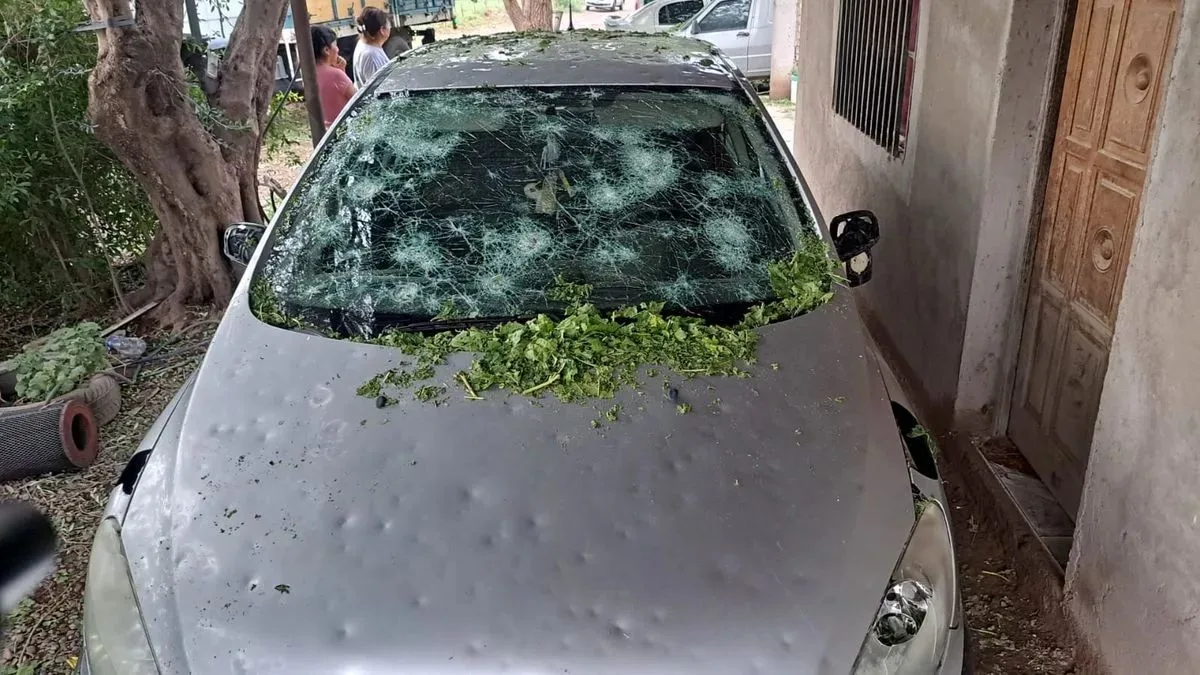
El dato que más pesa no es la prima mensual, sino lo que cuesta reparar un vehículo dañado por el hielo. Según la especialista, hoy hay arreglos por daños de granizo que superan el millón y medio de pesos.
La cláusula que casi nadie pide
Yanzón fue precisa: para tener cobertura frente al granizo no alcanza con un seguro contra terceros ni con una póliza básica. Hay que contratar una cláusula específica y verificar que figure en el contrato.
Cuando está incorporada, la protección contempla daños parciales y totales derivados del fenómeno. El problema es que muchos conductores creen estar cubiertos y descubren lo contrario recién cuando cae la piedra.
Cuánto sale por mes
La cobertura suele sumarse junto con otras, como robo e incendio, por lo que el valor final depende del vehículo y de la aseguradora. Yanzón estimó que, según la compañía, el modelo y el año del auto, hay pólizas desde los 35.000 o 40.000 pesos mensuales, mientras que otras se ubican entre 40.000 y 50.000 pesos.
No existe una tarifa única: cada firma fija sus propias condiciones. Por eso la relación entre la prima mensual y el costo de reparación aparece como el dato central para evaluar si conviene o no contratarla.
Qué revisar antes de firmar
El tomador debe pedir la ampliación expresamente y revisar que esté incluida en la documentación. Si se modifica una póliza ya vigente, las compañías suelen pedir fotografías previas para constatar el estado del vehículo y detectar daños anteriores.
“Hay que verificar que no tenga daño anterior”, explicó Yanzón. Si el auto ya presenta abolladuras o tiene el parabrisas dañado, la aseguradora puede aceptar la cobertura bajo determinadas condiciones o reconocer solo un porcentaje de un daño nuevo.
Otro punto a tener en cuenta: estas pólizas no tienen período de carencia y comienzan a regir desde el momento de la contratación, siempre que el pago esté al día. En Argentina, el vencimiento opera a las 12 del mediodía de la fecha correspondiente.
Granizo no es inundación
Yanzón diferenció el granizo de otras contingencias climáticas que también golpean a la provincia. Una cobertura por granizo no implica protección automática frente a crecientes o bajadas de agua, porque se trata de riesgos distintos.
“Granizo es granizo”, sostuvo la productora al explicar que los daños por inundación o arrastre del vehículo requieren otra cobertura o un análisis específico de la póliza contratada.
Algunas aseguradoras ofrecen paquetes que incluyen granizo, lluvias, vendavales, tornados y huracanes, pero no todas trabajan con las mismas condiciones. Además, si un vehículo asegurado en San Juan sufre daños en otra provincia, en términos generales la cobertura rige en todo el territorio argentino, y varias compañías extienden la protección a países limítrofes.
El precio, insistió Yanzón, depende de la ubicación del riesgo: las tarifas pueden variar entre provincias como San Juan y Mendoza.