El negocio de fútbol 5 en pleno centro de Salta que despertó una pregunta incómoda entre comerciantes
En pleno centro de Salta, un complejo de fútbol 5, bar y restaurante funciona en una manzana que pertenece a la Iglesia desde hace siglos. La pregunta que ahora se hacen los comerciantes de la zona puede cambiarles las cuentas a más de uno.
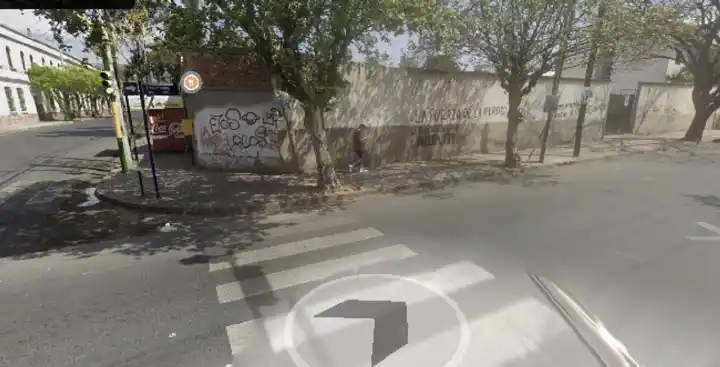
Un emprendimiento inaugurado hace poco en el corazón de Salta puso sobre la mesa un interrogante que los comerciantes de la zona ya se hacen en voz baja: ¿qué régimen impositivo rige cuando en un inmueble de la Iglesia católica funcionan actividades comerciales?
El complejo ocupa la manzana delimitada por Zuviría, Mitre, Alsina y Necochea. Allí funcionan tres canchas de fútbol 5 con césped sintético e iluminación, además de quincho, vestuarios, bar o restaurante, estacionamiento propio, wifi y parrillas.
La parcela pertenece al Seminario Conciliar de Salta, es decir, a la Iglesia Católica. Según los registros parcelarios, el vínculo de esa tierra con la institución religiosa se remonta a varios siglos, incluso a tiempos anteriores a la conformación del Estado provincial, publica Cuarto Poder.
Qué dice la ley sobre la exención
El artículo 136 del Código Fiscal salteño establece que están exentas del Impuesto Inmobiliario las parcelas de propiedad de la Iglesia Católica Apostólica Romana y de las corporaciones religiosas que estén dentro de ella, “solamente con respecto a las parcelas destinadas al cumplimiento de sus fines específicos”.
La norma ata el beneficio al destino del inmueble, no solo a la titularidad. El régimen provincial también contempla beneficios específicos para el Arzobispado y las parroquias.
El Ente Regulador de los Servicios Públicos mantiene, por ejemplo, un régimen de subsidio para inmuebles de titularidad del Arzobispado cuyas actividades correspondan al culto católico. Entre la normativa que el organismo identifica figuran la Ley 1621, sobre exención de pago de impuestos al Arzobispado y parroquias, y la Ley 1645, referida a las comunidades franciscanas.
Antecedentes que avivan la discusión
No es la primera vez que aparecen cuestionamientos sobre propiedades vinculadas a instituciones religiosas utilizadas para actividades comerciales.
Una investigación periodística de hace ocho años descubrió en España 716 una sandwichería funcionando en un inmueble perteneciente a la Arquidiócesis. En Alvarado 351, una propiedad vinculada a la Iglesia albergaba una agencia de viajes, una empresa constructora y un hostal.
La pregunta, ahora, es si el complejo de fútbol 5 y restaurante queda alcanzado por el mismo criterio que la ley fija para las parcelas con fines específicos. Los comerciantes de la zona esperan una respuesta.