El proyecto de Milei para los endeudados ya está en danza: el detalle que dejó a todos mirando para otro lado
El proyecto de Milei para los endeudados ya circula entre los aliados y promete cambiar cómo se piden créditos en billeteras virtuales. Pero hay un punto que el texto no toca y que afecta a miles que hoy no pueden pagar: ¿qué pasa con los morosos actuales?
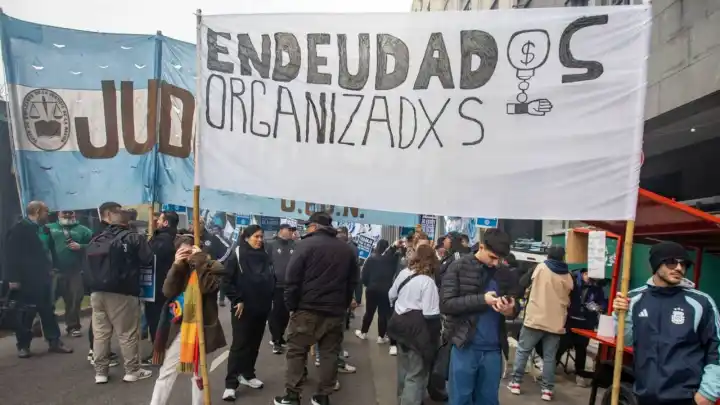
El oficialismo ya puso a circular entre sus aliados el borrador de la ley para deudores y, según pudo confirmar El Destape, el texto tiene un costado que promete polémica: legisla solo hacia adelante. Es decir, no contempla a quienes ya sacaron un préstamo y hoy no pueden pagarlo.
La iniciativa, bautizada como “Ley de Transparencia Crediticia, Educación Financiera, Mitigación del Fraude Digital y Protección de los Consumidores”, busca fusionar más de 70 proyectos sobre morosidad que distintos bloques presentaron en el Congreso. Con este texto, La Libertad Avanza intentará conseguir dictamen de mayoría este miércoles en el plenario de comisiones, paso previo para que el articulado llegue al recinto.
El proyecto aclara que la nueva normativa “no importará la creación de fondos, subsidios, organismos nuevos ni transferencias obligatorias a las provincias o a la Ciudad Autónoma de Buenos Aires”.
Qué cambia para quien pide un crédito
Uno de los ejes es la información al usuario. Las fintech y billeteras virtuales estarán obligadas a mostrar el Costo Financiero Total Efectivo Anual (CFTEA) con relevancia, sin que quede tapado por la cuota o una tasa promocional. También deberán desglosar los impuestos por separado.
Para los créditos de corto plazo, los más comunes en billeteras virtuales, el texto exige que se aclaren el importe neto que recibirá el usuario, el total a devolver si paga en término, la fecha de vencimiento y los conceptos que integran el costo. Además, cada persona podrá acceder gratis a su perfil de riesgo crediticio y corregir información.
El proyecto no fija topes a las tasas de interés, pero sí habilita la cancelación anticipada parcial o total de las deudas. Solo podrán cobrarse comisiones por precancelación si están admitidas por la normativa, informadas antes y justificadas objetivamente.
Consentimiento, fraude y botón de arrepentimiento
En sintonía con el argumento presidencial que atribuye el aumento de la morosidad a la falta de educación financiera, la iniciativa modifica la Estrategia Nacional de Inclusión Financiera y suma contenidos sobre crédito, costos, fraude, protección de datos y derechos de los usuarios en entornos digitales.
También impone instancias obligatorias al pedir un crédito: consentimiento explícito, autenticación reforzada, doble validación y aceptación separada de la solicitud. “El silencio, la inacción y las opciones preseleccionadas no configuran consentimiento. Los cargos correspondientes a productos o servicios no solicitados o no consentidos serán improcedentes”, señala el artículo 10.
En materia de fraudes, distingue tres supuestos: cargos no pactados, operaciones desconocidas pendientes de investigación y fraudes o fallas confirmados. Los cargos no pactados o reconocidos como indebidos deberán reintegrarse en el plazo que fije la reglamentación.
Por último, incorpora un botón de arrepentimiento que podrá usarse hasta 10 días hábiles después de adquirido el crédito, con un mecanismo digital visible, directo, gratuito y de fácil acceso. Y habilita la portabilidad para que el usuario reemplace una financiación por otra ofrecida y aprobada voluntariamente por otro proveedor.