El Riesgo País se disparó a 805 puntos: la causa que el mercado no esperaba
El Riesgo País se disparó a 805 puntos y el Merval cayó 4,5% en dólares. El pago al FMI y el temor a que Trump pierda el Senado en EE.UU. encendieron las alarmas: el mercado ya descuenta que no habrá otro salvataje y apunta a las reservas del BCRA como única salida.
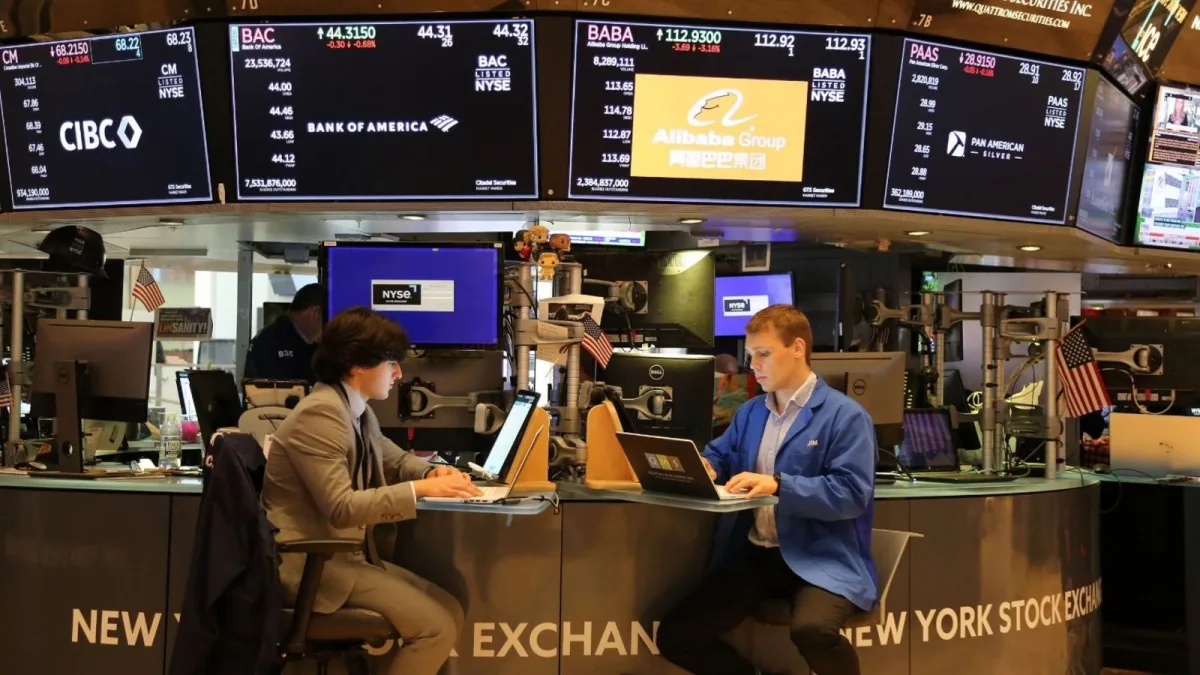
El Riesgo País superó los 800 puntos este lunes y encendió las alarmas en la city porteña. El indicador que mide el spread de los bonos argentinos respecto de los treasuries estadounidenses cerró en 805 puntos básicos, en una jornada en la que el dólar mayorista que administra el Banco Central marcó un nuevo récord nominal y las acciones se hundieron tanto en la Bolsa de Comercio como en Wall Street.
El detonante no fue uno solo. El mercado combinó dos preocupaciones que se potenciaron entre sí: la dificultad del Gobierno para afrontar los vencimientos con el FMI y el temor a que una derrota electoral de Donald Trump en las elecciones de medio término en Estados Unidos ponga en duda un nuevo salvataje financiero que la administración de Javier Milei necesitaría para llegar con chances a la reelección del año próximo.
La desconfianza ya no se limita a los títulos públicos. El castigo se extendió a los activos privados: el índice Merval cayó 4,5% medido en dólares y los ADR de las empresas argentinas que cotizan en Nueva York se desplomaron hasta 12,8%, como el caso de IRSA, y 8,1% en Cresud, ambas del mismo grupo.
Los dos factores que potenciaron la crisis
El primero es el pago al FMI que el Gobierno debe enfrentar esta semana. El mercado lo lee como la evidencia de las dificultades financieras que atraviesa la administración de Milei para cumplir con sus compromisos externos.
El segundo es el escenario electoral estadounidense. Las elecciones de este martes definen el control de ambas cámaras del Congreso, hoy en manos de los republicanos de Trump, pero las encuestas no descartan un vuelco. La percepción dominante es que no habrá un nuevo rescate financiero para la Argentina.
A esas dos cuestiones se suma una convicción que recorre las mesas de dinero: que Milei no flexibilizará el duro ajuste monetario y fiscal que ya llevó a la economía a una recesión sin señales claras de recuperación en el último trimestre del año, un cuadro que golpearía sus aspiraciones reeleccionarias en 2027.
Qué puede pasar si Trump pierde el Senado
El control del Congreso estadounidense es la variable que más miran los operadores. Si Trump solo pierde la Cámara de Representantes, podría conservar un grado de gobernabilidad aceptable. Pero si también pierde el Senado, los analistas estiman que el Riesgo País argentino podría dispararse por encima de los mil puntos.
El punto de partida es elocuente: el 10 de julio pasado el indicador tocó el piso de la gestión Milei, con 402 puntos básicos. Desde entonces se duplicó hasta los 805 puntos del cierre de este lunes.
La comparación regional quedó trunca por el feriado que paralizó las plazas de Brasil, México y Colombia. Aun así, el resto de los países de la región muestra un riesgo país más moderado y jornadas bursátiles que alternan subas y bajas, mientras el mercado local mantiene una clara tendencia bajista: el Merval acumula una caída de 25% en dólares en lo que va del año.
El pago al FMI: la cuenta que no cierra
El Gobierno tiene por delante un pago al Fondo Monetario Internacional de 648 millones de DEG, equivalentes a unos 877 millones de dólares, y en diciembre otro por 250 millones de DEG, cerca de 340 millones de dólares. Al jueves pasado, último dato disponible, el saldo en la cuenta del Tesoro en el Banco Central en moneda extranjera era de 860 millones de dólares.
En diciembre llegaría un desembolso del FMI por unos 900 millones de dólares, pero sigue condicionado a que el Gobierno anuncie medidas acordadas con los técnicos y luego el directorio del organismo las apruebe. En esa instancia, los técnicos advirtieron que la intención oficial era obtener financiamiento de los mercados de capitales nacionales, de socios oficiales y de los ingresos por privatizaciones.
El problema es que desde agosto pasado el Gobierno no puede colocar deuda en dólares en el mercado local, el proceso de privatizaciones no alcanza a cubrir los vencimientos y, con un riesgo país que este lunes se disparó a 805 puntos, tampoco puede hacerlo en los mercados internacionales.
Para el mercado, la única fuente de financiamiento que le queda al Gobierno para afrontar esos vencimientos y otros con organismos internacionales y acreedores privados es comprar dólares directamente de las reservas internacionales del BCRA, lo que pone en duda la estrategia para el próximo año.
Las reservas: la advertencia de CP Consultores
Un informe de CP Consultores, que dirige Pablo Moldovan, puso el foco en la fragilidad de las reservas. “El potencial faltante de divisas convive con una posición patrimonial del BCRA que continúa siendo frágil. Actualmente, estimamos que las reservas netas del BCRA rondan los U$S 12.000 millones, pero descontando el aporte del último préstamo del FMI, la posición pasa a ser negativa por alrededor de U$S 3.000 millones”, advirtió.
Sin embargo, el mismo trabajo señaló que “la experiencia de los últimos episodios de crisis cambiaria demuestra que el BCRA suele hacer frente a las crisis no a través de su posición patrimonial, sino mediante su posición de liquidez de corto plazo. En este caso, las estimaciones son más optimistas y ubican las tenencias líquidas del BCRA en alrededor de U$S 22.000 millones”.