El seguro le rechazó el robo de la moto por una cuota impaga: lo que resolvió la Justicia
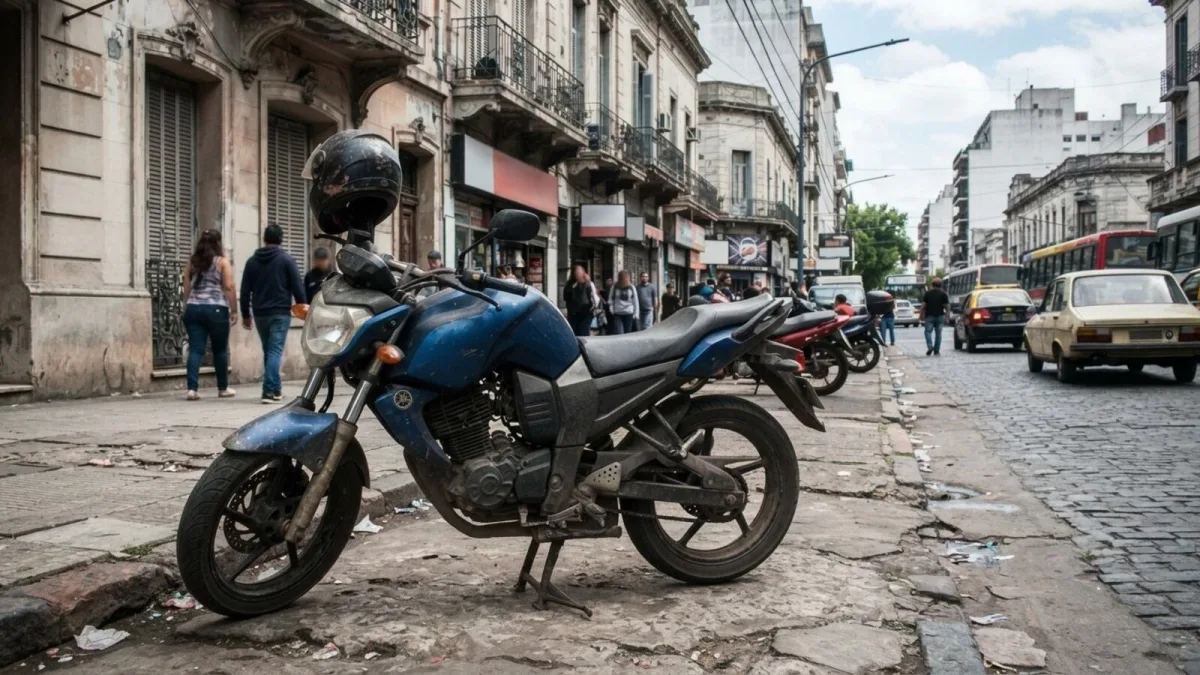
Un joven de 29 años dejó su moto estacionada en Constitución y cuando la fue a buscar ya no estaba. La aseguradora le negó la cobertura por una cuota impaga, pero la Justicia encontró un detalle clave en el accionar de la empresa y ordenó una indemnización millonaria.
Un joven de 29 años denunció el robo de su Yamaha FZ16 en Constitución y la aseguradora se negó a cubrirlo porque el débito automático de la prima no se había acreditado. La Justicia revocó el rechazo y ordenó una indemnización millonaria más la reposición del vehículo.
El hecho ocurrió el 10 de marzo de 2022, cuando el dueño de la moto descubrió que se la habían llevado del lugar donde la había dejado estacionada en la vía pública, en el barrio porteño de Constitución. Hizo la denuncia policial y después inició el reclamo ante la compañía de seguros.
La respuesta de la empresa fue negativa: sostuvo que la cobertura estaba suspendida al momento del robo porque el pago de la prima no se había concretado.
El detalle del débito automático que complicó todo
La póliza tenía vigencia mensual, del 19 de febrero al 19 de marzo de 2022. El problema surgió porque el débito automático de $2.539 fue rechazado por falta de fondos en la cuenta bancaria del cliente.
El joven aseguró que había adherido el pago al débito automático y que no sabía que la operación no se había realizado. Además, señaló que cuando denunció el robo, la aplicación de la aseguradora seguía mostrando la cobertura como activa.
Ante la negativa, presentó una demanda en la que reclamó $700.000 por el valor de reposición de la motocicleta, $500.000 por privación de uso, $600.000 por daño moral y $500.000 por daño punitivo.
Qué argumentó la Cámara Comercial para fallar a favor del asegurado
En primera instancia, la Justicia había rechazado la demanda. La magistrada consideró que la falta de pago de la prima generaba la suspensión automática de la cobertura, según las condiciones de la póliza y la Ley de Seguros.
Sin embargo, la Sala C de la Cámara Nacional de Apelaciones en lo Comercial revocó ese fallo y analizó el caso desde la relación de consumo. Los jueces entendieron que el cliente había expresado su voluntad de mantener el seguro vigente al adherir al débito automático.
También remarcaron que no se comprobó que la compañía le hubiera informado sobre el rechazo de la operación bancaria ni sobre las consecuencias que eso podía tener para la cobertura. Para el tribunal, la empresa debía advertirle que el pago no se había realizado y que podía quedarse sin protección, para que pudiera regularizar la situación antes del robo.
Cuánto deberá pagar la aseguradora
La Cámara reconoció una indemnización de $2.000.000, dividida en dos conceptos: $1.000.000 por privación de uso y $1.000.000 por daño moral.
A ese monto se le suma el valor de reposición de la motocicleta. Para determinarlo, el tribunal ordenó que la compañía informe en un plazo de diez días cuánto cuesta asegurar un vehículo de características similares y con la misma antigüedad que tenía la Yamaha FZ16 al momento del robo. Si ese modelo ya no se comercializa en el mercado local, deberá tomar como referencia una motocicleta que lo haya reemplazado o una de prestaciones equivalentes.
En cambio, los jueces rechazaron el pedido de daño punitivo de $500.000 porque consideraron que no se demostró una conducta intencional, reiterada o de especial gravedad por parte de la aseguradora.