El subproducto que casi nadie miraba ahora vale millones: el giro que cambió todo
El sebo bovino dejó de ser un residuo barato y se convirtió en un insumo clave para la nueva industria energética de Estados Unidos. Lo que cambió para los frigoríficos argentinos y por qué el negocio ya tiene fecha de vencimiento.
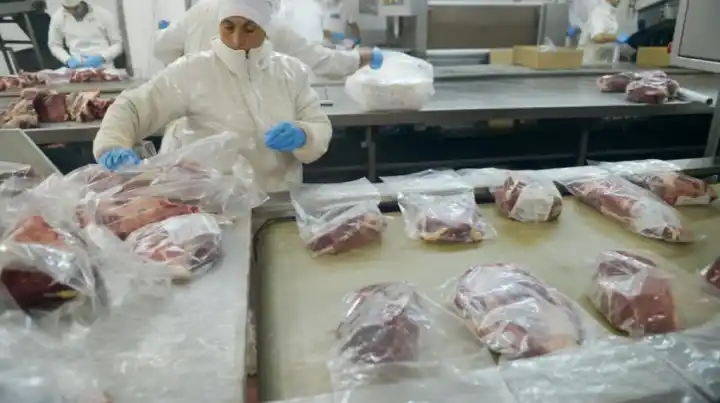
El sebo bovino, ese residuo grasoso que durante décadas terminaba en jabones y velas, se transformó en uno de los productos más codiciados del comercio argentino. Las exportaciones locales de este derivado se multiplicaron por más de 20 en apenas diez años, según un informe de la Bolsa de Comercio de Rosario (BCR) elaborado por Ana Rubiconi, Bruno Ferrari y Emilce Terré.
En 2015, la Argentina colocaba apenas 6.819 toneladas en el exterior. En 2025, los envíos alcanzaron las 154.808 toneladas, equivalentes a 125,2 millones de dólares. La BCR describió ese volumen como “inimaginable” una década atrás.
El salto no se explica por lo que pasó dentro del país, sino por lo que ocurrió afuera. La producción de sebo depende de la faena: se obtiene del procesamiento de los subproductos del ganado en los frigoríficos. En casi quince años, el volumen faenado creció un 25%, mientras que las exportaciones de sebo lo hicieron un 4480%.
El motor está en Estados Unidos
Desde 2020, Estados Unidos desarrolló a gran escala una industria de diésel renovable. Según la Energy Information Administration (EIA), la producción pasó de unos 7,2 millones de barriles anuales a fines de 2018 a 69,4 millones en 2025, con la mayor expansión concentrada en 2022 y 2023.
A diferencia del biodiésel tradicional, el diésel renovable se elabora por hidrotratamiento y es químicamente equivalente al de origen fósil, lo que permite usarlo sin límites de mezcla. Eso amplió el mercado y llevó a convertir refinerías de petróleo, que empezaron a demandar aceites y grasas en volúmenes enormes.
El consumo estadounidense de grasa bovina para biocombustibles trepó de unas 75.000 toneladas mensuales en 2021 a un máximo cercano a las 450.000 a fines de 2025: un crecimiento superior al 720% en menos de cinco años.
¿Por qué eligen el sebo?
Hay dos razones. La primera es técnica: es una grasa muy saturada, con un perfil de ácidos grasos comparable al del aceite de palma, lo que la hace apta para los procesos de hidrotratamiento con los que se producen el diésel renovable y el combustible de aviación sostenible.
La segunda es regulatoria y quizás la más determinante: el sebo califica con una intensidad de carbono menor que la de los aceites vegetales. La intensidad de carbono (CI) mide las emisiones de gases de efecto invernadero de todo el ciclo de vida del combustible por unidad de energía. El modelo GREET del Argonne National Laboratory parte de que el animal se cría para producir carne, así que la huella de la ganadería se asigna a ese producto principal. El cálculo del sebo arranca recién en el proceso de rendering, sin las etapas previas. El aceite de soja, en cambio, es el producto primario del cultivo e incorpora labores agrícolas, fertilizantes, transporte y molienda.
Dos esquemas resumen los beneficios para Estados Unidos. El crédito 45Z del Departamento del Tesoro paga hasta un dólar por galón y varía en función inversa de la intensidad de carbono; reemplazó a un esquema de monto fijo que venció a fines de 2024. El Low Carbon Fuel Standard de California, por su parte, obliga a reducir la intensidad de carbono promedio del combustible y genera créditos proporcionales. Sus enmiendas de noviembre de 2024 pusieron un tope a los créditos de biodiésel elaborado con aceites de soja y canola vírgenes. Además, la EPA fijó para 2026 y 2027 los volúmenes obligatorios de mezcla de biocombustibles más altos de la historia estadounidense.
Un mercado que se dio vuelta
El volumen mundial importado de sebo bovino se mantuvo relativamente estable, en torno a los 2 millones de toneladas anuales. Lo que cambió fue la composición de esa demanda: Estados Unidos, que antes explicaba una porción marginal, pasó a concentrar más de la mitad en 2025. El resto de los destinos redujo sus compras de manera sostenida.
Buena parte del sebo que antes iba a jabonería, oleoquímica y alimentación animal se reasignó al uso energético. Al dejar de ser un residuo barato, fue reemplazado parcialmente en esos usos por derivados sintéticos o de origen vegetal.
Del lado de la oferta, Estados Unidos pasó de ser el segundo exportador mundial en 2015 al sexto en 2025: retuvo su producción para abastecer su industria de combustibles. Ese espacio lo ocuparon proveedores del hemisferio sur. Brasil es el caso más notable: hace diez años estaba en el puesto 31, con menos de 1.000 toneladas anuales, y hoy es el segundo exportador mundial de grasas bovinas, con 402.000 toneladas, un volumen casi similar al de Australia, que lidera el ranking.
La Argentina siguió un camino parecido. En 2015 ocupaba el puesto 15 del ranking mundial, con el 0,4% del comercio internacional de la posición. En 2025 llegó al cuarto lugar, con el 7,8% del total, detrás de Australia, Brasil y Canadá.
El caso argentino y la advertencia para 2026
El crecimiento exportador argentino vino con una reorientación completa de los destinos. En el promedio 2018-2022, los principales compradores eran Países Bajos y Brasil, con Estados Unidos en un rol menor. En el promedio 2023-2026, con el último año aún en curso, Estados Unidos concentró cerca del 60% del total y Uruguay una cuarta parte, mientras la participación brasileña se redujo marcadamente.
Hay un rasgo local que llama la atención: a diferencia de otros países productores, la industria argentina de biocombustibles no usa grasas animales. El biodiésel se elabora con aceite de soja, según consigna la Secretaría de Agricultura. Todo el sebo disponible queda entonces para el mercado externo o los usos industriales tradicionales.
Pero hay una advertencia. A partir de 2026, el crédito 45Z excluye de elegibilidad al sebo bovino importado. Los envíos hacia Estados Unidos en los primeros siete meses del año registraron una caída moderada, del 4% interanual para el mismo período de 2025. Dos factores ayudan a explicarla: la demanda estadounidense excede su capacidad de abastecimiento interno, y los operadores del mercado señalan que, con obligaciones de mezcla en aumento, los volúmenes importados seguirían siendo un componente relevante de la oferta. A eso se suma que el sebo mantiene sus destinos tradicionales: oleoquímica, jabonería y alimentación animal.
La fuerte absorción interna que Estados Unidos hace de su propia producción es lo que abrió el espacio que Brasil y Argentina ocuparon en el mercado internacional, tanto para uso energético como para los segmentos tradicionales de demanda.