Ganó Lula y el real se derrumba: los dos efectos opuestos que ya calculan los economistas
¿Cuánto tendría que caer el real para que las vacaciones en Brasil se abaraten de verdad? Los economistas ya calcularon el número y no es el que muchos esperan.
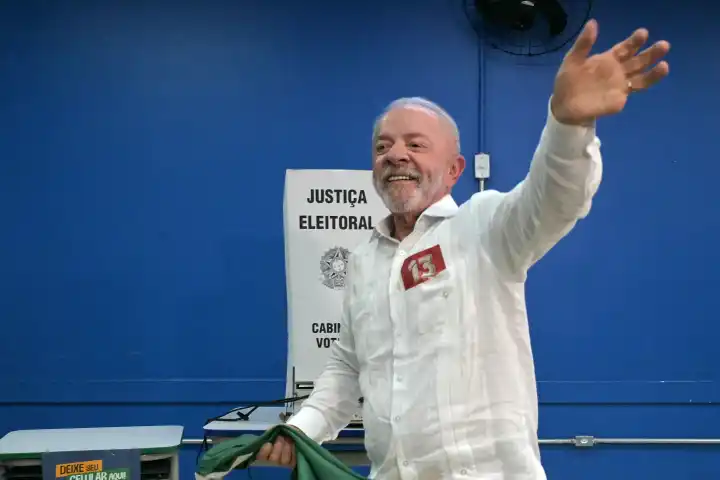
La victoria de Luiz Inácio Lula da Silva en el balotaje brasileño, tras imponerse a Flávio Bolsonaro, encendió las alarmas entre los economistas argentinos. El mismo movimiento del real que golpearía a las acciones y los bonos locales podría, al mismo tiempo, abaratar las vacaciones de verano en Brasil. Todo dependerá de cuán profunda sea la reacción de los mercados.
Las primeras señales ya se veían antes de la apertura: según Fernando Marull, socio de FMyA, la Bolsa brasileña caía cerca de un 16% en el premarket. El especialista no duda de que el impacto cruzará la frontera.
“Va a presionar a la Argentina, al menos mañana. Debería pegar negativamente en las acciones, los bonos y el dólar, porque en la primera vuelta el impacto había sido positivo”, explicó Marull, que estimó una depreciación del real cercana al 5%.
El efecto dominó sobre los activos argentinos
La lógica es la de un contagio regional. Fernando Camusso, director de Rafaela Capital, recordó que tras la primera vuelta el real se había apreciado un 4%, el Ibovespa subió cerca de un 8% y el EWZ avanzó más de un 12%. Ahora ese movimiento podría desarmarse parcialmente.
“Una caída de Brasil puede generar ventas en otros activos de la región, presionar sobre los ADR y los bonos soberanos argentinos y provocar una nueva suba del riesgo país. Además, una depreciación del real vuelve relativamente más cara a la Argentina y agrega presión sobre el tipo de cambio local”, detalló Camusso.
El analista aclaró que la magnitud del golpe dependerá de las primeras decisiones de Lula. “Si transmite disciplina fiscal y reconoce los límites políticos impuestos por un Congreso más conservador, la reacción podría moderarse”, sostuvo. Solo un escenario extremo, con una depreciación fuerte que obligue al Banco Central brasileño a subir la tasa Selic, ampliaría el contagio, algo que Camusso considera poco probable.
Christian Buteler sumó un componente político: el respaldo público de Javier Milei a Bolsonaro durante la campaña. “Creo que nos va a pegar tanto en acciones como en bonos. Habrá que ver también cómo se mueve el contexto internacional, pero me parece que este resultado nos va a afectar”, señaló.
“Primero, porque la derecha dejaría de ser tan hegemónica en la región y se cortaría la serie de triunfos que se vienen dando. Segundo, porque el Presidente se identificó mucho con la candidatura de Bolsonaro, lo apoyó públicamente e hizo declaraciones al respecto. Me parece que el triunfo de Lula también nos va a pasar factura a nosotros”, agregó.
Los informes previos al balotaje ya anticipaban el escenario. TSA Bursátil había calculado que el ETF EWZ podría caer un 18,5% con un triunfo de Lula, frente a un potencial de suba del 5% si ganaba Bolsonaro.
La gran incógnita es la política fiscal brasileña, con un déficit cercano al 9% del PBI explicado en buena medida por los intereses de la deuda pública. JP Morgan había advertido que, más allá del resultado, los inversores seguirían de cerca la composición del gabinete, la estrategia legislativa y la relación con el Congreso.
Andrés Reschini, de F2 Soluciones Financieras, fue más cauto: anticipó caídas y un real más débil, pero sin una depreciación abrupta. “Puede haber salida de capitales de Brasil y volatilidad. Habrá que ver si Lula decide corregir las cuentas fiscales. De todos modos, hasta tanto haya claridad sobre sus próximos pasos, el mercado puede optar por la cautela”, explicó.
Sobre el impacto local, relativizó: “No es un escenario favorable para el peso y la Argentina, pero tampoco una catástrofe. La Argentina tiene su mayor batalla en el plano interno, donde hay mucho margen para seguir mejorando”.
Exportaciones: el riesgo de un real más débil
Brasil es el principal socio comercial de la Argentina y un destino clave para la industria automotriz. Entre enero y septiembre de 2026, las exportaciones argentinas al país vecino sumaron US$9789 millones, con un alza interanual del 4,5%, mientras que las importaciones alcanzaron los US$12.005 millones, un 17% menos que en igual período del año anterior. El intercambio bilateral dejó así un déficit de US$2216 millones para la Argentina.
Según datos de la Bolsa de Comercio de Rosario, el 64% de las exportaciones argentinas a Brasil corresponde a manufacturas industriales. Un real depreciado encarecería relativamente esos productos para los compradores brasileños y golpearía la competitividad.
Pero el tipo de cambio no es la única variable. Gustavo Perego, director de Abeceb, señaló que cerca del 50% del comercio del Mercosur está vinculado al sector automotor, donde la evolución de la actividad económica pesa incluso más que el dólar.
El especialista advirtió además una perspectiva de desaceleración de la economía brasileña para 2027, con un crecimiento cercano al 1%, producto de la necesidad de un ajuste fiscal o de un eventual deterioro de la confianza. A eso se suma la evolución de los precios internacionales de las materias primas: una caída de las commodities complicaría aún más el panorama.
Vacaciones: la contracara que ilusiona a los argentinos
Si el real pierde valor frente al dólar, los consumos en destino podrían abaratarse para quienes elijan Brasil en el verano. “Impacto negativo en las bolsas y en el real, que va a presionar a perder valor, con lo cual se abaratan las vacaciones de los argentinos allá”, anticipó Perego.
Los operadores turísticos, sin embargo, piden cautela. Daniel Puddu, agente de viajes que estuvo recientemente en Río de Janeiro, señaló que los precios en dólares ya están alrededor de un 10% por encima de lo habitual: los pasajes a Río o Florianópolis, que antes se conseguían por unos US$400, ahora superan los US$500. Las tarifas hoteleras también están más caras que el año pasado, aunque compararlas con precisión es difícil por su carácter dinámico.
Puddu igual cree que Brasil seguirá siendo atractivo y recordó que las tarifas de verano se definen con anticipación. De hecho, aseguró que los operadores brasileños están más preocupados por el fenómeno de El Niño y su impacto en el clima que por una eventual caída de la demanda.
Julián Gurfinkiel, de Turismocity, relativizó el efecto cambiario: tras la primera vuelta el dólar pasó de 5,20 a 5,03 reales, pero en mayo cotizaba a 4,90, por lo que las variaciones recientes no representan todavía una diferencia significativa. Incluso con un dólar a 4,50 reales el efecto general sería acotado; recién en torno a los cuatro reales por dólar se notaría un cambio importante.
“Volví ayer de Brasil y el costo de las cosas es igual o menor que en la Argentina”, agregó.
En Despegar coincidieron: los pasajes aéreos y los alojamientos, que concentran buena parte del presupuesto, se comercializan en dólares, por lo que el impacto directo de los movimientos del real sería limitado. Los gastos cotidianos en destino —comidas, alquiler de sombrillas y reposeras— sí podrían variar, aunque en la empresa aclararon que es prematuro anticipar cuánto cambiaría el presupuesto total.
Así, el mismo real debilitado que presionaría sobre los activos argentinos y las exportaciones podría jugar a favor de los veraneantes. El alcance final dependerá de la reacción de los inversores, de las primeras definiciones económicas de Lula y de la evolución de ambas monedas.