Hartfield fue a la comisión, dio un número clave y lanzó una advertencia sobre las tasas
Un diputado misionero se sentó en la comisión que discute el sobreendeudamiento y tiró un dato que cambia el debate: el crédito pasó del 5% al 13% del PBI. Su advertencia sobre lo que podría pasar si se regula la tasa.
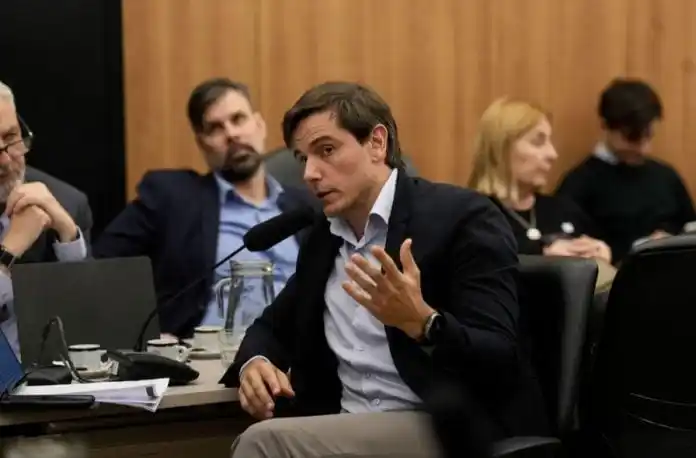
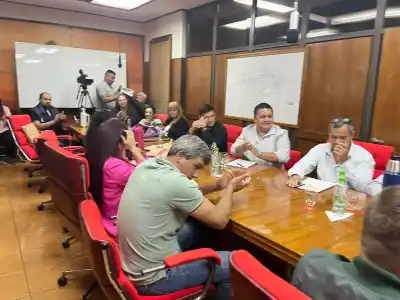
El diputado nacional por Misiones de La Libertad Avanza, Diego Hartfield, participó este martes del plenario de las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia de la Cámara de Diputados, convocado para analizar iniciativas vinculadas al sobreendeudamiento en el sistema de crédito.
Durante su intervención, el legislador misionero pidió diferenciar el incremento de la morosidad de una crisis generalizada de endeudamiento y remarcó que la Argentina sigue teniendo un nivel de crédito reducido frente a otros países de la región.
"Argentina no tiene una crisis de endeudamiento. Nuestro nivel de crédito es bajo, es muy bajo", sostuvo Hartfield, quien señaló que el crédito pasó de representar aproximadamente el 5% del PBI al inicio de la actual gestión a alrededor del 13%, todavía lejos de los niveles observados en otros países de la región.
La advertencia de Hartfield
En ese marco, el diputado advirtió que cualquier respuesta legislativa frente a los problemas de morosidad debe contemplar la necesidad de continuar ampliando el acceso al financiamiento. "Cualquier solución que planteemos tenemos que tener mucho cuidado de no volver a afectar el crédito", afirmó.
Hartfield también sostuvo que el crecimiento de la mora debe analizarse en un contexto en el que se produjo una recuperación del financiamiento. "También hay que reconocer que si sube la mora, de alguna manera es porque está subiendo el crédito. Los niveles de mora eran muy bajos porque prácticamente no había crédito algunos años atrás", explicó.
Qué dijeron los bancos en el plenario
La necesidad de preservar el acceso al financiamiento también fue planteada durante el plenario por representantes del sistema bancario. Javier Bolzico, presidente de la Asociación de Bancos Argentinos (ADEBA), destacó al crédito como una herramienta para el progreso económico de las familias y el desarrollo de las empresas, y señaló como uno de los desafíos de la Argentina incrementar sus niveles de bancarización y financiamiento.
Bolzico advirtió además sobre las consecuencias que podrían generar mecanismos de refinanciación compulsiva o una intervención estatal sobre contratos privados, al considerar que medidas de esas características podrían afectar las condiciones necesarias para el desarrollo del crédito, entre ellas la seguridad jurídica de los contratos.
En igual sentido, Paz Adrogué, gerenta de Técnica y Consejo Asesor de la Presidencia de la Asociación de Bancos de la Argentina (ABA), sostuvo que el sector comparte la preocupación por acompañar a quienes atraviesan situaciones de vulnerabilidad, aunque advirtió que algunas de las iniciativas bajo análisis podrían provocar un resultado contrario al buscado: "menos crédito, más caro y más exclusión financiera".
Impuestos, competencia y el costo del crédito
Hartfield se refirió también al costo del financiamiento y sostuvo que la reducción de impuestos constituye una de las herramientas para continuar disminuyendo las tasas. En ese marco, recordó la reducción de la carga tributaria nacional durante la actual gestión y planteó la necesidad de seguir avanzando progresivamente sobre tributos que inciden en el costo del crédito, siempre preservando el equilibrio de las cuentas públicas.
Asimismo, el legislador de La Libertad Avanza planteó que una mayor competencia entre quienes ofrecen financiamiento puede contribuir a generar mejores condiciones y tasas más bajas para los consumidores.
"Tenemos que dar las herramientas para que haya competencia", afirmó Hartfield, y explicó que la existencia de más actores disputando el mercado debería permitir que distintas entidades compitan ofreciendo tasas cada vez menores.
En contraposición, advirtió sobre las consecuencias que podría tener una regulación directa de las tasas: "Si vamos a regular otra vez la tasa, ¿qué va a hacer aquel que presta? Se va a retirar del mercado y termina perjudicando justamente a quienes más necesitan tomar un crédito".
Finalmente, Hartfield llamó a abordar la problemática de la morosidad con responsabilidad, buscando respuestas para quienes atraviesan dificultades financieras sin afectar la recuperación del financiamiento.
"Cualquier decisión que tomemos para solucionar o trabajar este tema tiene que ser muy responsable para no romper el crecimiento del crédito", concluyó.