La caída en las pymes chaqueñas se achicó, pero hay un número que sigue en rojo hace 17 meses
La caída de las pymes chaqueñas se achicó en septiembre y hasta hubo tres rubros en positivo. Pero el número que la Federación Económica viene registrando desde hace 17 meses sigue sin moverse del rojo.
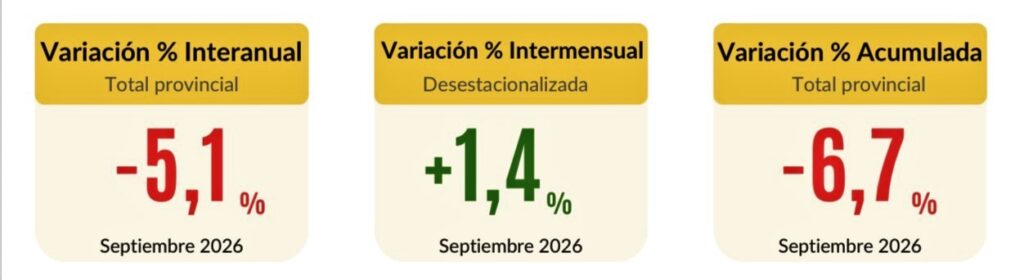
La actividad económica de las pymes chaqueñas volvió a caer en septiembre, aunque con menos fuerza que en los meses anteriores. El Índice Pyme de Actividad Económica (IPAE) de la Federación Económica del Chaco marcó una baja interanual del 5,1%, con un acumulado anual de -6,7% y una suba intermensual desestacionalizada del 1,4%, la más alta de 2026.
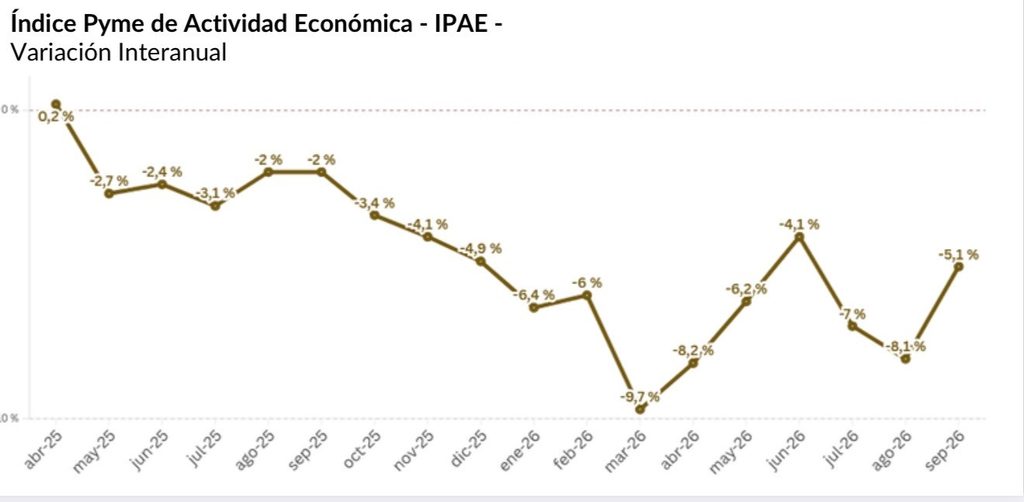
El dato corta una racha de dos meses de deterioro: en julio y agosto la caída interanual se había profundizado. Septiembre achica la baja tres puntos respecto del -8,1% de agosto y se convierte en el mejor registro desde junio (-4,1%).
Sin embargo, el informe no habla de recuperación. La serie interanual cumple diecisiete meses consecutivos en terreno negativo: es una moderación de la caída, no una salida del rojo.
Un promedio que esconde realidades muy distintas
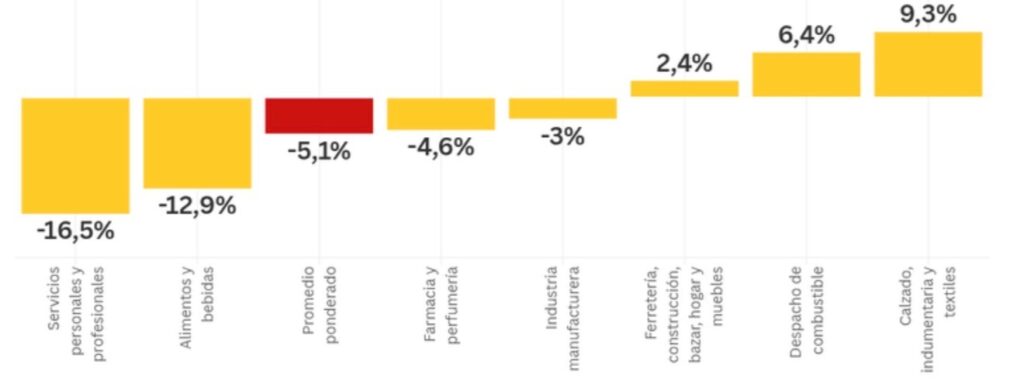
Detrás del número general hay una dispersión sectorial marcada. La brecha entre el rubro de mejor y peor desempeño llega a 25,8 puntos porcentuales: Calzado, Indumentaria y Textiles avanza 9,3% interanual, mientras Servicios Personales y Profesionales retrocede 16,5%.
Tres de los siete rubros relevados cerraron septiembre en positivo —Calzado, Despacho de combustible y Ferretería— y cuatro en negativo, contra los dos positivos de agosto. Cinco mejoraron su variación interanual respecto del mes previo y solo Alimentos y Bebidas y Farmacia y Perfumería la empeoraron.
La mejora se apoya en nichos concretos: la cosecha, la obra, la financiación y las promociones. No responde a una recuperación del ingreso de los hogares.
Qué dicen los comerciantes
El componente cualitativo del relevamiento describe un consumo sostenido sobre soportes puntuales. La caída de los ingresos disponibles de las familias, la falta de actualización de los sueldos —en particular los estatales— y la baja demanda concentran las menciones, junto con los costos elevados y el peso de las cargas previsionales e impositivas sobre la utilidad de los negocios.
La respuesta comercial es pareja y defensiva: combos, ofertas y venta con tarjeta de crédito y financiada. El patrón se repite mes a mes y tiene un costo claro: se defiende el volumen a costa del margen.
Los relevados identifican tres frentes de costos y competencia. El primero es el aumento de las tarifas de servicios y la inestabilidad del precio de los combustibles. El segundo, la carga impositiva y previsional, calificada de excesiva y, por los operadores de combustible, de insostenible. El tercero es el endeudamiento de las familias: los comercios advierten que las tarjetas de los consumidores están al límite, lo que acota el margen del financiamiento como herramienta de venta. A eso se suma la competencia del contrabando y de la venta online y callejera sobre el comercio formalmente establecido.
Rubro por rubro: los que caen y los que resisten
Servicios Personales y Profesionales sigue siendo el rubro más comprometido: -16,5% interanual, +2,3% mensual y -11,3% acumulado. La caída se modera frente a agosto (-18,8%), el registro más bajo de los últimos veintiún meses, pero el rubro acumula quince meses consecutivos en terreno negativo. Los prestadores describen una pérdida del poder adquisitivo agravada por las tarifas de servicios públicos, los sueldos congelados y el endeudamiento de las familias, con baja demanda y estancamiento de la actividad de sus clientes. La competencia desleal vinculada al contrabando y los altos costos financieros de las tarjetas completan el cuadro; como factores de sostén aparecen los eventos, la demanda de servicios digitales y la actividad agropecuaria.
Alimentos y Bebidas cayó 12,9% interanual, con una suba intermensual del 0,1% y un acumulado de -10,2%. La variación se deteriora frente a agosto (-10,3%), aunque se mantiene por encima del piso de julio (-14,9%), y el rubro completa quince meses consecutivos en terreno negativo; el dato intermensual prácticamente se estanca tras el +1,3% de agosto. Los comercios ubican el problema en la caída de los ingresos de los hogares, los sueldos sin actualizar —en particular los estatales— y la baja demanda sin incentivos al consumo, a lo que suman el aumento de las tarifas y el peso de las cargas previsionales sobre la utilidad. Frente a ese escenario, la venta con tarjeta de crédito y financiada, los combos y las ofertas fueron la herramienta predominante para sostener el volumen.
Farmacia y Perfumería cayó 4,6% interanual, con un retroceso mensual del 0,5% y un acumulado de -6,4%. El dato interrumpe la moderación que venía mostrando desde el piso de marzo (-11,2%): se deteriora frente a agosto (-1,9%) y julio (-3,0%) y extiende a diecisiete meses consecutivos la serie en terreno negativo. Los comercios señalan la baja de las ventas y la dificultad de los hogares para llegar a fin de mes, en un contexto de productos caros e impuestos que consideran excesivos, y mencionan la competencia de la venta online y callejera. Las estrategias se concentraron en ofertas, combos y venta con tarjeta de crédito, con poco margen de maniobra en un rubro donde la demanda de productos de primera necesidad limita la política comercial.
Industria Manufacturera retrocedió 3,0% interanual, con una suba intermensual del 1,5% y un acumulado de -12,1%, el más alto entre los siete rubros. La variación mejora casi quince puntos frente a agosto (-17,7%), el nivel más bajo de los últimos veintiún meses, y marca la menor caída de lo que va de 2026, aunque el rubro acumula veintiún meses consecutivos en terreno negativo. Los fabricantes describen un consumo bajo, con pocos pedidos y pérdida de poder adquisitivo; como factores de sostén mencionan las obras medianas y el inicio de la cosecha de trigo, con mayor siembra de cultivos de invierno, que traccionó la demanda de repuestos agrícolas. La mejora del mes se apoya así en nichos vinculados al agro y a la obra, mientras el consumo masivo sigue débil.
Ferretería, Construcción, Bazar, Hogar y Muebles registró una suba interanual del 2,4%, con un crecimiento intermensual del 4,4% —el más alto entre los siete rubros— y un acumulado de -2,8%. El dato revierte la caída de agosto (-7,6%) y recupera diez puntos en un mes, aunque la serie sigue siendo volátil, con un 2026 que alterna meses de suba y de caída. Los comercios vinculan la mejora a la demanda asociada a la cosecha y a la temporada, a un mayor movimiento de obra y a la estabilidad de precios, acompañada por una amplia oferta de financiación bancaria y de tarjetas. Como condicionantes señalan los costos elevados, la pérdida de poder adquisitivo, el endeudamiento de las personas y la falta de dinero circulante.
Despacho de Combustible registró una suba interanual del 6,4%, con un crecimiento intermensual del 1,6% y un acumulado de +6,0%, el más alto entre los siete rubros. La variación mejora frente a agosto (+1,8%) y julio (+3,6%) y el rubro suma ocho meses consecutivos en terreno positivo, aunque lejos del máximo de abril (+10,0%). Los operadores atribuyen el desempeño a la demanda de gasoil asociada a la actividad agropecuaria, con una lenta recuperación del diésel, y señalan el fin de la campaña 2025/26 como un factor de menor movimiento hacia adelante; también mencionan el aumento y la inestabilidad de los precios de los combustibles y una carga impositiva que consideran insostenible. Un operador advierte que las cifras se miden en litros y que la caída frente al año pasado se concentra en las naftas, por la incorporación de motores de menor consumo y de vehículos híbridos y eléctricos.
Calzado, Indumentaria y Textiles lidera el relevamiento, con una suba interanual del 9,3%, un crecimiento intermensual del 1,0% y un acumulado de +1,9%. Es el cuarto mes consecutivo en terreno positivo, tras la caída de marzo a mayo, y el mayor registro interanual de 2026, por encima del +4,8% de agosto; junto con Despacho de combustible, es uno de los dos rubros que acumulan variación positiva en el año. El repunte se apoya en la venta con tarjeta de crédito y financiada, los combos, las ofertas y los descuentos, en paralelo con condicionantes de fondo: el bajo poder adquisitivo, los costos elevados y la advertencia de que las tarjetas de los consumidores están al límite. Algunos comercios mencionan también la competencia del contrabando y de la venta online y las altas cargas tributarias: es un repunte apoyado en el financiamiento y las promociones más que en una mejora del ingreso.
Clima de negocios: menos pesimismo, pero sin decisiones de inversión
El balance empresarial muestra un retroceso del pesimismo respecto de agosto. El 67,3% de las empresas relevadas declaró que su situación económica se mantuvo sin cambios respecto de un año atrás, un 22,4% reportó un deterioro y un 10,2% una mejora.
El segmento que percibe un empeoramiento cae 18,4 puntos desde el 40,8% de agosto y revierte así el salto que había marcado el módulo el mes pasado; el porcentaje que informa una mejora, en cambio, prácticamente no se movió (9,7% en agosto).
Las expectativas a doce meses se enfrían: el 31,6% anticipa una mejora, el 59,7% continuidad y un 8,7% un escenario peor, frente al 50,0%, 37,8% y 12,2% de agosto. El optimismo que se pierde no se traslada a pesimismo, sino a la expectativa de continuidad.
En materia de inversión, el 17,9% considera que es un buen momento, el 38,8% que no lo es y el 43,4% no se define; el «no» baja 15,8 puntos desde el 54,6% de agosto, pero a favor de la indefinición y no de la decisión de invertir. La distancia entre la expectativa y la capacidad concreta de ejecución sigue siendo el rasgo más persistente del clima de negocios pyme chaqueño.