La Ciudad aprobó una ley contra las agencias de cobranza: lo que ya no van a poder hacer
57 votos a favor, ninguna oposición en general y una batería de prohibiciones para las agencias de cobranza: horarios, llamadas, escraches y redes quedaron bajo la lupa. Qué cambia desde ahora para los vecinos endeudados.
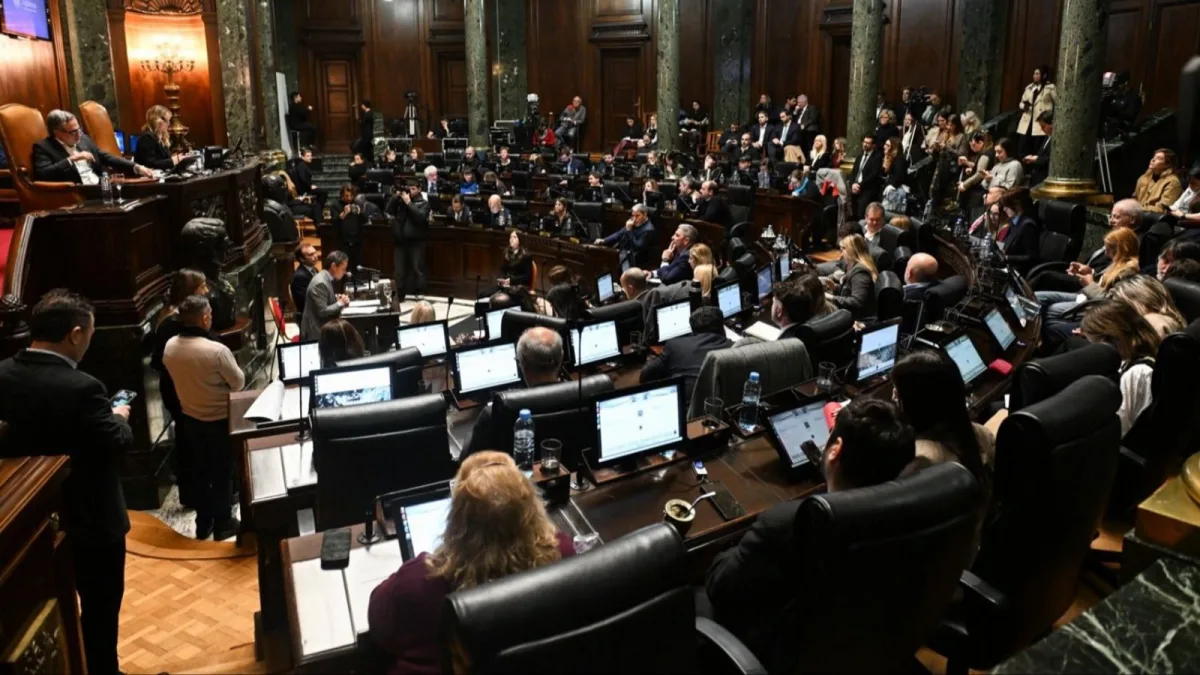
La Legislatura porteña le puso el viernes un freno a los métodos de las agencias de cobranza. Con 57 votos a favor y ninguna oposición en general, el cuerpo aprobó dos proyectos del bloque Fuerza por Buenos Aires dedicados al endeudamiento familiar: uno regula la cobranza extrajudicial y el otro crea una oficina de asistencia para quienes se hundieron en deudas.
El texto que apunta contra las "prácticas abusivas" de las empresas de cobro modifica la Ley N° 6171 de Regulación de la Cobranza Extrajudicial. Su objetivo: poner reglas claras a un negocio que, según los propios legisladores, viene dejando secuelas.
Qué deberá hacer una agencia antes de llamar
El primer punto es la identificación. Al entablar el primer contacto, la agencia o el profesional interviniente deberá presentarse con su nombre completo o razón social, DNI o CUIT, número de licencia habilitante o tomo y folio de matrícula, y aclarar para qué acreedor está gestionando el cobro.
Además, durante cualquier comunicación con la persona endeudada, los acreedores y quienes intervengan en la cobranza tendrán que garantizar "un trato digno, equitativo y respetuoso de los derechos de las personas consumidoras".
El texto define como abusivas todas las conductas que generen intimidación, hostigamiento, vejación, engaño, afectación a la intimidad o a la tranquilidad personal y familiar, o que menoscaben el derecho a una información veraz, clara y detallada.
Los límites concretos: horarios, llamadas y redes
La norma pone topes precisos. Prohíbe contactar a la persona deudora más de una vez por día o dos veces por semana. También veda las comunicaciones de lunes a viernes entre las 20 y las 8 del día siguiente, los sábados antes de las 8 y después de las 12, y durante todos los domingos, feriados y días no laborables.
Suma otra restricción: no se podrán dirigir notas, llamadas o mensajes a empleadores, compañeros de trabajo o espacios laborales del deudor, ni contactar a cualquier persona ajena a la deuda, salvo que exista autorización previa y expresa por escrito.
El proyecto también prohíbe amenazar al deudor o a su familia con el remate, la pérdida o la quita de la vivienda, o con el embargo directo de salarios, asignaciones familiares, cuentas bancarias o jubilaciones, si no media una orden de un juez competente.
Y cierra con las prácticas que más aparecieron en las audiencias: nada de exhibir letreros en lugares públicos, publicar listas de deudores en comercios, foros o plataformas web, ni interactuar, etiquetar o mandar mensajes al deudor o a sus contactos en redes sociales desde perfiles personales o institucionales.
Los testimonios que empujaron la ley
Durante las audiencias, vecinos porteños describieron cómo las empresas los escrachaban y los amenazaban con rematarles sus pertenencias. Ese material fue el combustible del debate.
Nicolás Pakgojz, de La Libertad Avanza, había anticipado la postura de su bloque: respetar "los contratos", aunque reconoció los excesos. "Una carta que simula ser judicial es un engaño", sostuvo. Y agregó: "Escrachar a alguien de alguna forma no es cobrar, es humillar". Para el legislador, "este tipo de abuso en el cobro de deudas genera un daño irreparable en la salud mental de la gente".
Las 16 abstenciones que hubo en la votación en particular se concentraron en los artículos 4, 5, 6 y 10.
Leandro Santoro, uno de los impulsores junto a Francisco Caporiccio, fue el encargado de cerrar las exposiciones. "Cuando existe la presión psicológica y emocional, las personas toman malas decisiones", explicó. Y recordó lo que escuchó en las recorridas con vecinos endeudados: "Tengo 20 diputados de testigos, más de un vecino dijo que estaba pensando en quitarse la vida porque no podía más".
Santoro planteó que la norma busca "dar herramientas a la dirección general de defensa del consumidor del Gobierno de la Ciudad para que cumpla con su trabajo". Y cerró con una frase fuerte: "Esperemos que los porteños que están siendo acosados por estos hijos de puta puedan dormir tranquilos".
La otra pata: una oficina para los sobreendeudados
El segundo proyecto, de Federico Mochi, se aprobó con 41 votos a favor y 16 abstenciones. Apunta a "garantizar el acceso a la justicia y proveer asistencia técnica, interdisciplinaria y acompañamiento y/o patrocinio jurídico gratuito a las personas humanas en situación de sobreendeudamiento".
Para eso crea la Oficina de Protección y Alivio Financiero al Consumidor Sobreendeudado, que se ocupará de asistir en la formulación de denuncias y medidas contra el hostigamiento.
El patrocinio jurídico gratuito se activará cuando la deuda del vecino con entidades bancarias, financieras y billeteras virtuales comprometa más del 30% de sus ingresos.