La Corte le dio un golpe al fisco en una pelea clave para una fábrica de Río Grande
¿Puede el Gobierno cobrar un impuesto que recorta beneficios que una ley especial le dio a las fábricas de Tierra del Fuego? La Corte Suprema acaba de responder en un expediente que tiene a una planta de Río Grande en el centro de la escena.
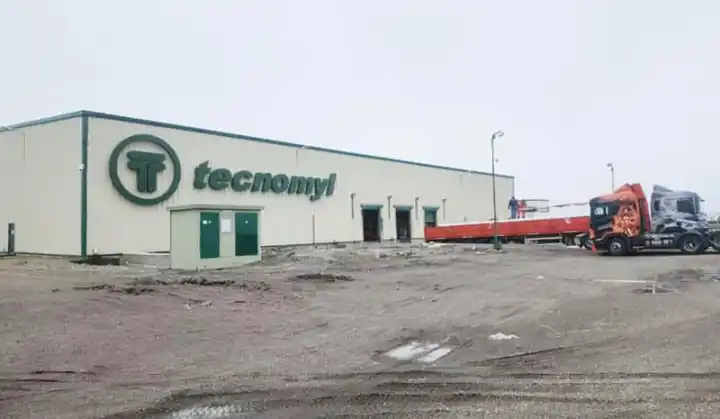
La Corte Suprema de Justicia de la Nación dejó firme un fallo que favorece a Tecnomyl, la fabricante de fitosanitarios con planta en Río Grande, en su disputa contra el impuesto PAIS aplicado a importaciones clave para su producción en Tierra del Fuego.
El máximo tribunal rechazó, con costas, el recurso extraordinario que había presentado el Fisco Nacional contra una resolución de la Cámara Federal de Apelaciones de Comodoro Rivadavia. La causa se inició contra la ex AFIP, organismo disuelto en octubre de 2024 y reemplazado por la Agencia de Recaudación y Control Aduanero (ARCA).
El pronunciamiento se dictó el 10 de septiembre pasado en los autos «Tecnomyl S.A. c/ Administración Federal de Ingresos Públicos s/ incidente de apelación», expediente FCR 15081/2023/2/CS1.
La Corte consideró que el recurso fiscal no logró refutar todos los fundamentos de la decisión impugnada, por lo que rechazó la presentación sin volver a analizar de fondo la controversia tributaria. El resultado concreto: queda vigente la resolución que Tecnomyl había obtenido ante la Cámara Federal y se cerró la última instancia intentada por el organismo recaudador.
La empresa informó la novedad mediante un hecho relevante enviado a la Comisión Nacional de Valores (CNV) y anticipó que comenzó a estudiar, junto a sus asesores legales y contables, los efectos de la sentencia sobre su patrimonio y sus estados financieros.
Qué fabrica Tecnomyl y cómo llegó a Río Grande
Tecnomyl desarrolla, produce y comercializa productos fitosanitarios: herbicidas, insecticidas y fungicidas usados principalmente en cultivos extensivos como soja, maíz, trigo, poroto y maní.
Los antecedentes del grupo se remontan a 1991, cuando sus fundadores instalaron una planta formuladora de agroquímicos en Paraguay para abastecer a productores de los países limítrofes. El desembarco industrial en el país se concretó en 2012, con la inauguración de una fábrica en el Parque Industrial Las Violetas, sobre la ruta nacional 3, a unos 25 kilómetros del centro de Río Grande.
Esa instalación convirtió a Tecnomyl en el primer formulador argentino de atrazina granulada, un herbicida utilizado sobre todo en la producción de maíz. En 2017 sumó líneas para suspensiones concentradas, microencapsulados y microemulsiones, y un año después inauguró una ampliación para formulaciones líquidas que le permitió elevar su capacidad y diversificar su oferta.
Desde 2000, el grupo amplió su presencia con una segunda unidad productiva en Bolivia y abrió una oficina comercial en Nanjing, China, para gestionar compras, abastecimiento y control de calidad de materias primas. En Córdoba instaló un laboratorio dedicado al desarrollo de nuevas formulaciones y al registro de productos para sus operaciones latinoamericanas.
La incorporación formal de la compañía al régimen promocional fueguino fue aprobada mediante la Resolución 19/2022 de la Secretaría de Industria y Desarrollo Productivo, que encuadró su proyecto dentro de los beneficios y obligaciones de la Ley 19.640.
El año que puso en jaque a la planta
La demanda de Tecnomyl surgió en uno de los períodos más difíciles para su operación en Río Grande, durante 2023, cuando enfrentó restricciones para acceder al mercado oficial de cambios y girar dólares a sus proveedores. La fabricación de fitosanitarios depende de principios activos y componentes importados, especialmente desde China, por lo que las demoras alteraron el ingreso de materias primas.
A esa dificultad se sumó el impuesto PAIS y su anticipo aduanero, una combinación que afectó la disponibilidad de insumos, incrementó los costos y redujo la previsibilidad del programa productivo.
En octubre de 2023, Tecnomyl avanzó con la finalización de alrededor de 80 contratos laborales temporarios en Río Grande debido a la interrupción de líneas que carecían de los componentes necesarios para seguir operando al ritmo previsto. La decisión mostró que el conflicto tributario ya incidía sobre la actividad de la fábrica y su nivel de empleo.
La estrategia judicial buscó proteger las importaciones utilizadas en el proceso industrial y preservar las condiciones del régimen bajo el cual se había radicado la planta.
Qué cambia (y qué no) con el fallo de la Corte
En su comunicación a la CNV, Tecnomyl fue prudente respecto de las consecuencias económicas de la decisión: confirmó que la sentencia le resulta favorable, pero dejó el cálculo de su impacto sujeto al análisis de las operaciones incluidas en el expediente y del tratamiento contable correspondiente.
La revisión deberá considerar los pagos relacionados con las importaciones cuestionadas, los eventuales créditos reconocidos durante el proceso y las previsiones registradas en los balances. Si el resultado es material, la fabricante tendrá que presentar una nueva comunicación ante la CNV.
El pronunciamiento tampoco puede equipararse con una devolución general para toda la industria fueguina: la Corte resolvió el recurso presentado dentro del expediente de Tecnomyl y mantuvo firme una decisión referida a las operaciones discutidas por esa sociedad. Su importancia, de todos modos, excede el balance de una sola empresa.
El caso forma parte de una serie de demandas promovidas por compañías radicadas en Tierra del Fuego contra el impuesto que el gobierno del ex presidente Alberto Fernández extendió a las importaciones en 2023.
El decreto que encendió el conflicto
El conflicto nació con el Decreto 377/2023, publicado el 24 de julio de aquel año, que amplió el alcance del impuesto PAIS a la compra de divisas destinada al pago de importaciones de mercaderías, servicios contratados en el exterior y fletes vinculados con el comercio exterior.
El tributo había sido creado por la Ley 27.541 a fines de 2019 y inicialmente se concentró en operaciones como la compra de moneda extranjera para atesoramiento, los consumos con tarjetas y la contratación de determinados servicios prestados por compañías extranjeras.
La ampliación de 2023 fijó una alícuota del 7,5% para las importaciones generales y habilitó a la entonces AFIP a exigir un pago a cuenta de hasta el 95% del impuesto, reglamentado por la Resolución General 5393. Los importadores debían ingresarlo al oficializar la destinación aduanera, calculado sobre el valor FOB de las mercaderías, aunque la compra efectiva de dólares y el giro al proveedor se produjeran después.
El sistema inmovilizó recursos al comienzo del proceso de importación y añadió un costo financiero a empresas que ya enfrentaban restricciones para acceder al mercado oficial de cambios. En Tecnomyl, la medida alcanzó materias primas y componentes utilizados en la producción de herbicidas, insecticidas y fungicidas, buena parte de ellos provenientes del exterior y necesarios para sostener las líneas de su fábrica de Río Grande.
Por qué la Ley 19.640 exime del impuesto PAIS a las fábricas fueguinas
El Decreto 377 incluyó expresamente dentro del impuesto PAIS las destinaciones definitivas de importación para consumo perfeccionadas en Tierra del Fuego, además de incorporar la introducción de mercaderías a la zona franca provincial y determinadas importaciones temporarias.
Esa definición colocó al nuevo gravamen frente al régimen fiscal y aduanero creado por la Ley 19.640 en 1972, que estableció un Área Franca y un Área Aduanera Especial y concedió exenciones impositivas para promover actividades económicas en un territorio alejado de los principales centros de producción y consumo del país.
El esquema buscó compensar la distancia, los mayores costos logísticos, las dificultades de abastecimiento y las condiciones particulares de producir en el extremo austral. Sobre esas reglas se instalaron industrias electrónicas, textiles, químicas, plásticas, autopartistas y vinculadas con el agro.
Tecnomyl sostuvo que las importaciones destinadas a una actividad amparada por ese régimen no podían ser alcanzadas por el impuesto PAIS mediante un decreto y resoluciones administrativas. La discusión de fondo consistió en determinar si el Poder Ejecutivo podía usar facultades delegadas para incorporar un gravamen que reducía beneficios tributarios otorgados por una ley especial.
La compañía planteó que el Gobierno podía reglamentar el impuesto e incorporar nuevas operaciones cambiarias dentro de los límites de la Ley 27.541, pero no alterar las exenciones reconocidas por la Ley 19.640.
La jerarquía normativa marcó la estrategia
El planteo empresario llevó la controversia más allá del costo de una importación particular: cuestionó la relación entre las normas que extendieron el impuesto PAIS y el sistema legal bajo el cual había realizado sus inversiones en Tierra del Fuego.
La controversia llegó a la Cámara Federal de Apelaciones de Comodoro Rivadavia, cuya decisión resultó favorable a la compañía. El organismo recaudador presentó un recurso extraordinario para trasladar el caso a la Corte Suprema, pero el máximo tribunal determinó que la apelación no había cuestionado adecuadamente todos los fundamentos independientes utilizados por la Cámara.
Ese punto delimita el valor jurídico de la resolución: la Corte no dictó una sentencia general sobre la validez del impuesto PAIS en Tierra del Fuego ni extendió el mismo tratamiento a todas las empresas de la provincia. Lo que hizo fue clausurar la apelación fiscal y convertir en definitiva la resolución obtenida por Tecnomyl dentro de su expediente.
Para otras compañías, el antecedente puede reforzar reclamos sustentados en argumentos semejantes, pero cada situación dependerá de la existencia de una demanda propia, las operaciones incluidas y el estado procesal de la causa.
El antecedente textil que abrió el camino
El reclamo de Tecnomyl se inscribe en una discusión judicial que también involucró a otros sectores del entramado industrial fueguino. Uno de los antecedentes más relevantes corresponde a Australtex, una fabricante textil que cuestionó la aplicación del Decreto 377/2023 y las resoluciones generales 5393 y 5464 de la entonces AFIP.
En ese expediente, la Cámara Federal de Comodoro Rivadavia confirmó parcialmente una sentencia que había declarado la inconstitucionalidad de esas disposiciones para el caso concreto y dispuso la restitución de las sumas percibidas por el organismo recaudador, en pesos, con la actualización prevista por el artículo 811 del Código Aduanero y los intereses correspondientes.
El impuesto terminó, pero los reclamos siguen
El impuesto PAIS dejó de regir el 22 de diciembre de 2024, cuando se cumplió el plazo de cinco años previsto en la ley que lo creó. Pero la finalización del tributo no cerró los conflictos acumulados durante su vigencia: numerosas compañías continuaron reclamando por pagos a cuenta pendientes, diferencias de liquidación y operaciones que consideraban exentas.
Durante el 2025, ARCA habilitó procedimientos especiales para devolver anticipos que los importadores no habían podido computar. Esos mecanismos estuvieron dirigidos principalmente a diferencias entre los pagos efectuados al registrar las mercaderías y el impuesto que finalmente correspondía liquidar.