La deuda que no es para la heladera: para qué piden plata los santafesinos en las billeteras virtuales
¿Para qué se endeudan hoy las familias santafesinas? La respuesta que dio el debate en Diputados cambió el eje de la discusión y puso la lupa sobre las billeteras virtuales.
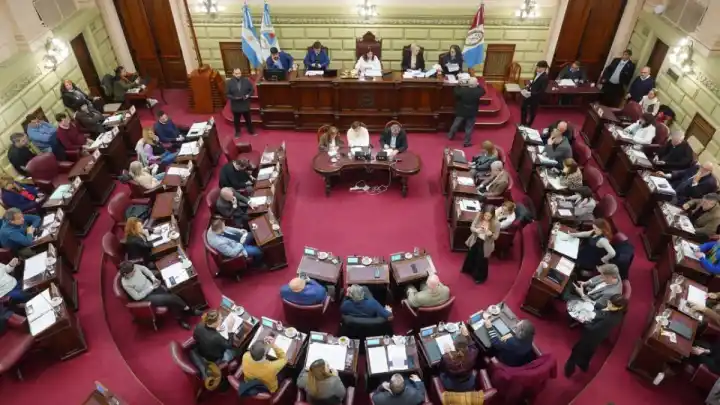
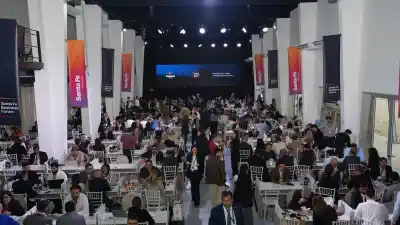
La Cámara de Diputados de Santa Fe puso bajo la lupa el sobreendeudamiento de las familias y el rol de las billeteras virtuales, que permiten tomar créditos en minutos y sin evaluar si el solicitante puede pagarlos. La jornada, encabezada por la diputada Gisel Mahmud, reunió a economistas y especialistas en defensa del consumidor para discutir causas, consecuencias y posibles soluciones legislativas.
El escenario es conocido por cualquier hogar santafesino: el costo de vida empuja a cubrir gastos básicos con financiamiento y las aplicaciones digitales ofrecen dinero rápido con un par de clics. Ese combo fue el centro del debate en la sede legislativa.
De la casa propia al plato de comida
Mahmud, impulsora de un proyecto para crear un Código de Protección de Consumidores y Usuarios en la provincia, describió un cambio de fondo en el comportamiento de los deudores. Ya no se pide crédito para comprar un auto o una vivienda: ahora se usa para afrontar la canasta básica y los gastos diarios.
La legisladora lo graficó con crudeza: "Hay familias que tienen que elegir si llegan a fin de mes y ponen un plato de comida en la mesa o si pagan las deudas, o si contraen otra deuda para pagar la tarjeta de crédito".
Préstamos exprés: la trampa de las billeteras
Uno de los puntos más cuestionados fue la facilidad con la que las plataformas digitales otorgan préstamos. Según Mahmud, no se verifica si el solicitante tiene ingresos o capacidad de devolución.
"Con cinco minutos en una computadora y un clic vos podés acceder a un recurso económico que a lo mejor no tenés capacidad para devolver", advirtió la diputada.
Esa falta de controles alimenta una cadena peligrosa: para pagar una deuda, la persona toma otra, muchas veces a tasas usurarias, y así sucesivamente. El efecto bola de nieve involucra tanto al sistema financiero formal como a prestamistas informales.
El costo macroeconómico de la mora
El economista Emiliano Libman, de la Fundación Fundar, sumó una mirada más amplia: la morosidad sostenida no solo angustia a las familias, sino que se convierte en un problema para toda la economía. Cuando la mora sube, los bancos endurecen las tasas, reducen el crédito a la producción y cae el consumo y el empleo.
Para Paula Arias, presidenta de la Asociación de Protección de Consumidores (APRECO), la salida pasa por una ley que obligue a las entidades a aplicar el principio de crédito responsable. Su propuesta incluye tres ejes:
Regulación de la publicidad para frenar estrategias engañosas o abusivas dirigidas a sectores vulnerables.
Educación financiera con información transparente: las entidades deben detallar el Costo Financiero Total (CFT) y los intereses antes de cerrar la operación.
Mecanismos de salvataje que permitan reestructurar o regularizar deudas por vías administrativas y judiciales cuando el hogar entra en quebranto.
El debate en Diputados dejó instalada la urgencia de una norma que proteja a los consumidores en un contexto donde el crédito digital se volvió parte de la vida cotidiana.