La foto y la película no coinciden: la economía pyme chaqueña dejó de caer mes a mes, pero el pozo anual se agranda
¿Cómo puede ser que mes a mes la economía pyme chaqueña deje de caer, pero contra un año atrás el pozo se haga más hondo? El informe de agosto deja un dato que los propios comerciantes remarcan y que no aparece en el promedio.
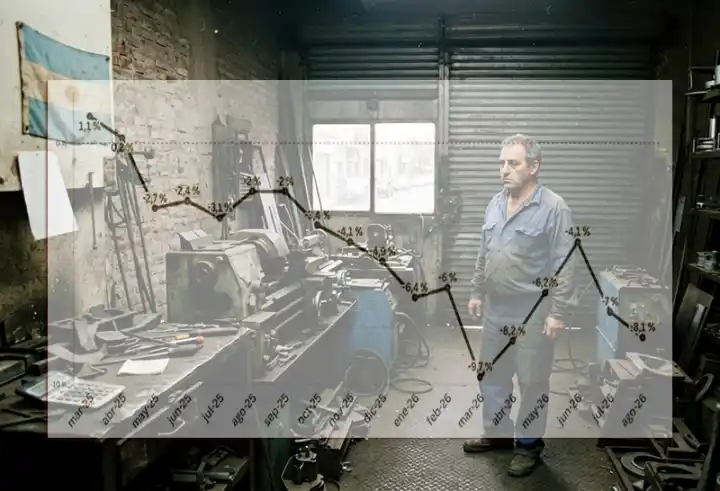
El Índice Pyme de Actividad Económica (IPAE) que elabora la Federación Económica del Chaco cerró agosto con una caída interanual del 8,1%, un acumulado anual del -6,9% y una suba intermensual desestacionalizada del 1,0%, la cuarta consecutiva. La comparación mensual muestra una economía que deja de caer, pero contra un año atrás el rojo se profundiza: en julio la baja interanual había sido del 7,0%. La mejora que insinuaba el otoño se dio vuelta.
Detrás del promedio hay una dispersión sectorial marcada. La brecha entre el rubro de mejor y peor desempeño llega a veintitrés puntos porcentuales: Calzado, Indumentaria y Textiles avanza 4,8% interanual, mientras Servicios Personales y Profesionales retrocede 18,8%. De los siete rubros relevados, cinco cerraron en negativo y dos en positivo, aunque esas subas no expresan una recuperación del ingreso: responden al calendario agrícola y a instrumentos de financiación puntuales.
Los tres frentes de costos que ahogan al comercio
El componente cualitativo del relevamiento describe un consumo sostenido sobre soportes transitorios. La pérdida de poder adquisitivo y la falta de circulante vuelven a concentrar las menciones, con un foco este mes en el peso de los costos fijos: la tarifa eléctrica al sector comercial aparece de manera recurrente como un factor que se traslada directamente a precios.
La respuesta comercial es homogénea y defensiva —descuentos, combos, ofertas y financiación con tarjeta— y confirma un patrón que se repite mes a mes: se defiende el volumen a costa del margen.
Los relevados identifican tres frentes de costos. El primero es el precio de la materia prima y la mercadería. El segundo, la carga de costos fijos para operar en la formalidad —aportes patronales, costos bancarios, posnet, energía—, calificada de insostenible en varias respuestas. El tercero, el sistema financiero: se reiteran las menciones a cheques rechazados, mora y otorgamiento indiscriminado de chequeras por parte de la banca privada como obstáculos concretos para la cadena de pagos de las empresas más chicas. A eso se suma la competencia informal —ventas callejeras y online— sobre el comercio formalmente establecido.
Servicios e Industria, los más golpeados
Servicios Personales y Profesionales es el rubro más comprometido: −18,8% interanual, 0,0% mensual y −10,6% acumulado. La caída se profundiza frente a julio (−12,7%) y el estancamiento mensual no muestra señales de piso, en un deterioro sostenido desde el pico de febrero de 2025. El análisis combina una demanda débil —abundan los pedidos de presupuesto y las consultas que no se concretan en ventas— con una carga de costos fijos percibida como insostenible. La competencia informal y la cercanía con la frontera se repiten como condicionantes estructurales.
Industria Manufacturera retrocedió 17,7% interanual, con −0,4% mensual y −13,4% acumulado. Es el segundo peor desempeño del mes y ubica al rubro en el tramo más bajo de los últimos dieciocho meses: no logró recomponerse desde el desplome de marzo (−16,3%). El diagnóstico no pasa por la demanda sino por la estructura de costos y el financiamiento: el reclamo más nítido es la necesidad de acompañamiento crediticio a tasas acordes a la situación actual. El clima es de cautela, con decisiones de inversión postergadas a la espera de condiciones más previsibles.
Alimentos, Ferretería y Farmacia: señales dispares
Alimentos y Bebidas cayó 10,3% interanual, con un acumulado de −9,8% y una mejora mensual del 1,3%. El rubro corta el tramo más profundo de julio (−14,9%) y rebota en el margen, aunque la comparación interanual sigue firmemente en negativo. Los comercios ubican el problema en los sueldos bajos y la escasez de circulante, agravados por los costos fijos —con foco en la tarifa eléctrica— y por la falta de puestos de trabajo. Los márgenes son descriptos como extremadamente delgados.
Ferretería, Construcción, Bazar, Hogar y Muebles registró el mayor avance mensual del relevamiento (+2,7%), aunque cedió terreno en la comparación interanual (−7,6%), con un acumulado todavía negativo (−3,6%). Mejora mes contra mes pero perdió el terreno positivo alcanzado en junio (+7,5%). La actividad del campo y la financiación operan como impulsores genuinos de la demanda, mientras el sistema financiero concentra el malestar: los cheques rechazados y la mora bancaria golpean la cadena de pagos. Aun así, la expectativa a doce meses se inclina con claridad hacia la mejora, apoyada en la reactivación de la construcción como traccionadora del resto del comercio.
Farmacia y Perfumería cayó 1,9% interanual, con −6,7% acumulado y un leve retroceso mensual del 0,2%. La serie confirma la recuperación sostenida desde el piso de marzo-abril: agosto se ubica prácticamente al ras del cero y marca el mejor registro interanual del último tramo. La demanda de la línea farmacéutica, relativamente inelástica, amortigua la caída; el freno se concentra en la perfumería y en el desvío del consumo hacia canales informales, con reclamos explícitos de mayor control sobre esos circuitos.
Combustible y textiles, los únicos en positivo
Despacho de Combustible lidera el relevamiento con +1,8% interanual, +3,1% mensual y +5,9% acumulado, aunque desacelera respecto de los picos de febrero-abril. El sostén es exclusivamente productivo: el movimiento agrícola y el cierre de la campaña de cosecha explican la demanda. El dato más relevante es de composición interna: la mejora está traccionada por el gasoil —termómetro de la actividad de agro, industria y logística— mientras las naftas retroceden, con menciones a caídas del orden del 15% interanual en litros.
Calzado, Indumentaria y Textiles sostuvo el mejor desempeño relativo, con +4,8% interanual, +0,8% mensual y +0,9% acumulado, consolidando tres meses consecutivos en terreno positivo tras el bache de marzo-mayo. El repunte se apoya en una fuerte impronta comercial —ventas con tarjeta, combos y promociones de temporada— y en expectativas mayoritariamente favorables. Convive, no obstante, con tensiones de fondo: el poder adquisitivo deprimido, la presión de mayoristas con precios muy bajos y el avance de las ventas online sobre el pequeño comercio.
Clima de negocios: expectativa optimista, inversión frenada
La distribución del balance empresarial se volcó hacia el lado negativo. La mitad de las empresas relevadas (49,6%) declaró que su situación económica se mantuvo sin cambios respecto de un año atrás, un 40,8% reportó un deterioro y apenas un 9,7% una mejora. El salto del segmento que percibe un empeoramiento es el dato más significativo del módulo.
Las expectativas a doce meses siguen siendo favorables, aunque más moderadas: el 50,0% anticipa una mejora, el 37,8% continuidad y un 12,2% un escenario peor. Ese optimismo, sin embargo, no se traduce en decisiones de inversión. El 54,6% considera que no es un buen momento para invertir y un 26,9% no se define, frente a un 18,5% que sí lo cree. La distancia entre la expectativa y la capacidad concreta de ejecución sigue siendo el rasgo más persistente del clima de negocios pyme chaqueño.
El IPAE es un instrumento estadístico elaborado mensualmente por la Federación Económica de la provincia del Chaco (FECHACO). Su desarrollo comenzó en febrero de 2026, tomando diciembre de 2023 como mes base (base = 100), y desde mayo de 2026 se publica con alcance provincial y periodicidad mensual. La metodología combina encuestas estructuradas a comercios y prestadores de servicios formales con ponderación por localidad y rubro, bajo un diseño de cuotas, y toma como referencia estándares de organismos internacionales como Naciones Unidas, FMI, Eurostat y OCDE. La cobertura abarca siete rubros: Alimentos y Bebidas; Calzado, Indumentaria y Textiles; Farmacia y Perfumería; Ferretería, Construcción, Bazar, Hogar y Muebles; Servicios Personales y Profesionales; Industria Manufacturera y Despacho de Combustibles.