La granizada en Salta dejó al descubierto un detalle que muchos ignoran en su seguro
Mientras el Servicio Meteorológico mantiene la alerta en Salta, un productor de seguros reveló que la mayoría de los automovilistas no está cubierto contra el granizo. ¿Cuánto sale protegerse y qué dicen las pólizas que muchos firman sin leer?
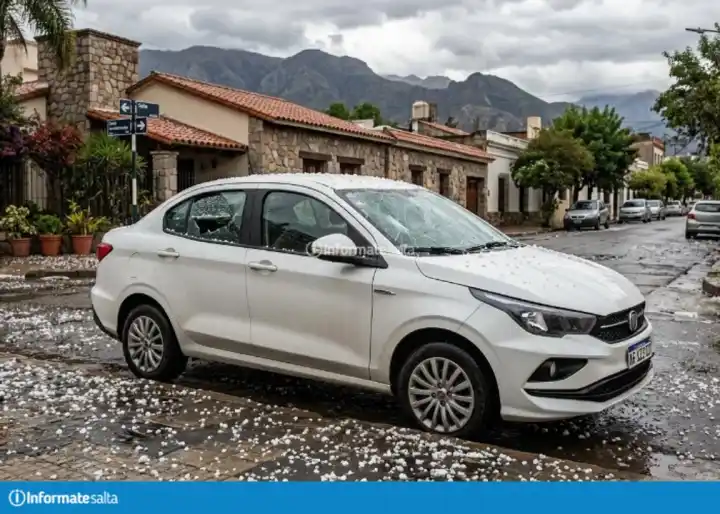
La fuerte granizada que cayó este lunes sobre la Ruta Nacional 9/34, entre La Candelaria y Rosario de la Frontera, encendió las alarmas en Salta. Mientras el Servicio Meteorológico Nacional mantiene bajo vigilancia varias zonas de la provincia por posibles tormentas fuertes —con lluvia intensa en cortos períodos, actividad eléctrica, ocasional caída de granizo y ráfagas—, la pregunta inevitable es: ¿está tu auto cubierto si el granizo lo golpea?
El productor de seguros Matías Daher explicó a InformateSalta cuánto cuesta hoy una póliza que contemple daños por granizo y advirtió que, ante una alerta meteorológica, conviene prevenir con tiempo antes de que sea tarde para ampliar la cobertura.
Para tener una referencia concreta, una cotización reciente para un Fiat Cronos 0 km muestra cómo varía el precio según el nivel de protección. Una cobertura básica de responsabilidad civil arranca en $35.634 mensuales. Una opción de terceros con granizo incluido ronda los $43.430 por mes. Otra alternativa, también con granizo pero más amplia, llega a $53.462 mensuales.
Más arriba aparecen los terceros completos, que en la cotización alcanzan los $56.650 mensuales e incluyen responsabilidad civil, robo/hurto, incendio total y parcial, destrucción total por accidente y cobertura de granizo. En tanto, las alternativas de todo riesgo con franquicia van desde $69.787 hasta $87.796 mensuales, según el monto de la franquicia.
Los valores son de referencia y pueden variar según el vehículo, su valor, el uso, el kilometraje de asistencia incluido y las condiciones de cada compañía. En este caso, las opciones contemplan, entre otros adicionales, auxilio de grúa de 300 kilómetros y cobertura de granizo.
"Lo ideal es que tengan un seguro completo desde el inicio, no esperar al hecho para asegurarlos con coberturas altas", explicó Daher.
El dato que surge de su propia experiencia también es significativo: alrededor del 60% de sus asegurados ya cuenta con cobertura contra granizo. Según explicó, busca recomendar pólizas más amplias para que el propietario no quede expuesto ante un daño que puede representar un gasto importante.
La cobertura frente a fenómenos naturales no necesariamente está incluida en todas las pólizas. Daher explicó que, para situaciones como la caída de un árbol o una rama sobre un vehículo, es necesario verificar que la compañía contemple específicamente una cláusula vinculada a hechos naturales o desastres naturales.
"No todas las compañías la tienen y ese tipo de coberturas tenés que tener un todo riesgo o un terceros completo", señaló. Por eso, recomendó consultar las condiciones particulares de cada póliza antes de asumir que el vehículo está protegido frente a cualquier fenómeno meteorológico.
¿Cuánto puede costar reparar los daños?
Daher puso el foco en la diferencia entre el valor mensual de una cobertura y el costo que puede tener afrontar determinados daños de manera particular.
"El arreglo y colocación de un parabrisas hoy sale 1.1 millones", ejemplificó, al remarcar que incluso una reparación puntual puede representar un desembolso importante. En el caso de los daños por granizo, el costo depende de la cantidad de piezas afectadas y de la magnitud del impacto. Un vehículo con algunos bollos puede requerir una intervención muy diferente a otro con daños generalizados en techo, capot, puertas y otras partes de la carrocería.
Para Daher, la discusión pasa por evaluar cuánto representa la póliza frente al valor del patrimonio que se busca proteger.
Mientras las alertas meteorológicas vuelven a ocupar el centro de la escena en Salta, revisar qué contempla exactamente cada póliza puede marcar la diferencia frente a un eventual siniestro.