La patente en Mendoza: el número que preocupa a ATM no es el que todos miran
ATM llevó a la Legislatura su balance de recaudación del Impuesto Automotor y ahí apareció un número que llama la atención: la morosidad trepa al 50% si se mira de cierta manera. Pero hay otra cifra, la que ATM considera oficial, que cuenta una historia muy distinta. ¿Cuál de las dos mira el contribuyente?
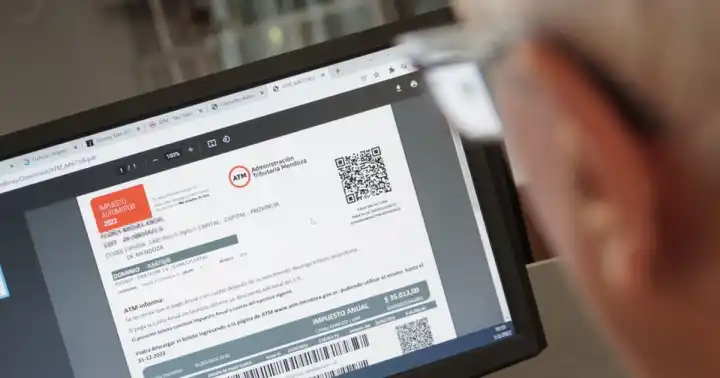
La discusión por la Ley Impositiva y el Avalúo 2027 puso sobre la mesa un dato que toca el bolsillo de miles de mendocinos: qué tan bien o mal se está pagando el Impuesto Automotor. En la Comisión de Hacienda y Presupuesto de la Cámara de Diputados, la Administración Tributaria Mendoza (ATM) expuso su balance de recaudación y dejó una cifra que llama la atención.
El titular del organismo, Alejandro Donati, aseguró que ATM viene cumpliendo con las metas de recaudación fijadas para 2026. Pero al mismo tiempo reconoció un nivel de incumplimiento que, medido de cierta forma, roza la mitad de lo que debería ingresar.
Dos formas de medir la misma deuda
Durante la presentación, ATM precisó que la morosidad del Impuesto Automotor de 2025 fue del 25%. Ese número, según explicó el organismo, se mantiene dentro de los parámetros de los últimos diez años: históricamente el incumplimiento de este tributo se movió en una franja de entre el 25% y el 30%.
La referencia cercana al 50% que surgió en el debate responde a otra medición, más amplia. Incluye las cuotas en pago, la deuda pendiente y los vencimientos que todavía no se cumplieron. Es decir, no es que la gente haya dejado de pagar el doble: son dos maneras distintas de contar lo mismo.
Lo que ATM no precisó ante los diputados fue cuánto dinero representa la deuda acumulada ni cuántos contribuyentes mantienen obligaciones impagas.
Cómo se calculará la patente en 2027
El proyecto de Ley Impositiva para el año próximo propone mantener las alícuotas progresivas que ya rigen en 2026 y actualizar los rangos de valores que se usan para determinar el impuesto. Esa actualización se hará recién cuando esté disponible el dato de inflación de diciembre de 2026 en la categoría de adquisición de vehículos que releva el INDEC para Cuyo. Por eso, todavía no se puede anticipar cuánto pagará cada propietario.
Para automóviles y rurales de modelos 2006 a 2027, la iniciativa conserva una escala progresiva con alícuotas que van del 1,5% al 3% según el valor imponible del vehículo. Los autos de mayor valuación quedan alcanzados por los porcentajes más altos.
En camiones, camionetas, pick-ups, jeeps y furgones de más de 4.000 kilogramos, la alícuota es del 0,3% sobre el valor asignado. Para taxis, remises, colectivos y determinados vehículos especiales se aplican las tablas correspondientes.
Beneficios para vehículos especiales y pago único
El proyecto también incorpora una serie de regímenes particulares:
Vehículos híbridos y eléctricos: reducción del 50% del impuesto, siempre que no registren deuda vencida al 31 de diciembre de 2026.
Pago Único Liberatorio: permite cancelar el tributo por única vez y quedar eximido del Impuesto Automotor en los ejercicios fiscales siguientes, para los vehículos incluidos en el régimen.
Motovehículos: alcanza a los modelos 2006 a 2027 cuyo avalúo no supere los $10 millones.
Determinados automotores modelo 2006: también pueden quedar comprendidos en el pago único, según las condiciones previstas.
Descuentos que pueden llegar al 35%
Para los contribuyentes que están al día, la Ley Impositiva 2027 mantiene las bonificaciones en los impuestos Inmobiliario y Automotor. Los descuentos pueden acumularse según cada situación:
— 10% para quienes tengan cancelado el impuesto vencido al 31 de diciembre de 2026.
— 10% adicional para quienes hayan tenido cancelado el impuesto vencido al 31 de diciembre de 2025.
— 5% para quienes paguen el total del impuesto anual dentro de los vencimientos establecidos.
— 10% adicional para quienes no registren deuda vencida al 31 de diciembre de 2026.
La combinación de todas estas bonificaciones puede alcanzar una reducción total del 35%, de acuerdo con las condiciones aplicables a cada tributo.