Le robaron el auto, el seguro se negó a pagar por $66.000 de multas y un fallo lo cambió todo
Dejó el auto estacionado en Villa Urquiza y se lo robaron. El seguro se negó a pagar por una deuda de multas, pero la Justicia terminó dándole la razón: la cifra que deberá cobrar supera largamente lo que decía la póliza.
Un hombre dejó su auto estacionado en Villa Urquiza y, cuando volvió, ya no estaba. Lo que parecía un reclamo directo al seguro terminó en los tribunales y con un final que pocos esperaban: la Justicia ordenó indemnizarlo con más de $8 millones.
La Cámara Nacional de Apelaciones en lo Comercial revocó un fallo de primera instancia y resolvió que la compañía debe responder por el robo. El argumento central: la empresa dejó pasar el plazo para pronunciarse sobre el siniestro.
Cómo fue el robo en Villa Urquiza
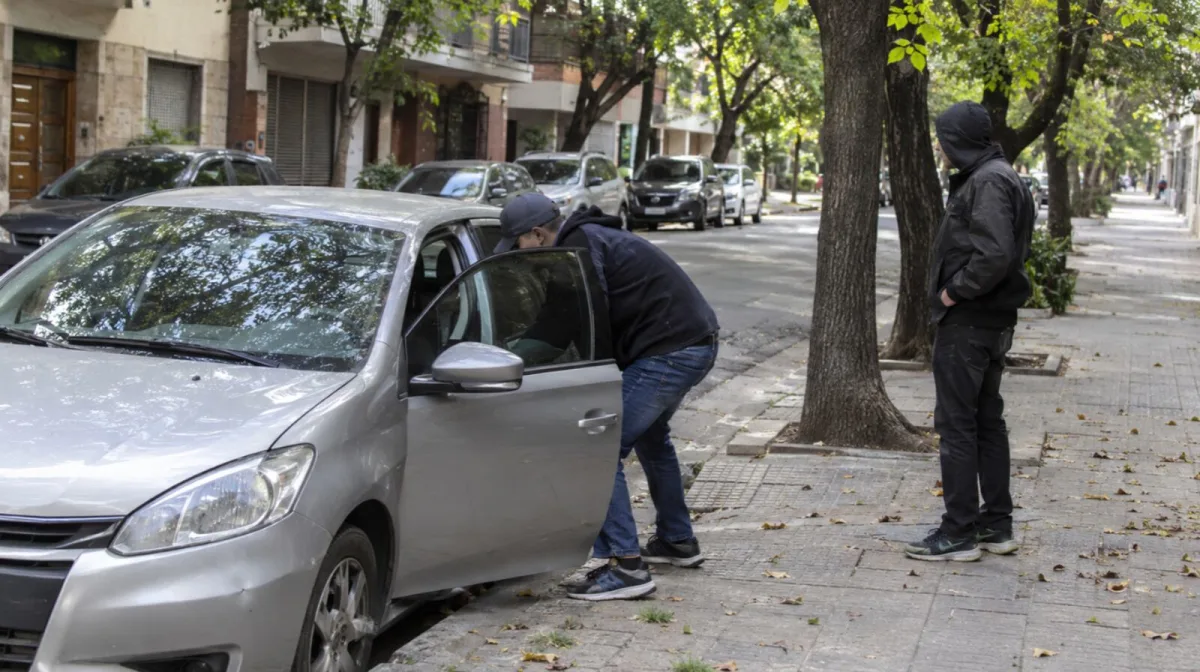
El episodio ocurrió en octubre de 2020. El hombre estacionó su Fiat Siena 2007 en la esquina de Nahuel Huapi y Álvarez Thomas, en el barrio porteño de Villa Urquiza, y al regresar varias horas después comprobó que el vehículo había desaparecido.
Hizo la denuncia policial y notificó lo sucedido a la aseguradora, con la que tenía contratada una póliza contra robo total y parcial. Sin embargo, la compañía no pagó lo acordado.
El argumento del seguro para no pagar
Según el expediente, la empresa sostuvo que el hombre debía $66.000 en multas de tránsito y que esa deuda impedía realizar la baja registral necesaria para cobrar el seguro. Además, alegó que el asegurado no había presentado toda la documentación requerida.
La póliza contemplaba $210.000. Casi un año después del robo, la firma se ofreció a pagar una suma ajustada, siempre que el hombre presentara los papeles solicitados. No hubo acuerdo y el propietario decidió demandar.
En febrero de 2025, un juez rechazó la demanda. El hombre apeló.
Por qué la Cámara falló a su favor
En mayo de 2026, la Cámara Comercial revocó el fallo de primera instancia y determinó que la aseguradora debía responder por el robo. El motivo: la empresa dejó vencer el plazo legal de 30 días para pronunciarse sobre el siniestro, por lo que los jueces entendieron que había aceptado el reclamo de manera tácita y ya no podía presentar objeciones fuera de término.
También descartaron que el antiguo uso del Fiat Siena como taxi impidiera aplicar la Ley de Defensa del Consumidor, ya que al momento de contratar el seguro figuraba como vehículo particular.
Cómo se calculó la cifra
Para fijar la indemnización, los jueces tomaron como referencia $8.800.000, el valor de un auto similar. A partir de esa cifra establecieron $7.863.644 por el daño causado por la demora, que se suman a los $210.000 del seguro, con los intereses correspondientes a ambos montos.
Sin embargo, rechazaron las compensaciones adicionales por daño moral, privación de uso y daño punitivo. Aunque la sentencia falló a favor del conductor, no está acreditado que ya haya recibido el dinero por parte de la aseguradora.