Morosidad récord en hogares: por qué el Gobierno descarta una crisis y se niega a rescatar deudores
Mientras la mora de las familias trepó al 12,8%, el Gobierno insiste en que no hay crisis y se niega a intervenir. La oposición presiona en el Congreso y el PRO mete una cuña propia.
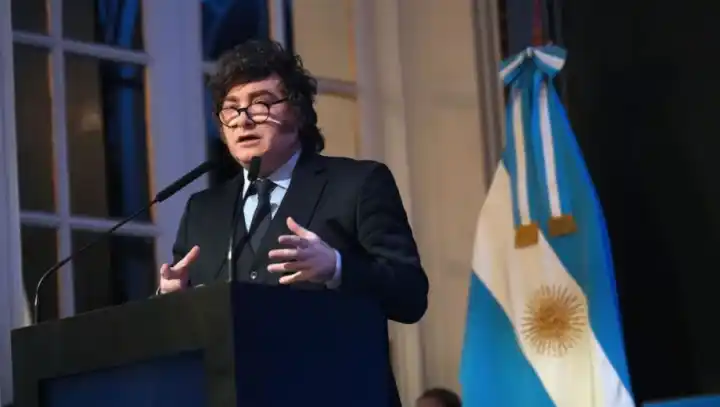
El aumento de la morosidad encendió el debate político y económico de la semana. El Gobierno nacional salió a rechazar que exista una crisis en el sistema financiero y descartó de plano cualquier plan de asistencia estatal para los deudores.
La postura fue ratificada por el presidente Javier Milei, su gabinete y los legisladores aliados, con los datos del Banco Central (BCRA) como principal respaldo.
La postura oficial sobre la morosidad
Desde la Casa Rosada insistieron en que las deudas son compromisos entre privados y que una intervención del Estado sería una política populista. Milei, en tanto, atribuyó las variaciones en la mora a dinámicas de mercado y no a las políticas de su gestión.
El ministro de Economía, Luis Caputo, y el presidente del BCRA, Santiago Bausili, confirmaron que no se contemplan ayudas financieras para el sector. El Ejecutivo también cargó contra la oposición: consideró que la discusión busca generar división social con fines políticos.
Las cifras que maneja el Gobierno
Para sostener su posición, el Gobierno se apoyó en el Informe sobre Bancos que publicó el BCRA en junio. Los números muestran un panorama mixto:
La morosidad general del sistema financiero se ubicó en el 7,6% del total de préstamos al sector privado, con una leve baja respecto del período anterior. Pero el dato más llamativo está en los hogares: la mora de las familias alcanzó el 12,8%. Hubo mejoras en el incumplimiento de tarjetas de crédito, aunque subieron los atrasos en préstamos personales y prendarios.
En el segmento empresarial, la morosidad fue del 3,5%, con incrementos moderados en construcción, comercio e industria.
El informe también detalla que la probabilidad de default se situó en 2,6% para el total del sistema (4,4% en familias y 1,2% en empresas). Las previsiones de los bancos para cubrir pérdidas representaron el 86,6% de la cartera en mora y el 6,5% del total de los créditos otorgados.
La oposición presiona en el Congreso
Mientras tanto, en la Cámara de Diputados la oposición impulsa proyectos de asistencia a deudores. La bancada oficialista y sus aliados rechazaron una y otra vez esas iniciativas.
El PRO salió a respaldar la visión del Ejecutivo. Su presidente de bloque, Cristian Ritondo, sostuvo que la solución debe llegar por el crecimiento económico general y propuso revisar las cargas impositivas provinciales sobre el sistema bancario, que encarecen los créditos a través de las tasas de interés.