Una familia neuquina esperó años por una respuesta habitacional y ahora tiene el crédito preaprobado. Pero hay un papel que todavía no presentó y que frena todo: de qué se trata y por qué traba a cientos de postulantes.
La Provincia ya desembolsó los primeros créditos del programa Neuquén Habita y ahora apura la segunda tanda. Hay más de 1.300 solicitudes preaprobadas que esperan avanzar, y en buena parte de los casos el obstáculo no es el dinero sino un trámite pendiente.
Así lo explicó la secretaria de Vivienda y Hábitat de Neuquén, Ana Servidio, en diálogo con Línea Abierta de LU5. Según sus palabras, a esos postulantes les falta documentación y, en la mayoría de los casos, se trata de los planos del proyecto.
De acuerdo con datos oficiales, unas 700 familias se encuentran en esa instancia. El programa se lanzó el 8 de mayo y ya superó las 4.000 postulaciones, muy por encima de los 3.400 inscriptos que había en agosto.
Por qué se caen algunas solicitudes
Servidio señaló que los rechazos responden a tres causas principales: ingresos insuficientes, documentación incompleta o problemas dominiales, es decir, no contar con la escritura del terreno.
Ese último punto es central para quien piensa anotarse. La línea de construcción exige terreno propio escriturado; la de ampliación, una vivienda existente con escritura. En ambos casos debe tratarse de la vivienda única y de ocupación permanente.
Cuánto prestan y qué ingresos piden
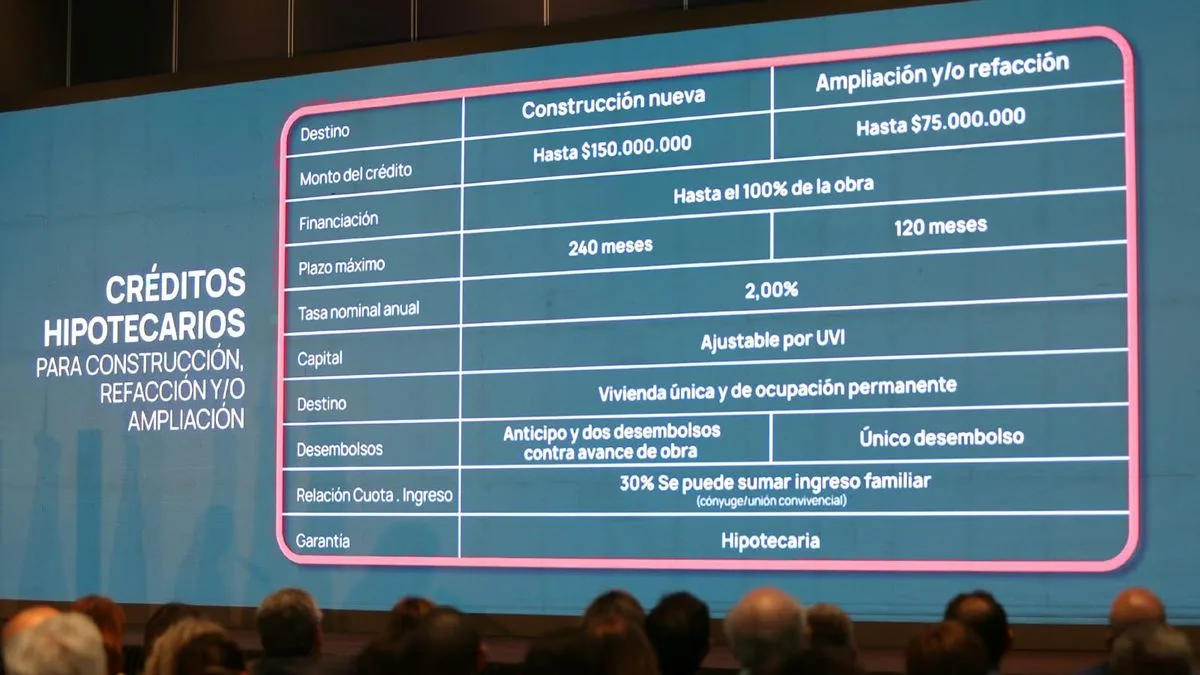
El programa tiene dos líneas. Para construir una vivienda nueva, los créditos van de 75 a 150 millones de pesos, cubren hasta el 100 por ciento del presupuesto de obra y se devuelven en un plazo de hasta 20 años. Para ampliación y refacción, el monto va de 30 a 75 millones, con un plazo de hasta 10 años.
La regla que ordena todo es que la cuota no supere el 30 por ciento de los ingresos netos del grupo familiar. "Para acceder al máximo del crédito, que son los 150 millones de pesos, es necesario contar con un ingreso familiar de 2.500.000", precisó la funcionaria.
Los números oficiales marcan que para construir se necesita un ingreso mensual de entre 1,3 y 2,6 millones de pesos, según el monto solicitado. Para ampliar, el ingreso va de 950.000 pesos a 2,4 millones. El tope de ingresos del hogar es de 6,5 millones netos por mes.
Consultada sobre si un docente, un empleado de comercio o un estatal que hoy alquila puede aplicar, Servidio respondió: "La mayoría de ellos son docentes". También mencionó empleados de comercio y monotributistas: "Ganando un millón quinientos como ingresos, sumando los ingresos de la pareja, ya es posible acceder al crédito".
Un año de gracia y una tasa del 2 por ciento
Uno de los atractivos del Neuquén Habita es el período de gracia. "Nosotros damos un año para la construcción y durante este año no se paga el crédito", contó Servidio. La lógica es que, cumplido ese plazo, la familia ya pueda mudarse, deje de alquilar y recién entonces empiece a pagar.
La tasa nominal anual es del 2 por ciento y el capital se actualiza por UVI (Unidad de Vivienda). Aun así, la funcionaria aseguró que la cuota "es sensiblemente menor a lo que es el valor de un alquiler".
En la línea de construcción, el dinero se entrega en tres desembolsos: un 30 por ciento al inicio, un 50 por ciento en la segunda etapa y el 20 por ciento restante al final. En ampliación o refacción hay un único desembolso.
Paso a paso: qué papeles presentar
El trámite se hace en la Oficina Virtual de Vivienda de la Provincia (oficinavirtual.viviendaneuquen.gov.ar), donde están los requisitos y los formularios modelo. Para llegar a esta etapa, la familia ya debe estar inscripta, tener ingresos suficientes para que la cuota no pase del 30 por ciento de lo que entra al hogar y contar con el terreno o la vivienda escriturados.
El punto donde hoy se traba la mayoría de los preaprobados es la documentación técnica, que cambia según la línea.
Para construcción hay que presentar el plano municipal aprobado o con visado en trámite, con código QR o firma digital del municipio. También va la planilla de Cómputo y Presupuesto, hecha con el modelo de la Oficina Virtual, firmada por el solicitante y por un profesional matriculado y visada por el colegio profesional. Si el proyecto supera los 90 metros cuadrados, el plano debe marcar la superficie que cubre el crédito y el solicitante tiene que firmar una nota donde declare que lo financiado no pasa de 90 metros cuadrados.
Para ampliación se pide el mismo plano municipal, aprobado o con visado en trámite, y la planilla de Cómputo y Presupuesto firmada y visada.
Para refacción, la planilla de Cómputo y Presupuesto se presenta siempre. El plano municipal solo hace falta si la obra cambia la estructura, por ejemplo si hay demoliciones, techos o muros nuevos.
Si el lote está fuera del ejido municipal, el plano lo aprueba la Dirección Provincial de Tierras y no el municipio.
Para armar esa carpeta, la Provincia ofrece prototipos de viviendas y trabaja con el Colegio de Arquitectos para sumar profesionales que ayuden a elaborar los proyectos. Las familias pueden elegir igual a sus propios profesionales, constructores y proveedores.
La opción para quienes todavía pagan el terreno
Durante el acto, el gobernador Rolando Figueroa anunció otra posibilidad para quienes todavía pagan su terreno o lo tienen hipotecado. Van a poder recibir fondos para cancelar esa deuda y después pedir el préstamo para construir, "con el mismo trámite".
Las cuotas que paguen los beneficiarios vuelven al Fondo Neuquino para la Vivienda y se usan para otorgar nuevos créditos. "Cuando ustedes cancelen sus préstamos, otras personas van a tener la posibilidad de acceder a uno nuevo", dijo Figueroa.
Dónde se concentran los créditos
Según Servidio, alrededor del 60 por ciento de los créditos entregados quedó en la Confluencia. Encabeza Neuquén capital y siguen Plottier y Centenario, localidades con "muchísima demanda".
La lista oficial también incluye a Chos Malal, Cutral Co, Huinganco, Junín de los Andes, Picún Leufú, Plaza Huincul, San Martín de los Andes, San Patricio del Chañar, Villa La Angostura, Villa Pehuenia, Vista Alegre y Zapala. "Es bastante federal", resumió la funcionaria.
La deuda pendiente con el RUPROVI
Para quienes llevan 10, 15 y hasta 20 años anotados en el RUPROVI sin respuesta, Servidio reconoció el problema: "Sabemos que hubo mucho desorden, sabemos que no se dirigieron en su momento bien los recursos o no fue totalmente equitativo y justo dentro de la entrega de las viviendas".
La funcionaria aclaró que el crédito hipotecario es solo una de las herramientas. En paralelo, la Provincia trabaja en lotes con servicios y planes habitacionales, como las 50 viviendas entregadas hace poco en el barrio Z1.
"Queremos llegar y hacer de alguna manera una reparación histórica con todos esos que se han inscrito hace años en el RUPROVI y que al día de hoy no tienen una respuesta", afirmó.
También adelantó que el objetivo es aumentar la capacidad de construir viviendas en distintos puntos de la provincia.