Pagan la deuda, respiran un par de meses y vuelven a caer: el economista que explica por qué el problema no es de los deudores
Miles de familias logran ponerse al día con sus deudas y, a los pocos meses, vuelven a quedar atrasadas. Un economista apunta a la política del Banco Central y a un número que casi nadie mira: el detalle que lo cambia todo.
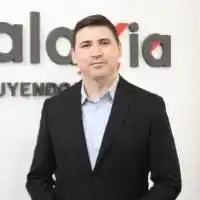
El economista Marcelo Lezcano puso el foco en un fenómeno que crece en los hogares argentinos: personas que logran regularizar sus deudas, pero vuelven a caer en mora pocos meses después. Para el especialista, la explicación no está en las decisiones individuales de cada deudor sino en la política financiera del Banco Central.
«Millones de personas están en mora y claramente esto es una cuestión sistémica y no obedece a malas decisiones económicas de personas en forma aislada», afirmó Lezcano en declaraciones a radio Natagalá.
El economista, máster en Finanzas y cofundador de Catalexia, sostuvo que el Banco Central impuso una tasa de interés muy elevada desde principios de 2025 y que eso fue empujando el nivel de morosidad hacia arriba de manera gradual.
La brecha entre la inflación y las tasas
Uno de los puntos centrales de su análisis es la distancia que existe entre el costo del dinero y el aumento de precios. «Tenemos una tasa de inflación de 33 y vos tenés tasas bancarias que están en torno casi al 70%. Entonces son muy elevadas las tasas», señaló.
Para Lezcano, el problema se vuelve más grave cuando el crédito se extiende en el tiempo. «La tasa en corto es cara y ni hablar cuando vas en largo, directamente te masacran», graficó.
El economista comparó la situación argentina con la de otros mercados y fue categórico: «Estas tasas de interés por encima de la inflación son totalmente estrafalarias. No existe en el mundo».
Como referencia mencionó el caso de Estados Unidos: «Hoy el mundo está preocupado porque Estados Unidos tiene una tasa de interés a 10 años al 5% con una inflación del 3%. Es decir, estamos hablando de una tasa real del 2%. Nosotros en la Argentina tenemos una tasa por encima del 40%».
Encajes altos y crédito que no llega
Ante la pregunta sobre si hace falta una ley para contener a los deudores, Lezcano respondió que el problema puede resolverse con una medida administrativa. «Esto se resuelve muy rápido con una medida administrativa del Banco Central», sostuvo.
Su planteo apunta directamente a los encajes bancarios, es decir, la proporción de los depósitos que las entidades no pueden destinar a préstamos. «Hoy los encajes en Argentina están en torno al 45%. ¿Qué quiere decir el 45%? Por cada $100 que depositan en el banco la gente, 45 los bancos no pueden prestar», detalló.
Según recordó, hasta 2018 los niveles eran muy inferiores: «Hasta 2018, la Argentina se movía con un promedio de 20%, un máximo de 18%». Para el economista, ese incremento genera un costo que termina trasladándose a las tasas que pagan los tomadores de crédito. «Solamente modificando esa política del Banco Central ya deberían caer, prácticamente, las tasas de interés», afirmó.
Crédito de largo plazo, una deuda pendiente
Lezcano también repasó la evolución del financiamiento en el país y marcó una dificultad que se arrastra desde hace décadas. «En la Argentina obviamente escasea el crédito de largo plazo desde la salida de la convertibilidad. En adelante no hay casi crédito hipotecario», explicó.
Recordó que en otros períodos existieron alternativas de corto plazo con tasas reales convenientes, incluso negativas, lo que llevaba a la gente a endeudarse. «Entonces la gente hacía uso de la deuda», señaló. El escenario cambió cuando las tasas subieron y los salarios quedaron rezagados: «Después la tasa de interés empezó a aumentar y los sueldos vienen ahí mordiendo la inflación».
Por qué la deuda vuelve a aparecer
El fenómeno de la morosidad reincidente tiene una explicación concreta para el especialista: los ingresos de los hogares siguen presionados y la inflación promedio no refleja el peso real de los gastos familiares. «Los niveles salariales vienen en promedio unos puntos por debajo de la inflación. Pero la inflación que se publica es un promedio», explicó.
En ese marco, los servicios públicos ganaron terreno dentro del presupuesto de las familias. «Hoy pesan mucho más, por ejemplo, los servicios públicos dentro de los gastos del hogar. Entonces, le queda menos plata en realidad para disponer de recursos para pagar otras cosas, como el crédito que pudo regularizar», sostuvo.
El resultado es un círculo que se repite: alguien refinancia o cancela una deuda, pero al poco tiempo vuelve a quedar atrasado porque sus ingresos no crecen al mismo ritmo que sus gastos. «Con los precios que siguen subiendo y ahora estos gastos pesan más en tu estructura familiar, difícilmente puedas volver a cubrir otra vez la deuda que regularizaste», concluyó.