Pagan todos los meses, pero cada vez más chaqueños caen en mora: el dato que preocupa
Veintiún meses seguidos de subas, más de uno de cada cuatro titulares en mora y un dato que no aparece en los titulares: los chaqueños son los que más retrocedieron. El informe completo, en la nota.
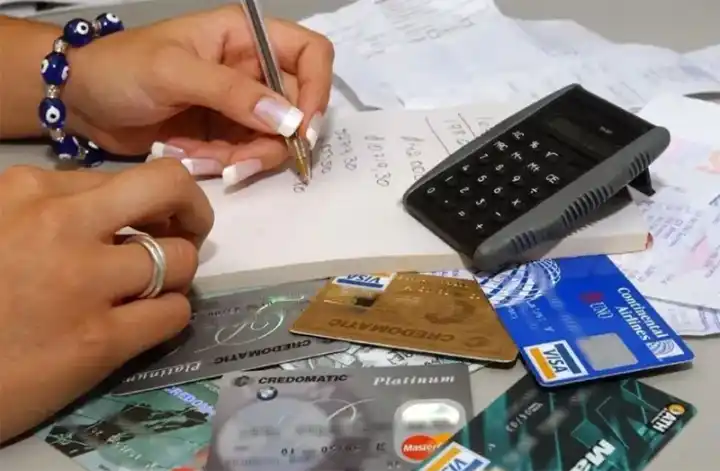
La morosidad en los créditos a las familias chaqueñas no deja de crecer y ya afecta a más de uno de cada cuatro titulares. Un informe privado reveló que el nivel de irregularidad trepó al 18% en julio y suma 21 meses consecutivos de subas, con un aumento de 10,3 puntos porcentuales en un año.
El relevamiento fue elaborado por Eco Go y la Universidad Austral a través del Monitor Mensual de Crédito a las Familias. Si se mide por cantidad de personas y no por montos, la proporción de deudores en mora alcanza al 26,6% del total de titulares, con un incremento de 0,3 puntos en el mes y de 8,3 puntos frente a julio de 2025.
El stock total de deuda de las familias ascendió a $99,4 billones a precios de julio de 2026. En términos reales, el crédito se contrajo un 0,7% respecto de junio, aunque mantiene una expansión del 4,7% interanual.
Dónde se concentra la mayor fragilidad
El sistema financiero tradicional concentra el 85,4% del crédito total, equivalente a $84,9 billones, con un índice de mora por monto del 15,8%. Los proveedores no financieros de crédito (PNFC), que incluyen a las emisoras de tarjetas no bancarias y a las fintechs, representan el 14,6% del mercado, con $14,5 billones, pero su nivel de morosidad es muy superior: alcanza el 31,3%.
El informe también destacó la evolución de la mora operativa, que contempla los atrasos de las situaciones 3 y 4 y excluye la cartera irrecuperable en situación 5. Este indicador se ubicó en 11,8% y comenzó a mostrar señales de estabilización.
Las provincias más afectadas
La Rioja lidera el ranking de mora por monto con 25,3%, seguida por Santa Cruz (23,6%) y San Luis (23,5%). En el otro extremo, los niveles más bajos se registraron en La Pampa (9,6%), la Ciudad Autónoma de Buenos Aires (12,4%) y Entre Ríos (14%).
Al analizar la relación entre el crédito a las familias y el Producto Bruto Geográfico, los mayores niveles de endeudamiento se observaron en Tucumán (13,5%), Catamarca (12,3%) y Formosa (11,8%).
En cuanto a la evolución mensual del crédito real, La Pampa fue la única provincia que creció, con un 0,5%. En el otro extremo, Chaco registró la mayor caída, con una contracción del 2,1% en términos reales.