Robaron su moto en Flores, el seguro se lavó las manos: la Justicia le dio una noticia que no esperaba
¿Puede un seguro negarse a pagar argumentando requisitos que nunca figuraron en el contrato? La Justicia respondió con una cifra millonaria. El detalle que inclinó la balanza, adentro.
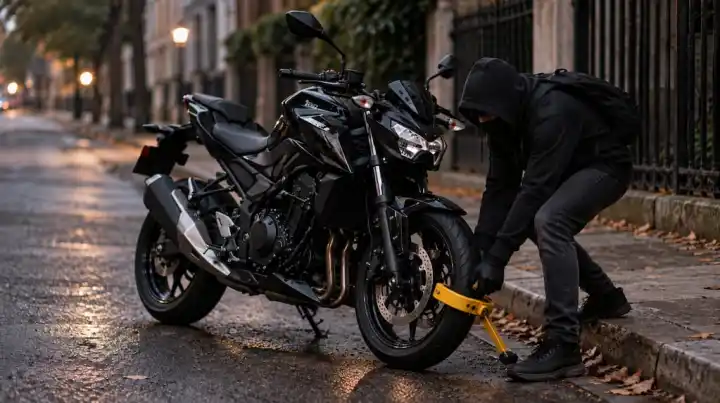
Un hombre de 52 años vivió un calvario después de que le robaran su moto en el barrio de Flores: la aseguradora no solo le negó el pago, sino que lo culpó por no haber tomado suficientes precauciones. La Justicia, sin embargo, terminó dándole la razón y condenó a la empresa a indemnizarlo con más de $16 millones.
El episodio comenzó en diciembre de 2024, cuando la víctima dejó estacionada su Kawasaki Z400 en la calle. Al regresar, se encontró con que se la habían robado. Hizo la denuncia correspondiente y notificó a su seguro para iniciar el reclamo.
El argumento del seguro para no pagar
La compañía rechazó el reintegro previsto en la póliza. Durante el juicio, los abogados de la firma sostuvieron que el dueño solo había trabado el volante como medida de seguridad, lo que a su criterio resultaba insuficiente para evitar el robo.
El hombre no se quedó de brazos cruzados: demandó a la aseguradora por incumplimiento de contrato. En su presentación, reclamó el valor de la moto, una compensación por no haber podido usarla, el daño moral sufrido y una sanción para la empresa.
Qué decidió la Justicia
El Juzgado Comercial Nº 12 evaluó el caso y concluyó que el argumento de la aseguradora no era válido. Según el magistrado, las medidas de seguridad que la empresa exigía no formaban parte del contrato firmado.
Por eso, aceptó el reclamo y fijó una indemnización de $16.235.800 más intereses. Ese monto incluyó el daño material, la privación de uso del vehículo y el daño moral.
La compañía apeló la decisión, pero la Sala B de la Cámara Nacional de Apelaciones en lo Comercial ratificó la condena y mantuvo la suma establecida en primera instancia. Los jueces también revisaron el valor de la moto y determinaron que la actualización coincidía con los precios de mercado de vehículos similares al robado.
De esta manera, la Justicia concluyó que la aseguradora no podía rechazar la cobertura basándose en requisitos que no estaban incluidos en el contrato y la condenó a pagar $16,2 millones más intereses.