Rosario endeudada: 494 mil personas deben $2,1 billones y el 40% de los jóvenes no paga
El 40% de los rosarinos de entre 20 y 29 años está en mora: la cifra más alta del mapa de la deuda que reconstruyó el MATE con datos del BCRA. Quiénes prestan y por qué el problema crece entre los más jóvenes.
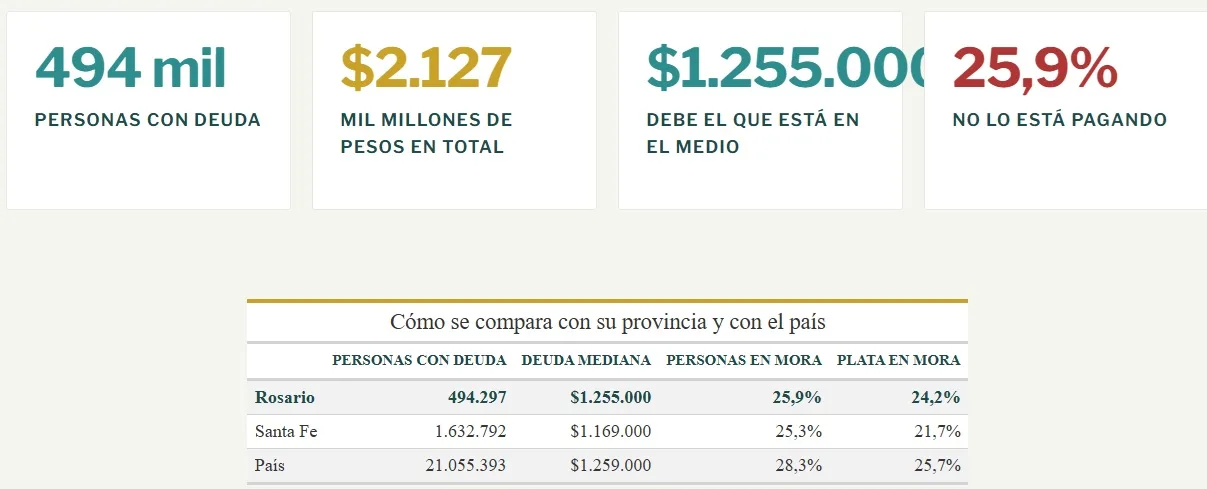
Un informe del MATE reveló que en Rosario hay 494.297 personas con deuda por un total de $2,127 billones, y que una de cada cuatro está en mora. El trabajo, basado en la Central de Deudores del BCRA con datos hasta julio de 2026, reconstruyó cómo se endeudan los hogares rosarinos según edad, género, tipo de crédito y prestamista.
La deuda mediana alcanza los $1.255.000 y el 25,9% de los deudores está en mora. Detrás de ese promedio aparecen diferencias marcadas: la morosidad es mayor entre los jóvenes, entre quienes acumulan varios créditos y, sobre todo, en los préstamos no bancarios.
El economista del MATE Lavih Abraham explicó en el Stream de Economía que el fenómeno no es casual: «Mirar los datos de morosidad por sí solos parece solo un ejercicio estadístico, pero es importante entender cómo surgió. Lo que vimos nosotros es que se dio un crecimiento del crédito y un desarrollo tecnológico con nuevas aplicaciones, pero el origen del problema se da por la caída de los ingresos. Además hubo un aporte del gobierno a esta problemática con una desregulación de las tasas y de como se cobran los intereses resarcitorios».
Quién presta y dónde crece la mora
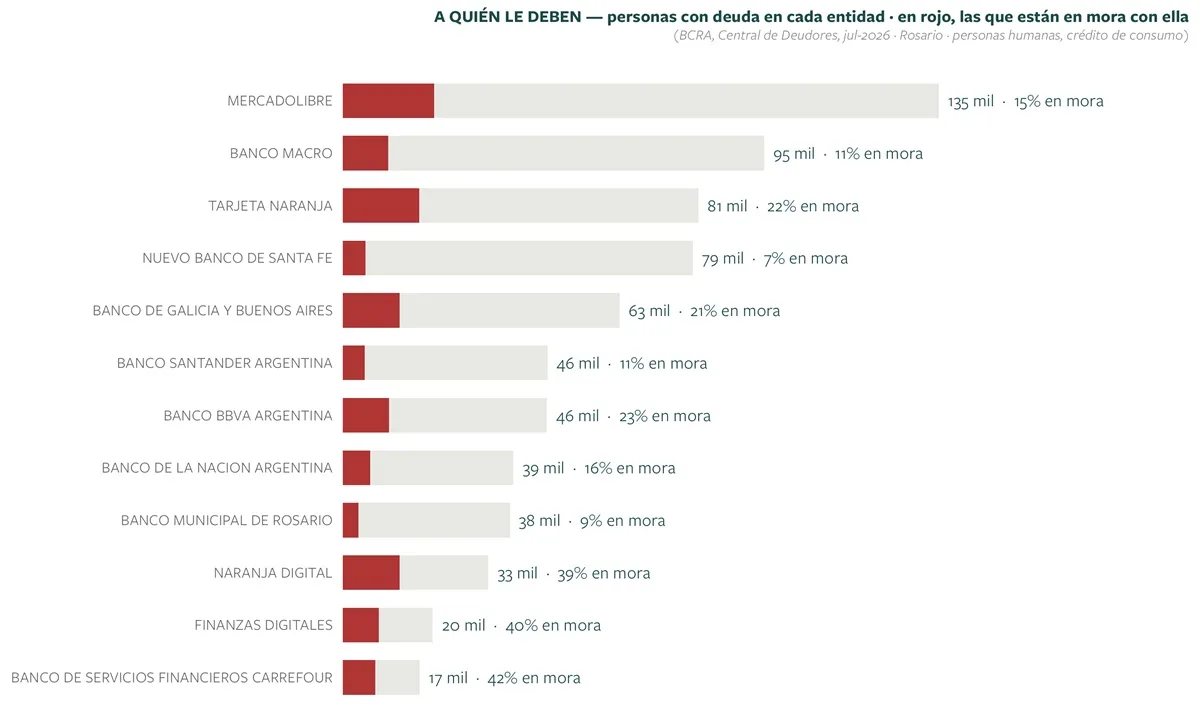
De cada 100 créditos de consumo en Rosario, 55 corresponden a bancos y 45 a prestadores no bancarios. Mercado Libre es la entidad que alcanza a más personas, con unos 135.000 clientes, mientras que algunas entidades no bancarias presentan niveles de mora considerablemente mayores.
Qué tipo de deuda tienen los rosarinos
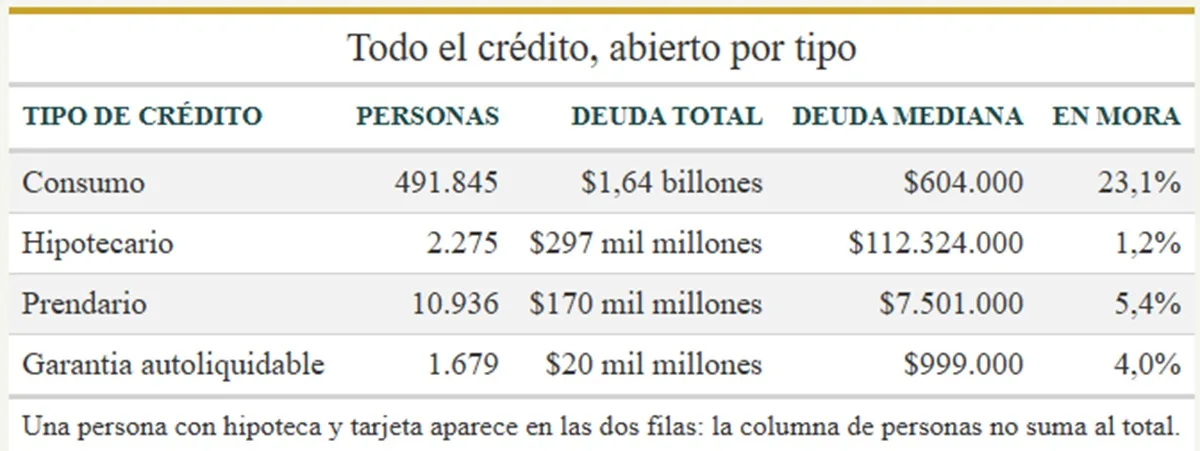
El crédito al consumo concentra la mayor parte del endeudamiento, con $1,64 billones y una mora del 23,1%. Los hipotecarios representan un universo mucho menor, con apenas 2.275 personas, pero concentran montos mucho más elevados y tienen una mora de apenas 1,2%.
La deuda que entra en mora
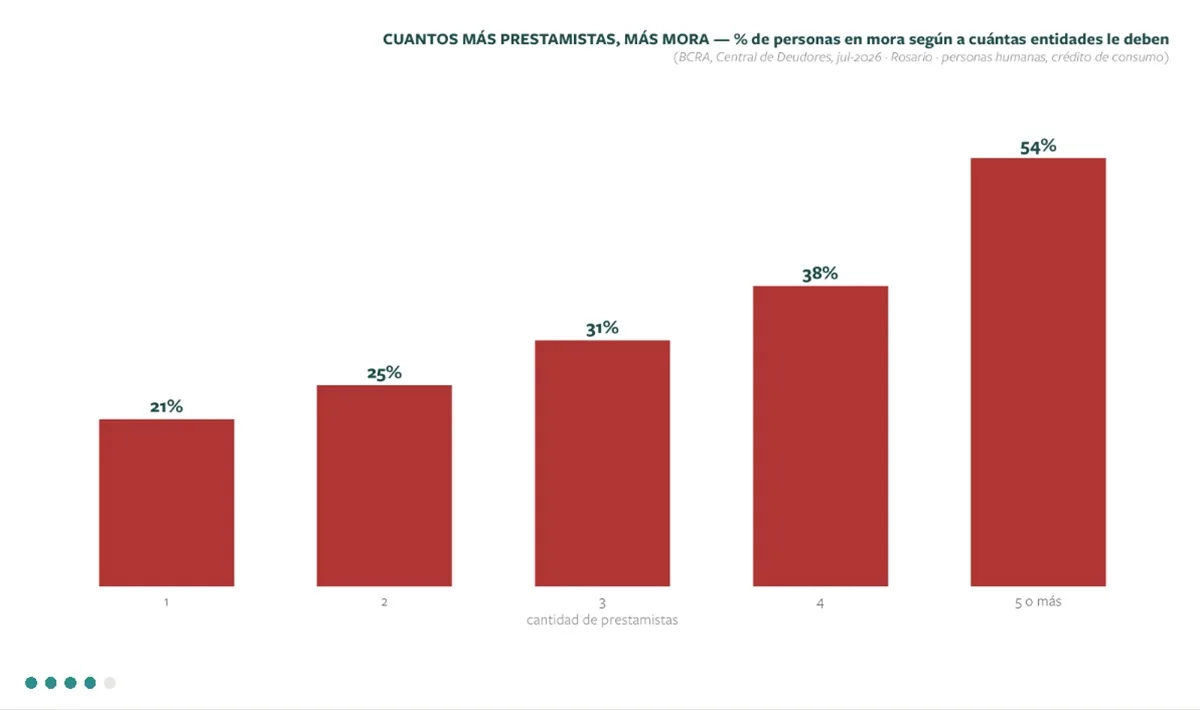
La morosidad aparece tanto entre quienes tienen deudas pequeñas como entre quienes acumulan montos muy elevados. El informe también encuentra una relación entre cantidad de créditos y mora: quienes tomaron varios préstamos presentan mayores niveles de incumplimiento. Además, 83.741 personas tienen toda su deuda en mora, el 17% del total de deudores.
Los jóvenes, entre los más afectados
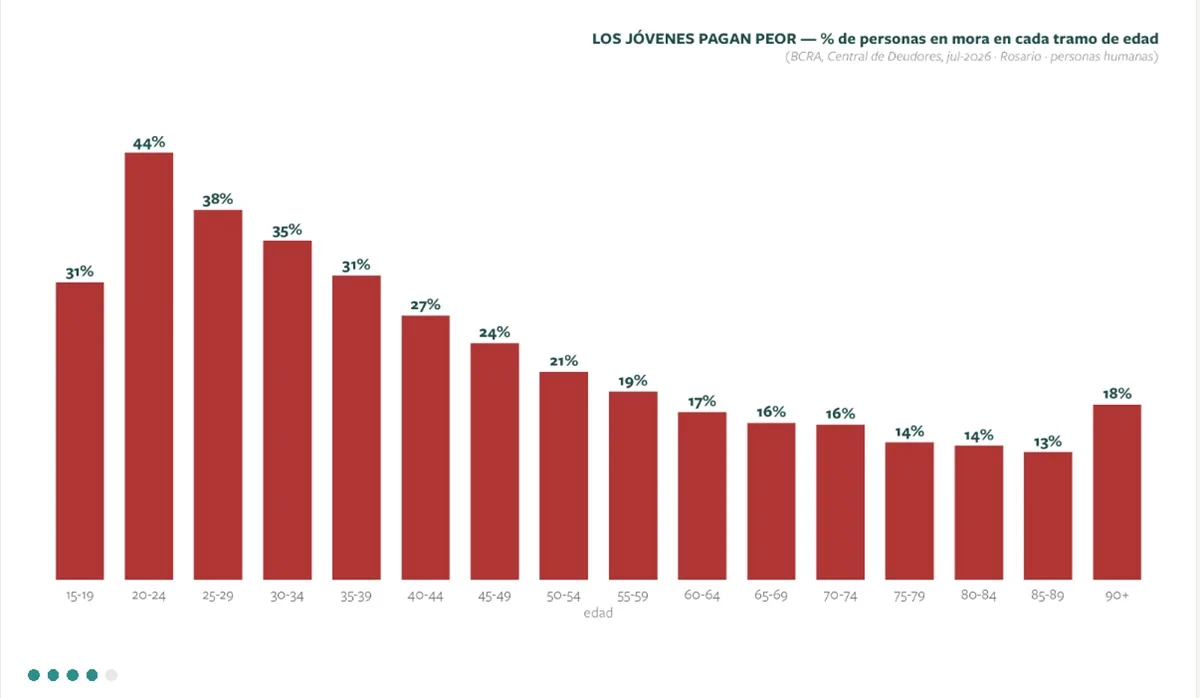
La edad marca una diferencia importante. El 40% de los deudores de entre 20 y 29 años está en mora, frente al 17% entre quienes tienen de 60 a 74 años. El informe vincula esta situación con las condiciones de precariedad laboral y de ingresos de las generaciones más jóvenes.
Diferencias entre varones y mujeres
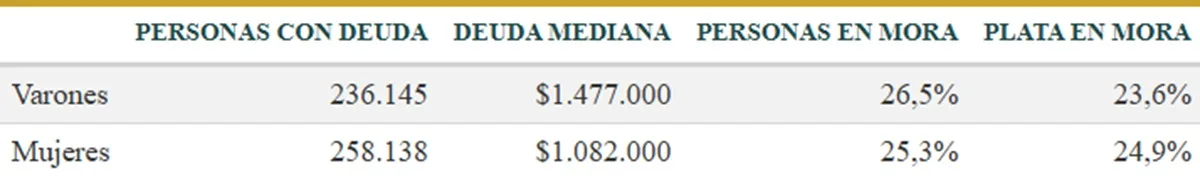
Las mujeres tienen una deuda mediana menor: $1.082.000 contra $1.477.000 de los varones. Sin embargo, la diferencia en los niveles de mora es reducida: alcanza al 25,3% de las mujeres y al 26,5% de los varones.
No todos los prestamistas tienen la misma mora
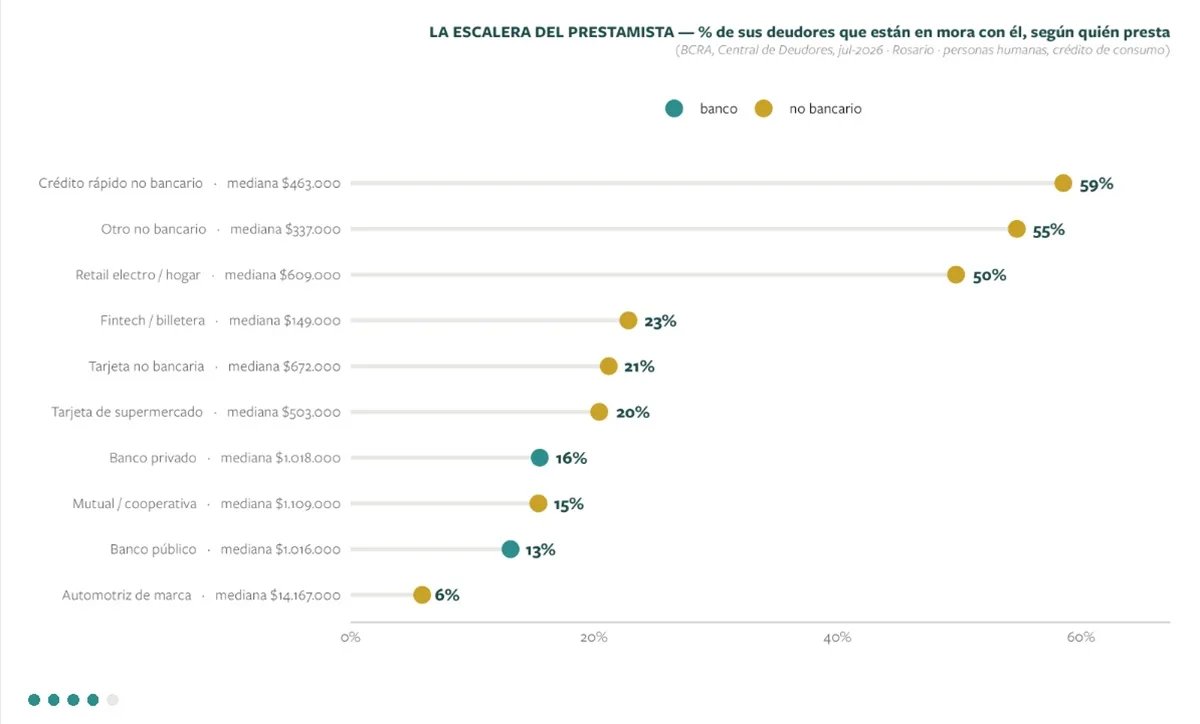
Los créditos rápidos otorgados por financieras y aplicaciones presentan los niveles más elevados: cerca del 60% de sus clientes está en mora. En el otro extremo aparecen bancos y cooperativas, con niveles históricamente más bajos y saldos de deuda mayores.
El crédito rápido como puerta de entrada
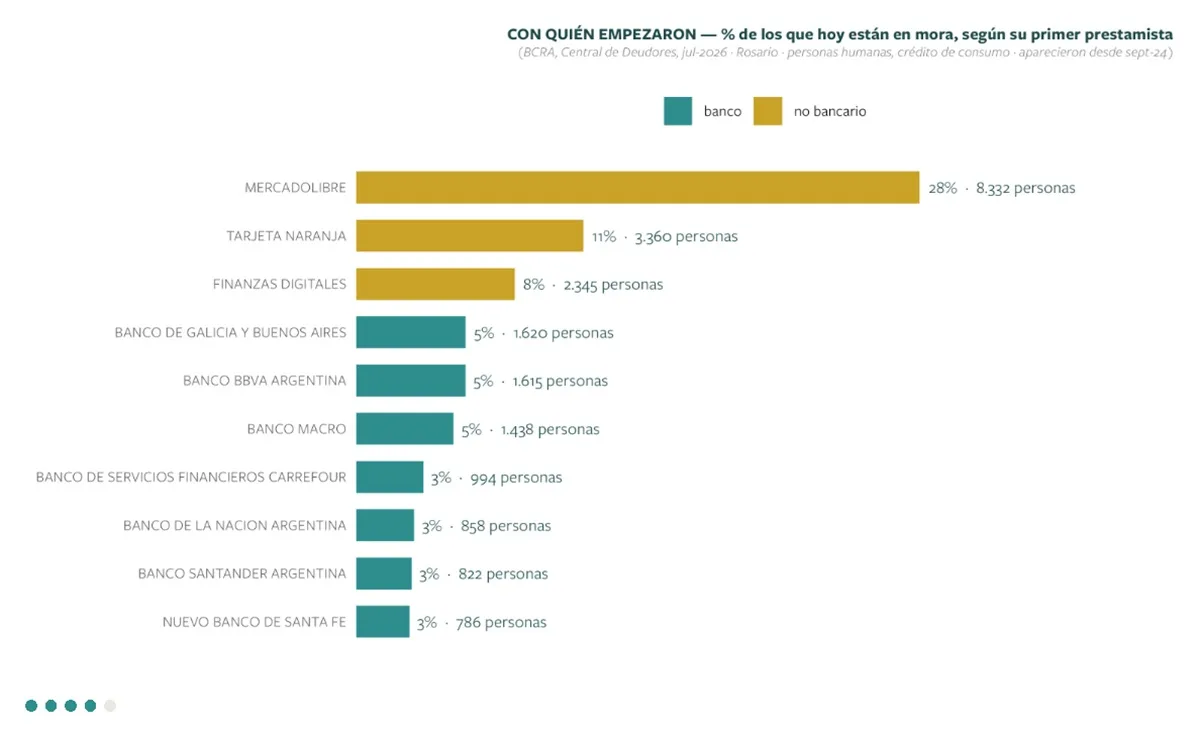
Entre las personas que ingresaron a la Central de Deudores después de agosto de 2024, Mercado Libre aparece como la principal puerta de entrada al crédito, seguida por Tarjeta Naranja y Cuotas GO. El informe señala que una proporción importante de quienes comenzaron con préstamos rápidos terminó posteriormente en mora.
Historias detrás de los números
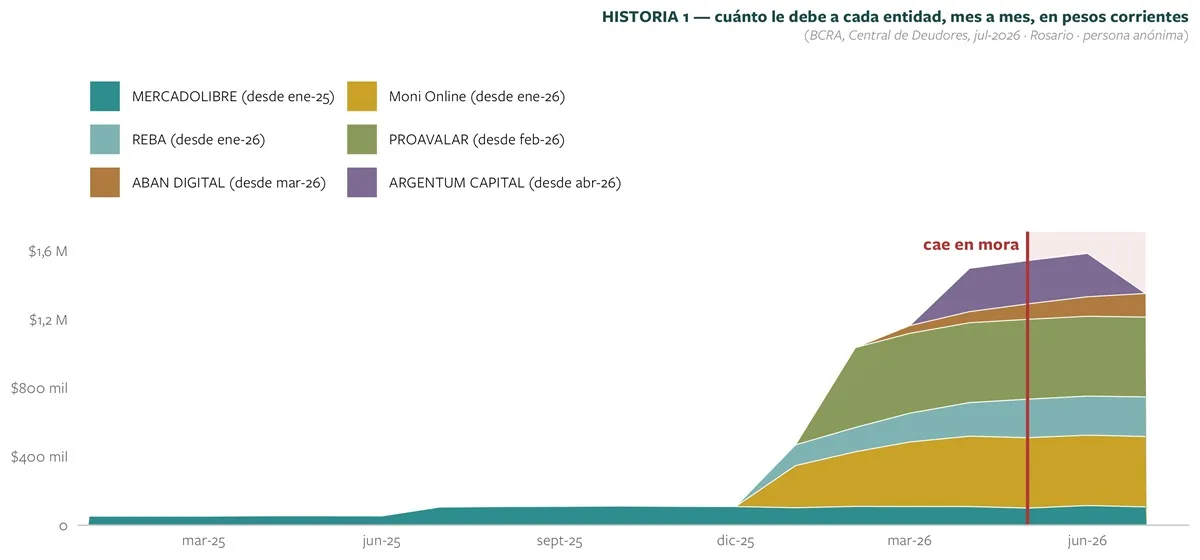
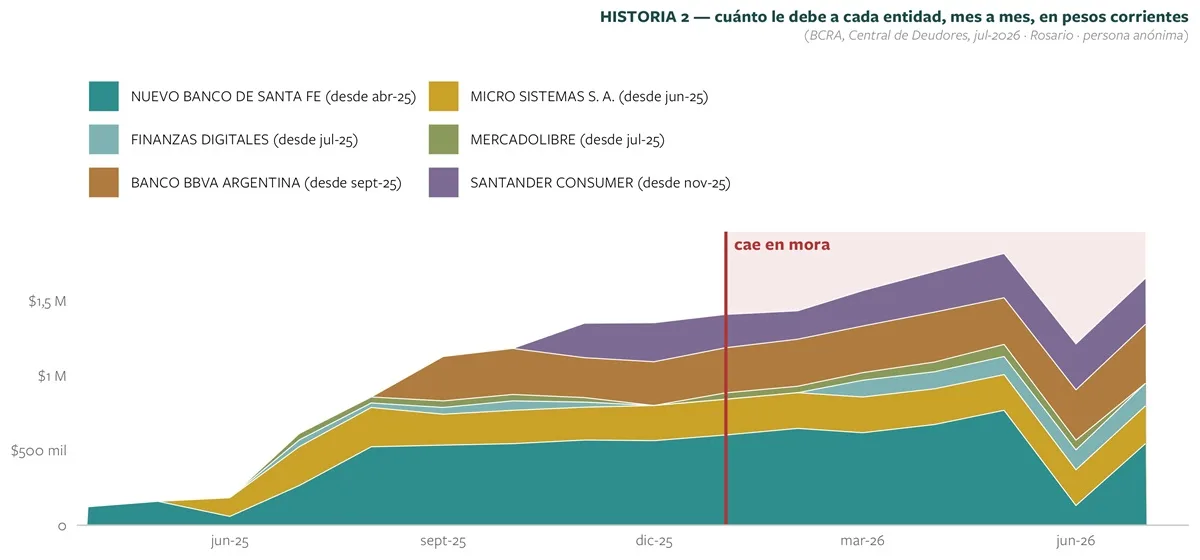
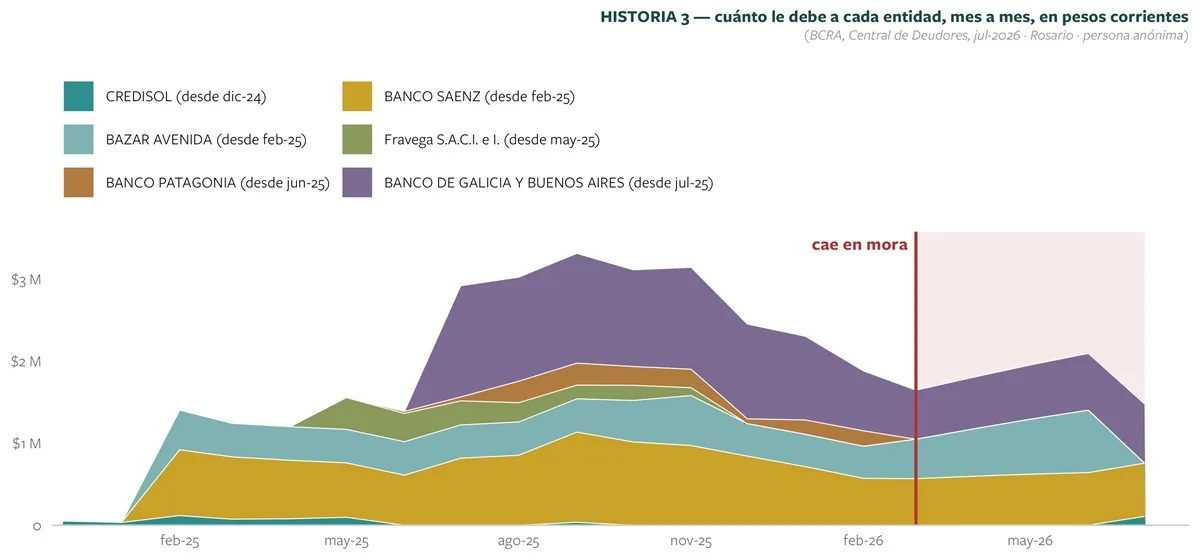
El informe sigue durante dos años a cinco personas anonimizadas que comenzaron con una deuda pequeña y un solo prestamista. En todos los casos terminaron acumulando deuda con varias entidades y entrando en mora. Los ejemplos buscan mostrar cómo el endeudamiento puede crecer progresivamente hasta convertirse en una “bola de nieve”, especialmente cuando se combina con ingresos inestables y precariedad material.
Varón de 20-24 años. En enero de 2025 le debía $53.000 a Mercado Libre y a nadie más. En julio de 2026 debe $1.353.000 a 5 entidades, 26 veces lo que debía al principio, y está en mora desde mayo de 2026.
Mujer de 20-24 años. En abril de 2025 le debía $124.000 al Nuevo Banco de Santa Fe y a nadie más. En julio de 2026 debe $1.653.000 a 5 entidades, 13 veces lo que debía al principio, y está en mora desde enero de 2026.
Mujer de 50-54 años. En diciembre de 2024 le debía $51.000 a Credisol y a nadie más. En julio de 2026 debe $1.481.000 a 3 entidades, 29 veces lo que debía al principio, y está en mora desde marzo de 2026.