San Luis mueve fichas para aliviar deudas: las condiciones que deberán cumplir las entidades
Javier Pérez, director de Recursos y Finanzas, contó cómo funcionará el plan que ya está en la Legislatura. Hay dos programas y un requisito clave para las entidades que quieran sumarse. ¿Qué condiciones deberán ofrecer?
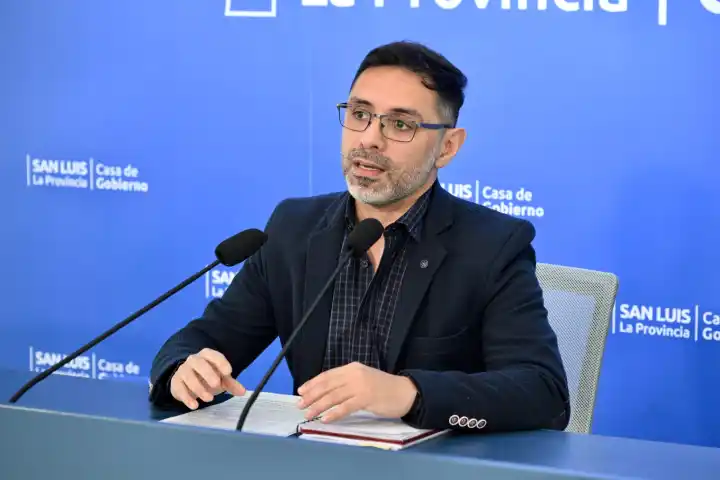
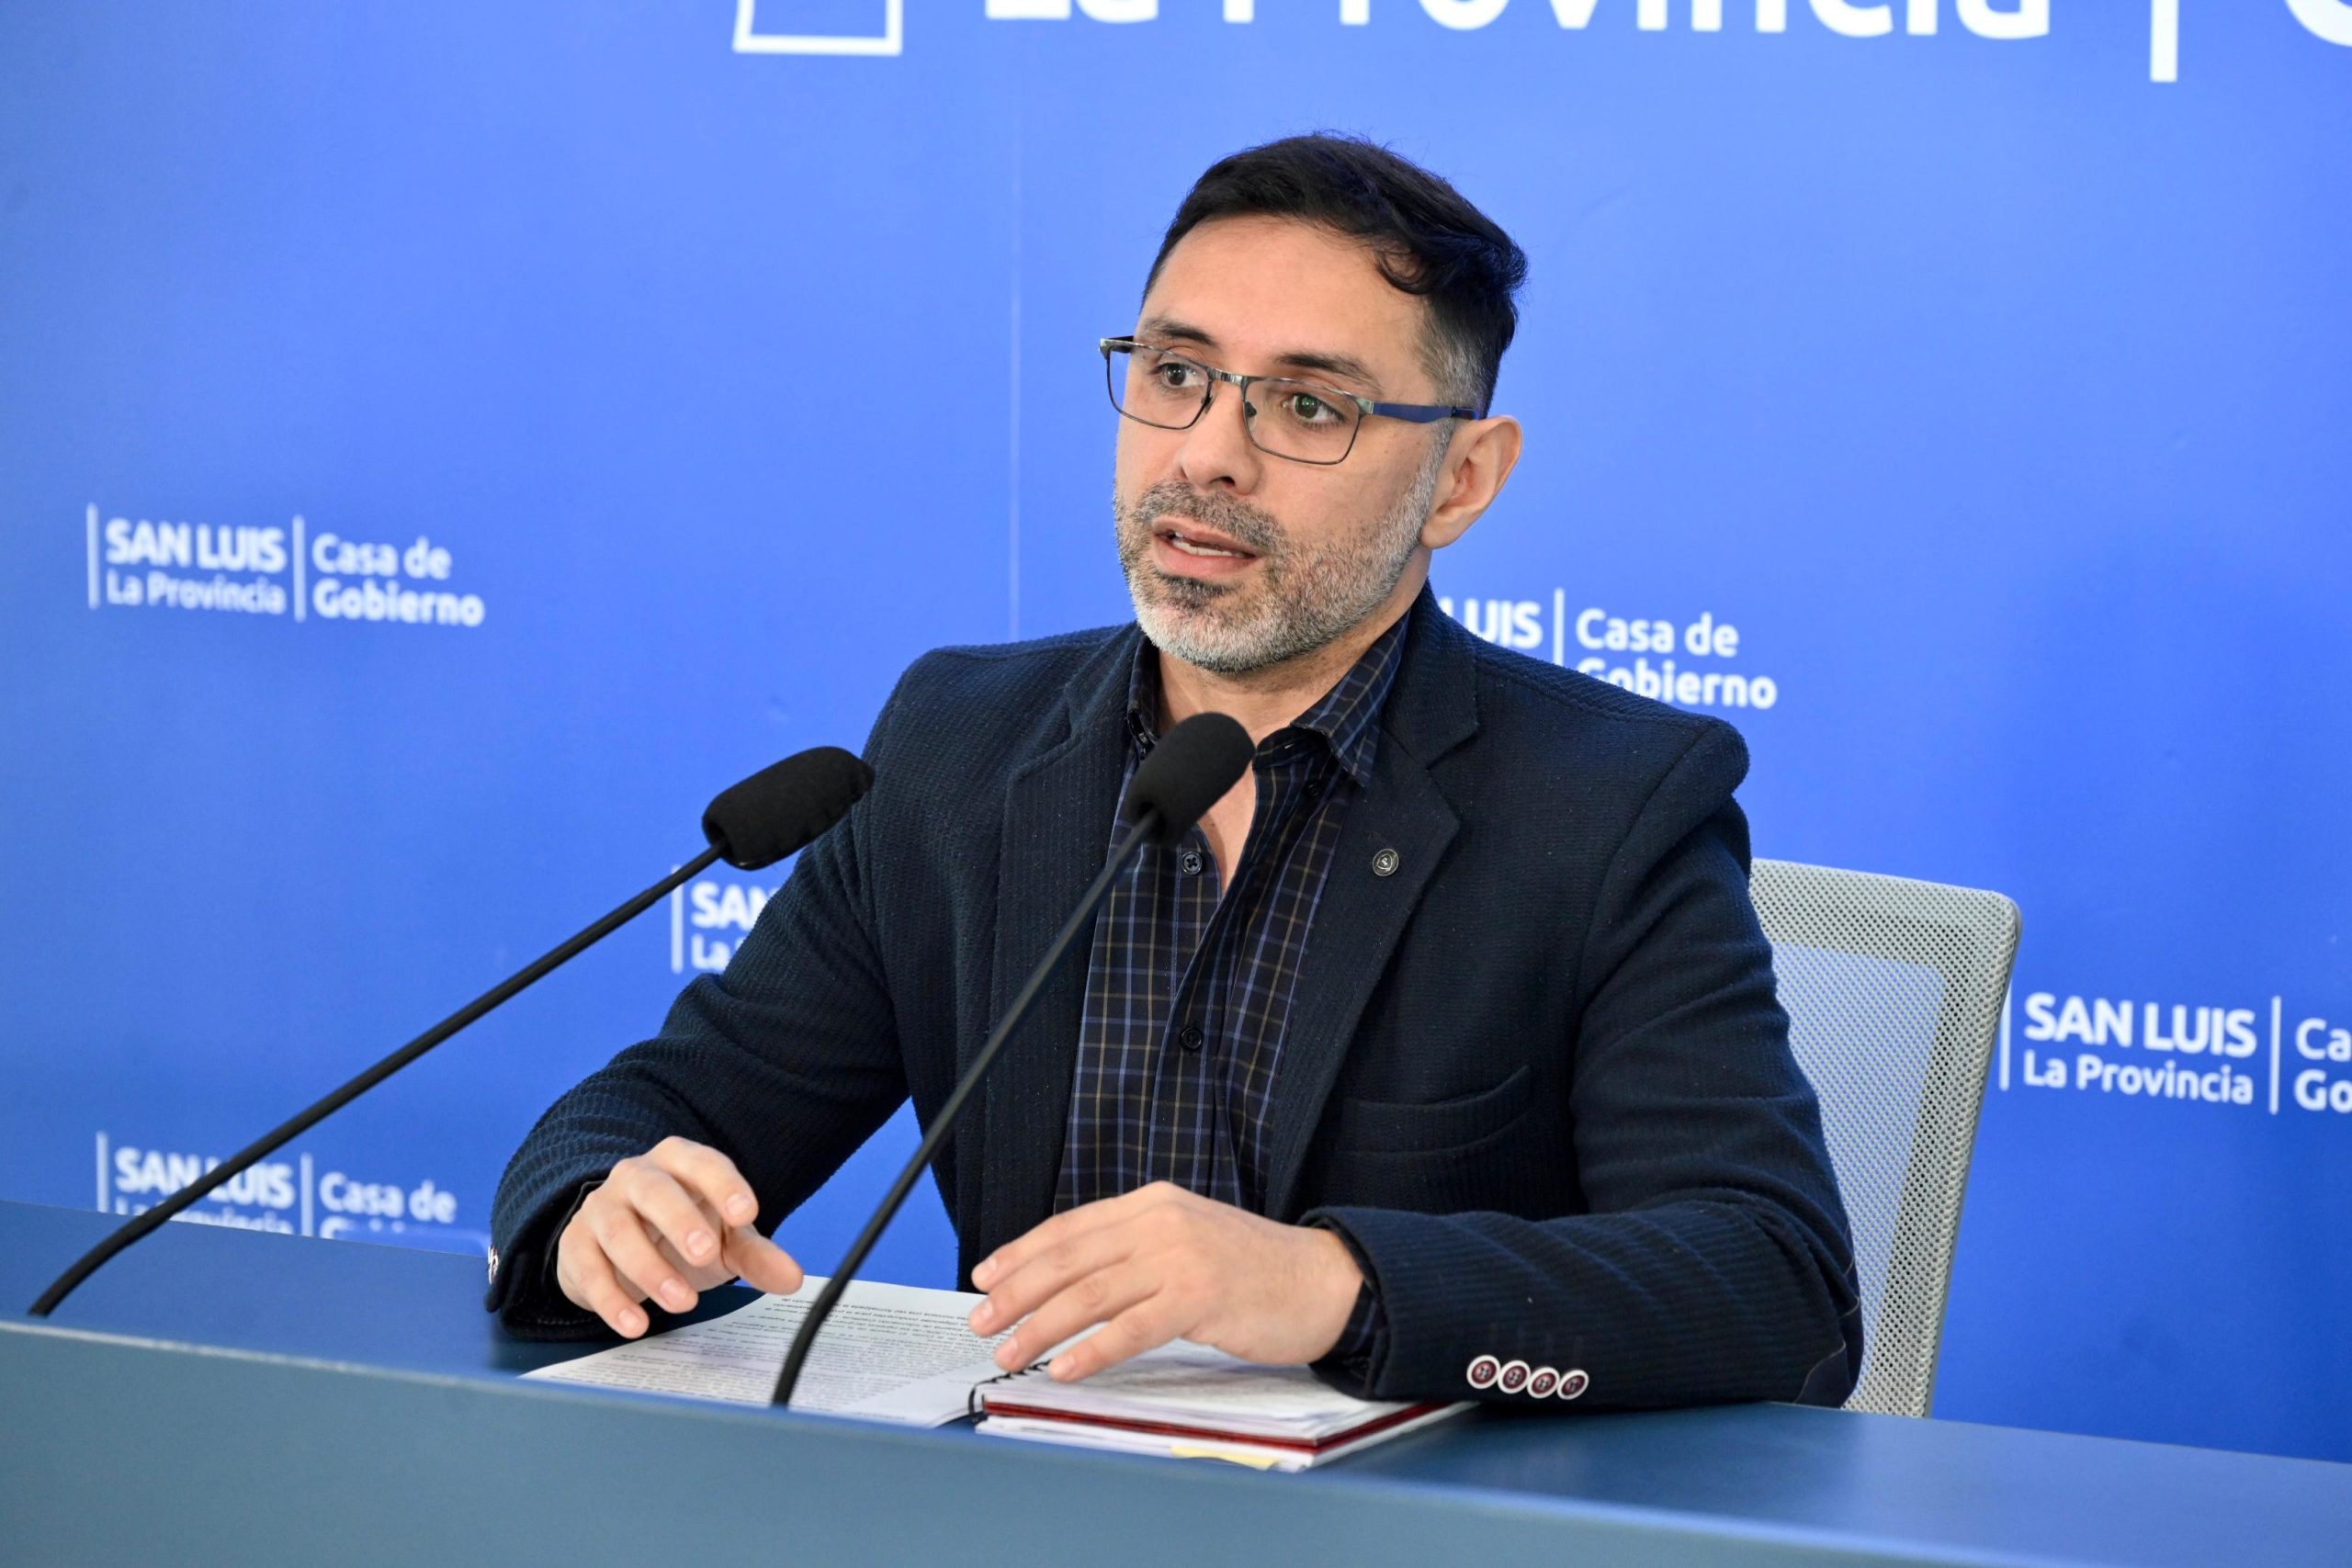
El Gobierno de San Luis dio a conocer los detalles del proyecto de ley que busca reducir el endeudamiento y aumentar el consumo de las familias. Lo hizo el director de Recursos y Finanzas, Javier Pérez, en una conferencia de prensa. La iniciativa fue enviada por el gobernador Claudio Poggi y ahora está en manos de la Legislatura.
El texto contempla dos programas: Desendeudamiento Familiar e Incentivo al Consumo Familiar. Ambos apuntan a mejorar la situación de las familias y ofrecer alivio.
¿Quiénes podrán acceder al Desendeudamiento Familiar?
El primer programa está pensado para familias que registren más de tres meses de mora. Para que las entidades financieras mejoren los planes de refinanciación, el Gobierno les dará exenciones impositivas. Esas entidades deben estar inscriptas y reguladas por el Banco Central.
Las mejoras pueden incluir una reducción de la tasa, una quita de intereses o un plazo mayor para refinanciar las deudas. "Cabe aclarar que no necesariamente son bancos, si no cualquier entidad financiera que tenga la posibilidad de emitir un crédito a las familias puede inscribirse en este programa", consignó Pérez.
Las entidades presentarán su propuesta para que la Provincia las evalúe. Si son aprobadas, obtendrán un beneficio al momento de liquidar ingresos brutos e impuestos a los sellos.
"El incentivo de la entidad financiera es que ellos necesitan también cobrar las deudas que tienen. Además el impuesto a los sellos es algo que lo paga la familia en el momento en que se firma el contrato de la refinanciación de deuda. Ése es otro beneficio que se le da a las familias: les baja el costo financiero al momento de firmar la refinanciación del crédito", explicó el funcionario.
El Gobierno provincial interviene para que las entidades postulen condiciones de refinanciamiento distintas a las actuales. El requisito es que el plazo no sea inferior a 24 meses. Según Pérez, cuando el plazo es más largo las familias pagan una cuota más chica y tendrán un mayor ingreso disponible con una carga mensual más baja.
"El valor de la cuota no tiene que superar el 30% del ingreso familiar. Se toma la tasa TAMAR (Tasa Mayorista de Argentina), que es la tasa mayorista que publica el Banco Central, más 10 puntos porcentuales; ese va a ser el tope. TAMAR está a 24% y el tope sería 34% si le sumamos este 10%", consignó Pérez.
Incentivo al Consumo Familiar: promociones y crédito fiscal
El segundo programa está destinado a las entidades financieras que se adhieran al anterior y que hayan presentado mejores condiciones de refinanciamiento. Esas entidades podrán asignar un monto de dinero a promociones, lo que fomentará el consumo y favorecerá a los comerciantes de San Luis.
Las promociones podrán incluir reintegros, descuentos o bonificaciones del tipo que la entidad desee para generar mejores precios. Para ello, se les otorgará un crédito fiscal del 25% del monto que asignaron a esas promociones.
"Es necesario que la entidad ofrezca unas condiciones superadoras de las que ya tenían. De esa manera, el Gobierno la evaluará y dirá si son convenientes para las familias", postuló el Director.
¿Qué se sabe sobre los deudores en San Luis?
Sobre las familias deudoras, Pérez comentó que no hay datos fehacientes sobre los cuales basarse: "Lo que tenemos hoy en día son las estadísticas que nos brinda nuestro agente financiero, que es el Banco Nación, pero también se sabe que existen tomadores de créditos en otras entidades financieras. Es bueno aclarar que se ha mantenido en los niveles históricos, no existe un crecimiento muy grande de la mora. Además, los valores no son muy considerables".
Y agregó: "La Provincia tiene esas estadísticas, no se desconoce una realidad que está sucediendo en la Argentina. Por ende, lo que hacemos es ofrecer la intervención del Gobierno, a través de las exenciones impositivas a las entidades, para que mejoren las condiciones actuales para refinanciar las deudas. Las familias van a tener un mayor ingreso disponible y van a poder volcarlo al consumo".
El funcionario aconsejó que cada familia esté atenta de las condiciones que serán ofrecidas por cada una de las entidades financieras. "Además, el Gobierno les acercará cuáles son las mejores y se va a poder usar también una competencia entre las entidades para beneficiar a las familias", concluyó.