Se descompensó al volante, destrozó el auto contra un poste y la aseguradora le terminó pagando una cifra inesperada
¿Qué argumentó la aseguradora para negarse a cubrir el choque contra el poste y por qué terminó pagando $16 millones? El detalle que el conductor usó en la demanda para dar vuelta el rechazo.
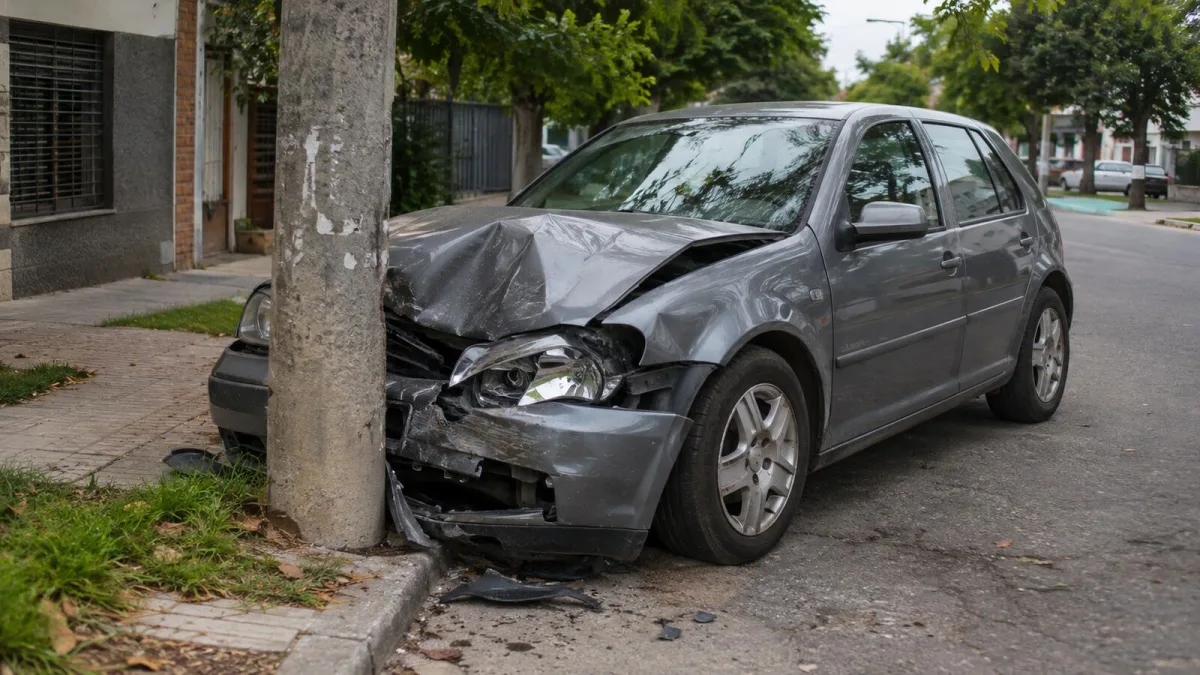
Un hombre de 49 años manejaba por las calles de Junín cuando sufrió una descompensación repentina. Perdió el control del vehículo y terminó estrellándose contra un poste de alumbrado público, con daños de consideración en el auto. Lo que vino después derivó en un conflicto judicial con su aseguradora que terminó con un acuerdo millonario.
El episodio ocurrió el 12 de mayo de 2025. Según el relato que el propio conductor presentó ante la Justicia, la descompensación le hizo soltar el dominio del rodado y el impacto contra el poste fue inevitable. Como consecuencia del choque sufrió lesiones que necesitaron atención médica: lo trasladaron a un centro de salud, donde le practicaron suturas.
Ese mismo día hizo la denuncia ante su compañía de seguros y arrancó el trámite para pedir la cobertura. La empresa retiró el auto con una grúa y le solicitó documentación y fotografías para evaluar los daños. Tenía la póliza vigente. Todo parecía encaminado.
El rechazo que encendió la disputa
Sin embargo, la aseguradora rechazó el reclamo. Su argumento: los desperfectos no llegaban al nivel de destrucción total que exige la póliza. El conductor no lo aceptó y sostuvo que la evaluación se había hecho únicamente con fotos, sin una inspección física del vehículo.
También aseguró que la empresa decía haberle enviado una carta documento para comunicar la negativa, pero que él nunca la recibió. Antes de ir a la Justicia intentó otras vías: presentó un reclamo en Defensa del Consumidor y participó de una mediación prejudicial obligatoria. Ninguna de las dos instancias destrabó el conflicto.
Entonces inició una demanda por presunto incumplimiento contractual y reclamó $20.420.000. El monto se desglosaba así:
- $9.090.000 por la reparación del vehículo o su valor de reposición.
- $5.000.000 por daño moral.
- $3.300.000 por daño punitivo.
- $3.030.000 por privación de uso del automóvil.
En su presentación detalló que llevaba 303 días sin poder usar el auto y calculó esa situación en $10.000 diarios.
El acuerdo que cerró el expediente
El expediente tenía previstas pericias mecánicas y médicas. Pero el conflicto se resolvió antes de que se dictara una sentencia sobre la responsabilidad de la aseguradora. En una audiencia de conciliación, las partes acordaron que la empresa pagaría $16 millones para poner fin al reclamo judicial.
El convenio fijó que el pago debía hacerse dentro de los 15 días posteriores a la entrega de la constancia de baja registral del automóvil. A cambio, el conductor aceptó no presentar nuevos reclamos por el mismo conflicto.
El Juzgado en lo Civil y Comercial N.º 4 de Junín homologó el acuerdo y dispuso que las costas del proceso quedaran a cargo de la aseguradora, tal como habían convenido las partes. Así, el conductor consiguió un compromiso de pago por $16 millones después de que su compañía rechazara inicialmente la cobertura, sin necesidad de llevar el juicio hasta una sentencia definitiva.