Soja récord en tres provincias, pero el dato que nadie mira está en las empresas que desaparecieron
La soja que sale de Buenos Aires, Córdoba y Santa Fe marca récords de exportación, pero en esas mismas provincias se esfumaron casi 9.000 empresas empleadoras en un año. El dato que la cadena productiva no logra explicar.
Buenos Aires, Córdoba y Santa Fe concentran la mayor parte de la producción y comercialización de soja del país. Al mismo tiempo, son las provincias que registraron la mayor pérdida absoluta de empresas empleadoras durante el último año. En apenas doce meses desaparecieron 8.912 firmas entre las tres, según datos de la Superintendencia de Riesgos del Trabajo procesados por Politikon Chaco.
El fenómeno no se limita a un puñado de comercios que bajaron la persiana. Las tres provincias son el corazón agroindustrial del país y concentran buena parte de las actividades que históricamente hicieron que el campo arrastrara a otros sectores: fabricantes de maquinaria, proveedores de insumos, talleres, transporte, servicios profesionales, metalmecánica y procesamiento de alimentos.
El mapa de la soja y los cierres
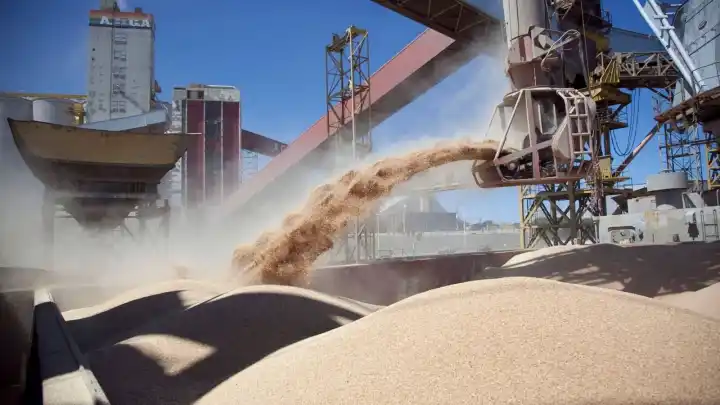
Un informe de la Bolsa de Comercio de Rosario (BCR) indica que durante las últimas cinco campañas cerca del 79 por ciento de la producción nacional de soja se concentró en Buenos Aires, Córdoba y Santa Fe, y esas mismas provincias originaron alrededor del 80 por ciento de la soja comercializada. El complejo sojero es el principal complejo exportador del país y tiene en el Gran Rosario su polo de industrialización y salida al exterior.
Entre las campañas 2020/21 y 2024/25 se comercializaron, en promedio, 40,2 millones de toneladas por ciclo. Santa Fe explicó el 38 por ciento del origen de esa mercadería, Buenos Aires el 22 por ciento y Córdoba el 19 por ciento. Casi ocho de cada diez toneladas comercializadas salieron de esas tres provincias. Alrededor del 64 por ciento de esa soja tuvo como destino el Gran Rosario, unas 25,6 millones de toneladas por campaña.
En simultáneo, el relevamiento de Politikon Chaco sobre datos de la SRT muestra que entre junio de 2025 y junio de 2026 desaparecieron 4.813 empresas empleadoras en Buenos Aires, 2.590 en Córdoba y 1.509 en Santa Fe. La comparación con noviembre de 2023 amplía la dimensión del retroceso: Buenos Aires perdió 8.437 empresas empleadoras, Córdoba 4.909 y Santa Fe 3.155. Un total de 16.501 firmas entre las tres provincias.
Los números por provincia: Buenos Aires pasó de 163.679 empresas empleadoras en junio de 2025 a 158.866 en junio de 2026, una reducción del 2,9 por ciento. Córdoba cayó de 49.379 a 46.789, un 5,2 por ciento menos. Santa Fe retrocedió de 48.449 a 46.940, un 3,1 por ciento. El propio análisis de la consultora aclara que las grandes economías pierden más empresas en términos absolutos por la cantidad de firmas que concentran, mientras que provincias más pequeñas muestran caídas porcentuales superiores.
Exportar no es lo mismo que industrializar
La soja argentina tiene una particularidad frente a otros productos primarios: históricamente una parte central de la producción se industrializa antes de exportarse. El país es el principal proveedor mundial de harina y aceite de soja. Esa industrialización es la que multiplica los efectos económicos de la producción primaria: una tonelada que pasa por una planta de crushing genera actividad adicional a la del cultivo, demanda energía, mantenimiento, transporte, servicios industriales y mano de obra.
El problema aparece cuando ese encadenamiento pierde fuerza y el aumento de las exportaciones queda concentrado en la extracción y comercialización de bienes primarios, sin que el mayor ingreso de divisas se traduzca en una expansión equivalente de la producción local. En ese escenario, una economía puede mejorar sus números de exportación y, al mismo tiempo, reducir la cantidad de empresas que producen bienes y servicios para el mercado interno y para las propias cadenas exportadoras.
La región concentra más del 80 por ciento de la capacidad de crushing de oleaginosas del país. La cadena completa demanda maquinaria, repuestos, combustible, almacenamiento, infraestructura, servicios financieros y comerciales. También plantas de crushing, producción de aceites y harinas, logística y servicios portuarios. Las producciones asociadas al agro incluyen la industria alimenticia y aceitera, la fabricación de tractores, sembradoras y cosechadoras, la bioenergía y los insumos químicos y biológicos.
El campo que ya no compra maquinaria
El propio agro, tradicional motor de la industria nacional, muestra señales de ese desgaste. Durante el primer semestre de 2026 se comercializaron 7.907 unidades de maquinaria agrícola, un 7,1 por ciento menos que en el mismo período de 2025 y un 10 por ciento por debajo del promedio de los últimos cinco años, según la BCR. En términos reales, la facturación cayó 19,6 por ciento interanual y quedó 17,7 por ciento por debajo del promedio quinquenal.
La producción local de maquinaria también retrocedió. En el primer trimestre de 2026 se fabricaron 1.138 unidades entre tractores, cosechadoras y sembradoras, un 31,5 por ciento menos que en igual período de 2025 y un 36,9 por ciento por debajo del promedio de los tres años anteriores, según datos analizados por la BCR a partir de información del INDEC.
El contraste es llamativo: la producción agrícola tiene una perspectiva positiva en términos de cosecha y exportaciones, pero la mayor disponibilidad de granos y la expectativa de más ventas externas no están generando un incremento equivalente en la producción local de maquinaria.