Un diputado misionero comparó la deuda de las familias con una pandemia: "El 26,9% está infectado"
El 26,9% de los argentinos ya está “infectado por el virus financiero”, según el diputado misionero Herrera Ahuad, que presentó un proyecto para refinanciar las deudas de las familias. Pero hay un número que el Banco Central, según él, no está mirando: casi 500.000 deudores ya golpearon la ventanilla. ¿Qué pasa con esa cifra?
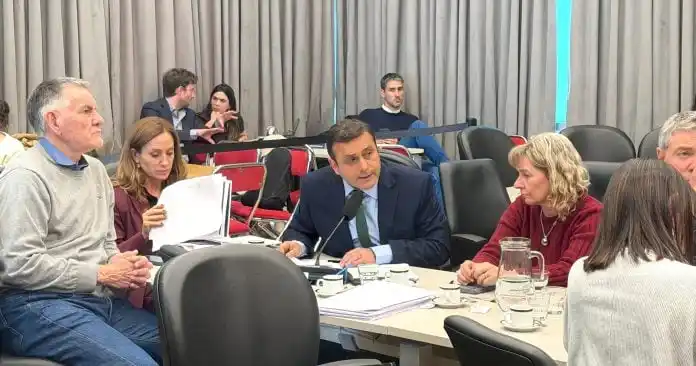
El diputado nacional por Misiones Herrera Ahuad presentó un proyecto para refinanciar las deudas de los hogares y advirtió que la morosidad no deja de crecer: ya alcanza a casi el 27% de los argentinos. La iniciativa del bloque Argentina Federal busca consolidar las obligaciones de las familias en una sola operación y evitar que el crédito siga comiendo los ingresos.
La exposición se dio en el marco de la reunión conjunta de las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia de la Cámara de Diputados, donde se debate la problemática del endeudamiento familiar y las distintas propuestas para atenderla.
Herrera Ahuad, que es médico, eligió una comparación sanitaria para graficar la situación. Recordó que durante la pandemia de coronavirus se enfermó el 22% de los argentinos y lanzó: “El 26,9% de los argentinos está infectado por el virus financiero”. Y remató: “Esta es una pandemia macroeconómica y somos nosotros quienes tenemos la responsabilidad de resolver por el bienestar de todos los argentinos”.
Qué propone el expediente 4533
El proyecto crea un Programa Nacional de Desendeudamiento Familiar y Personal, pensado para quienes están en situación de sobreendeudamiento o vulnerabilidad financiera. Incluye mecanismos de refinanciación, reestructuración y cancelación de deudas de consumo: préstamos personales, tarjetas de crédito, compañías financieras, mutuales, cooperativas y otros proveedores habilitados.
La idea central es consolidar todas las obligaciones de una persona en una única operación, para bajar la cantidad de cuotas, los vencimientos y los costos financieros mensuales. Según el legislador, cuando la carga de las cuotas absorbe una porción desmedida del ingreso familiar, el crédito deja de ser una herramienta de fomento y pasa a comprometer la subsistencia del hogar.
El texto también establece que los fondos del programa no podrán destinarse a nuevos consumos, sino a cancelar o sustituir deudas ya existentes. Incluso contempla que el dinero se transfiera directamente a los acreedores, para evitar que el beneficiario lo use en gastos distintos al objetivo de la refinanciación.
Además, incorpora obligaciones de transparencia para las nuevas operaciones: deberán informar el capital refinanciado, la tasa nominal y efectiva anual, el costo financiero total, la cantidad y el valor de las cuotas, el sistema de amortización, los intereses y los gastos asociados. “Este criterio resulta fundamental para evitar que una política de desendeudamiento termine generando un nuevo ciclo de endeudamiento”, explicó.
Los números que preocupan
Durante su intervención, Herrera Ahuad citó indicadores del Banco Central. Según los datos que mencionó, la irregularidad de las financiaciones destinadas a las familias pasó del 10,6% en enero de 2026 al 11,2% en febrero, 11,5% en marzo, 12,5% en abril y 12,8% en mayo.
También se refirió al indicador de la Central de Deudores del sistema financiero: el 26,9% registra atrasos superiores a los 90 días. Para el diputado, estas cifras demuestran que el sobreendeudamiento de los hogares no es un problema individual ni producto de una mala administración de las finanzas personales. “Los contratos de consumo financiero no son acuerdos simétricos entre iguales, sino contratos de adhesión con asimetría de información estructural”, argumentó.
En otro tramo de su discurso apuntó contra el Banco Central: “Hay cerca de 500.000 deudores que se acercaron a las ventanillas para poder resolver su problema, pero parece que el Banco Central no se enteró, porque siguen creciendo los de mes a mes”.
El diputado sostuvo que la respuesta debe combinar protección del ingreso, transparencia y condiciones sostenibles de pago, y defendió la intervención del Estado para corregir lo que definió como fallas del mercado financiero. “El objetivo de esta ley no es eliminar el crédito ni desalentar el financiamiento, sino recuperar su función social para que resuelva necesidades sin comprometer la subsistencia familiar”, planteó.
Sobre el cierre, volvió a su comparación inicial: “Yo soy médico. Entiendo poco de las cuestiones que hacen a los movimientos macroeconómicos. Hablo del sentido común”, dijo, antes de insistir en que se trata de una pandemia macroeconómica que exige respuestas.

👉 Mantenete informado siempre, estés donde estés.
Seguinos en nuestro canal de Whatsapp 📲 https://t.co/whakJNoXxh pic.twitter.com/MCb1BvpOLZ
— misionesonline.net (@misionesonline) March 18, 2024