Uno de cada cinco autos anda sin seguro: la cifra que inquieta a las aseguradoras
¿Cuántos autos circulan sin seguro en el país y por qué el número podría ser el doble en plena crisis? La respuesta preocupa al sector y complica la seguridad vial.
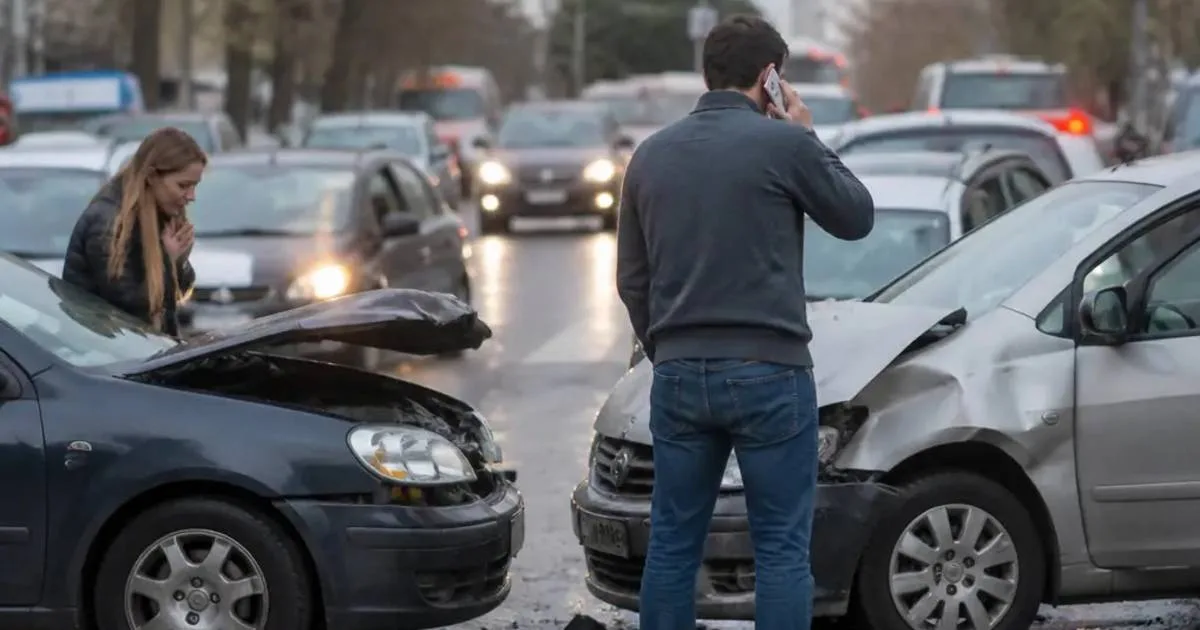
Alrededor del 20% de los vehículos que circulan en el país no tiene ni la cobertura mínima obligatoria, y en épocas de crisis ese porcentaje puede duplicarse. La situación preocupa al sector asegurador y complica la seguridad vial.
Más de tres millones de vehículos transitan hoy sin seguro en la Argentina, de acuerdo con estimaciones de la industria. Se trata de unidades que no cuentan con la póliza de Responsabilidad Civil, la cobertura básica que exige la ley para responder frente a terceros ante un siniestro.
El problema no es menor: quienes mantienen sus pólizas al día terminan cargando, de manera indirecta, con parte del costo de los accidentes que protagonizan los conductores sin cobertura.
Las cifras no coinciden
Los números varían según el método de medición. Un relevamiento de la Asociación de Fábricas Argentinas de Componentes (AFAC) contabiliza 15,7 millones de vehículos activos, con una antigüedad promedio de 14,8 años. En tanto, el Centro de Experimentación y Seguridad Vial (CESVI) calcula que a junio de 2026 había unos 15,8 millones de unidades en circulación, sin incluir motos.
De ese universo, 12,64 millones tenían seguro vigente, lo que deja a unos 3,16 millones sin protección. Las entidades aseguradoras, en cambio, elevan la estimación a casi cuatro millones: 3.925.000 vehículos que circulan sin siquiera la cobertura básica que manda la legislación.
El impacto de la crisis
El deterioro del poder adquisitivo es uno de los factores que explican el fenómeno. Desde la Asociación de Concesionarios Automotores (ACARA) advierten que la proporción de autos sin seguro rara vez baja del 20%, pero puede trepar bastante en épocas de crisis, cuando las familias recortan gastos y dejan de pagar las pólizas.
Un empresario del sector concesionario fue más allá y sostuvo que el porcentaje podría estar cerca del doble de lo habitual. “La estimación es que hoy debe rondar el doble del porcentaje habitual, porque cuando hay crisis llega hasta duplicarse la gente que deja de pagar el seguro, especialmente en la provincia de Buenos Aires, donde los controles son mucho más laxos”, afirmó.
Un negocio millonario
La dimensión económica del sector asegurador también ayuda a entender la magnitud del problema. Según la Superintendencia de Seguros de la Nación (SSN), la producción de primas representa el 2,8% del Producto Bruto Interno (PBI).
En el último ejercicio anual, cerrado a mediados de 2026, las compañías pagaron alrededor de 9.500 millones de dólares para cubrir más de cuatro millones de siniestros de distintas ramas patrimoniales y de personas, sin contar los seguros de riesgos del trabajo. El rubro automotor concentró más de dos tercios de esos desembolsos.
Un parque que envejece
A todo esto se suma el envejecimiento del parque automotor. Con una antigüedad promedio que oscila entre los 13 y los 15 años según las distintas mediciones, mantener los vehículos en condiciones seguras y de funcionamiento implica un gasto cada vez mayor para los dueños.
En otros países, una antigüedad semejante suele ser motivo suficiente para retirar los autos de circulación y mandarlos al desguace. En la Argentina, la permanencia de unidades cada vez más viejas, combinada con las dificultades económicas para mantenerlas y asegurarlas, configura un cóctel que afecta tanto a los conductores como al conjunto del sistema vial.