Vaca Muerta rompió un récord que ni los propios operadores esperaban
Vaca Muerta ya superó todo lo hecho en 2025 y va camino a un récord histórico. Detrás del boom de fracturas hay un dato que anticipa cómo seguirá la actividad en los próximos meses.
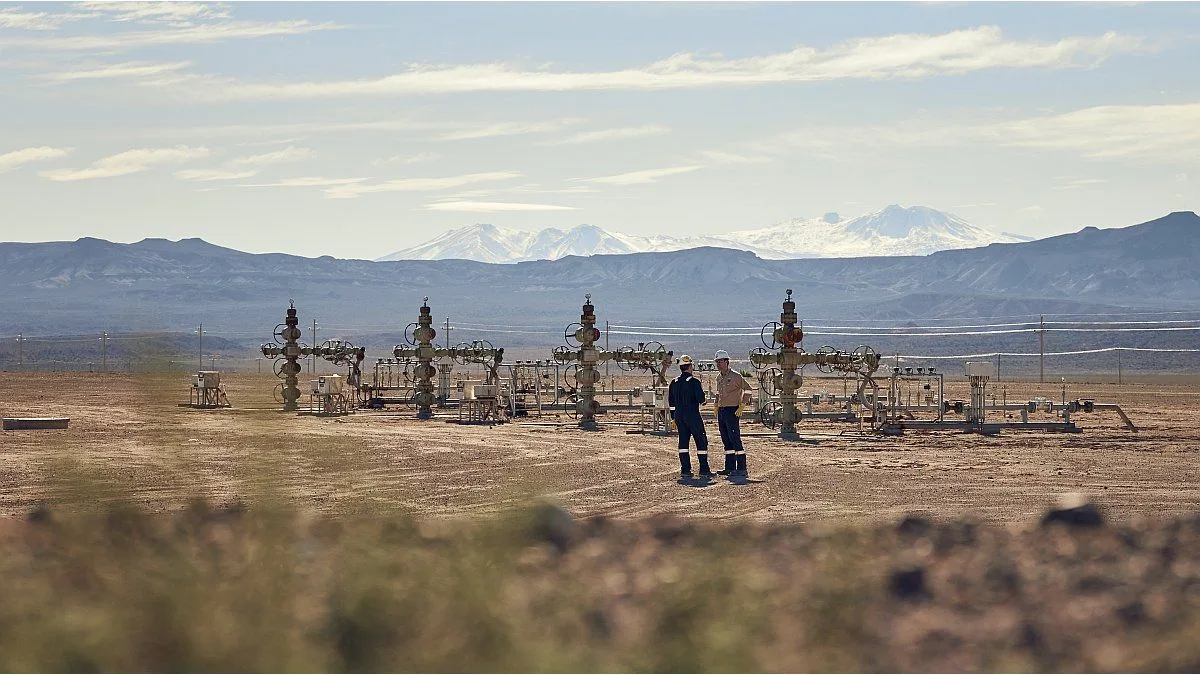
La actividad en Vaca Muerta no se detiene y los números de octubre confirman que la cuenca neuquina está en su mejor momento. Entre enero y octubre de 2026 se realizaron 24.028 etapas de fractura, superando las 23.894 de todo 2025, cuando todavía faltan dos meses para cerrar el año. El dato surge del relevamiento de Luciano Fucello, presidente de la Fundación Contactos Energéticos, difundido por Energy Report.
El ritmo de actividad anticipa que 2026 cerrará por encima de las 28.000 operaciones, impulsado por el shale oil, que concentró el 87,67% de las fracturas, y el shale gas, con el 12,33% restante.
Octubre, un mes de alta intensidad
Durante octubre se completaron 2.403 etapas de fractura, un 18,96% más que en el mismo mes de 2025, cuando se habían registrado 2.020. Frente a septiembre, el aumento fue más moderado: 0,33%, desde las 2.395 del mes anterior.
En el acumulado enero-octubre, las etapas crecieron un 0,6% respecto de todo 2025. Si se excluye a YPF, el resto de las operadoras aumentó su actividad un 7,5% interanual.
Pluspetrol y Phoenix, los que más crecieron
Pluspetrol lideró los incrementos entre las principales compañías: acumuló 2.523 etapas entre enero y octubre, frente a las 1.888 de todo 2025, un salto del 33,6%. El avance refleja el desarrollo de Bajo del Choique-La Invernada, entre otros bloques.
Phoenix Global Resources también se destacó: pasó de 405 etapas en 2025 a 530 en los primeros diez meses de 2026, un crecimiento del 30,9%. La firma avanza en sus bloques de Vaca Muerta y expande su actividad hacia Río Negro, donde proyecta nuevas perforaciones e infraestructura.
Shell registró 1.043 etapas, un 18,1% más que las 883 de 2025. TotalEnergies acumuló 510, un 22% por encima de las 418 del año pasado. Tecpetrol pasó de 1.414 a 1.566 etapas (+10,7%), mientras que Pan American Energy (PAE) sumó 1.244 operaciones, un 7,3% más que las 1.159 de 2025.
Pampa Energía contabilizó 1.620 etapas en diez meses, frente a las 1.591 de todo 2025 (+1,8%). Vista Energy prácticamente igualó su marca anual: 2.658 etapas, apenas por encima de las 2.655 del año pasado.
YPF, el líder indiscutido
YPF concentró 11.772 etapas entre enero y octubre de 2026, casi la mitad del total de la formación, y acumula 60.005 operaciones desde 2016, cuando comenzó el relevamiento de Fucello. Aunque aún no alcanzó su registro de 2025 (12.495 etapas), la petrolera mantiene un papel determinante en el desarrollo no convencional.
En octubre realizó 1.440 fracturas, casi el 60% de las operaciones del mes, con un crecimiento del 19,8% frente a septiembre y del 37,8% interanual. La actividad se enmarca en su estrategia de expansión en Vaca Muerta y en proyectos de gran escala como Argentina LNG, que busca posicionar al país como proveedor global de gas natural licuado.
Chevron, en tanto, acumuló 382 etapas entre enero y octubre, por debajo de las 784 de 2025. La comparación debe leerse en el contexto de la reactivación reciente de su actividad no convencional: produce en El Trapial unos 40.000 barriles equivalentes de petróleo por día (boe), con una composición aproximada de 70% petróleo y 30% gas, y cuenta con 47 pozos productivos. La petrolera estadounidense apunta a triplicar su producción hacia 2035 y presentó un proyecto de inversión por u$s13.800 millones bajo el RIGI.
Las concesiones más activas
En lo que va de 2026, YPF domina el podio de completamiento de pozos con sus bloques La Angostura Sur I (2.859 etapas), Loma Campana (2.810) y La Amarga Chica (2.598).
Más atrás aparecen Bajo del Choique de Pluspetrol (1.815), Bandurria Sur (YPF, 1.797), Bajada del Palo Oeste de Vista (1.777) y Rincón de Aranda de Pampa Energía (1.450). En la ventana de gas y petróleo no convencional se destacan Fortín de Piedra (Tecpetrol), Coirón Amargo Sur Este (PAE) y Aguada Pichana (TotalEnergies).
Proyectos que anticipan otra escala
El aumento de las fracturas ocurre mientras la industria prepara nueva infraestructura para evacuar, procesar y exportar hidrocarburos. El principal proyecto es Vaca Muerta Oil Sur (VMOS), un oleoducto de más de 600 kilómetros que conectará la cuenca neuquina con Punta Colorada, en Río Negro, donde se construye una terminal de exportación.
Liderado por YPF junto a un consorcio de compañías, el proyecto apunta a ampliar la capacidad de transporte hasta 750.000 barriles diarios. A esto se suma la ampliación de Oldelval, que incrementará los envíos desde la Cuenca Neuquina hacia Puerto Rosales.
En paralelo, Argentina LNG y los proyectos de exportación de gas desde Río Negro plantean un horizonte de crecimiento. La primera etapa contempla buques de licuefacción flotante, mientras que los planes de mayor escala requerirán más pozos, infraestructura de tratamiento y redes de transporte. También avanzan inversiones de TGS y obras para llevar el gas de Vaca Muerta al centro y norte del país.
Otras compañías también amplían sus planes: Pluspetrol avanza con Bajo del Choique-La Invernada; Tecpetrol impulsa Los Toldos II Este; y Phoenix proyecta ampliar sus operaciones en Confluencia Norte y Sur. Vista, PAE y Shell sostienen programas de perforación y desarrollo de nuevos pads.
Las proyecciones para los próximos años anticipan que las etapas de fractura podrían crecer cerca de un 40% en 2027, impulsadas por la expansión de la producción petrolera y el desarrollo de nuevos proyectos gasíferos.
Halliburton, el proveedor dominante
En octubre, Halliburton lideró el segmento de servicios con 1.477 etapas de fractura y una participación del 61,5% del total. Sus operaciones crecieron un 13,27% respecto de septiembre y más que duplicaron el volumen de octubre de 2025.
SLB se ubicó segundo, con 408 etapas, mientras que Tenaris alcanzó las 323 operaciones, un 38% más que en el mismo mes del año pasado. Más atrás se posicionaron SPI, con 100 etapas, y Calfrac, que retomó su actividad con 95 operaciones.
Desde que comenzó el monitoreo de Fucello en 2016, la actividad shale en Argentina acumula 122.449 etapas de fractura. El volumen de los primeros diez meses de 2026 confirma que la actividad ya superó el nivel del año pasado y que las compañías se preparan para una etapa de mayor escala, en la que la producción deberá acompañar el avance de los proyectos de transporte, procesamiento y exportación.