El banco que Marcos Galperin quiere abrir ya pasó el filtro técnico del Central
Un expediente que llevaba meses bajo la lupa del Central ya tiene el visto bueno técnico de la Superintendencia. Qué falta para que la billetera de Galperin funcione como banco y qué dijo el regulador sobre la letra chica.
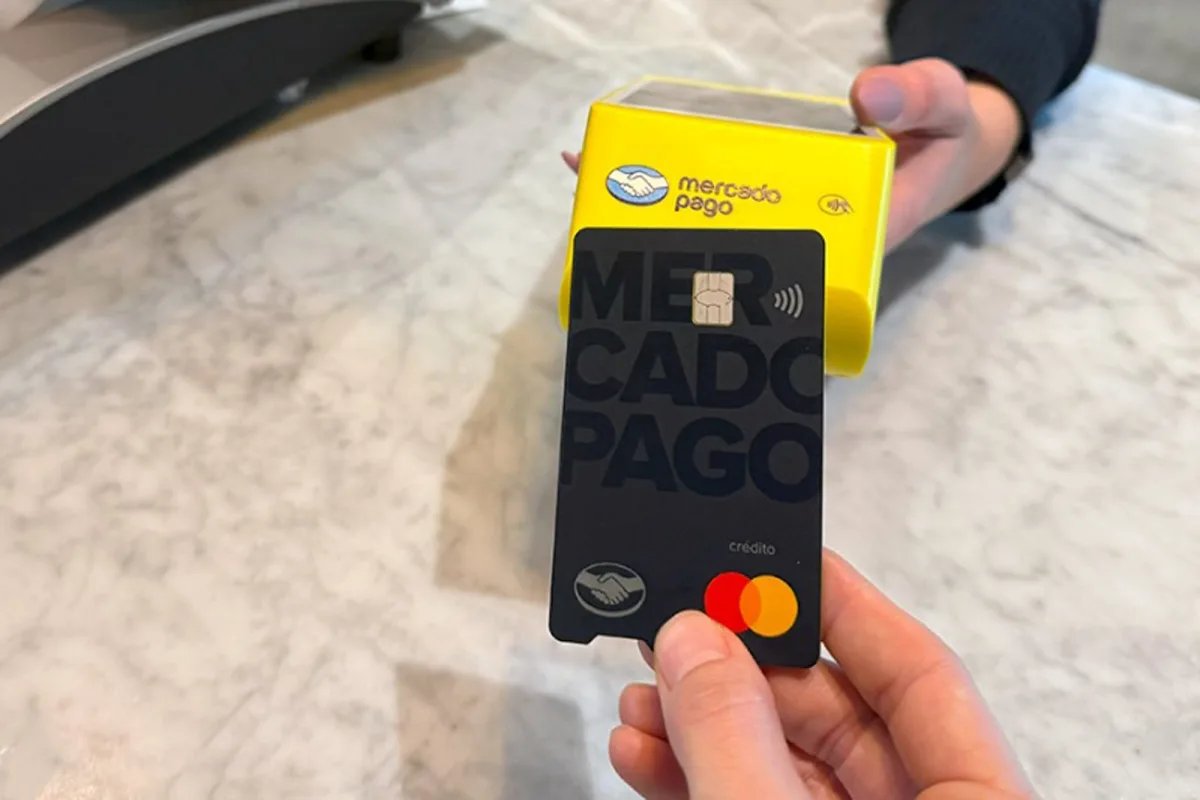
El camino de Mercado Pago para dejar de ser una billetera y transformarse en banco sumó un avance decisivo: el expediente de Mercado Banco superó las revisiones técnicas de la Superintendencia de Entidades Financieras y Cambiarias del Banco Central, según confirmó el propio superintendente del organismo, Juan Curutchet.
Lo que falta ahora es trámite: completar el circuito administrativo formal y, más adelante, conseguir el visto bueno del directorio de la autoridad monetaria. Todavía no hay licencia, pero el paso dado despeja una de las instancias más pesadas del proceso.
"No tenemos preocupaciones propias de supervisión"
Curutchet lo planteó sin vueltas durante su paso por el Argentina Fintech Forum, el encuentro organizado por la Cámara Argentina Fintech. "Desde el punto de vista de la Superintendencia, el expediente de Mercado Banco ya tiene allanadas las revisiones técnicas. Ahora queda el circuito formal final y, después, eventualmente, el directorio", afirmó.
Y agregó: "No tenemos preocupaciones propias de supervisión, están allanadas y queda un tiempo formal, normal, por delante". El funcionario también puso el caso en contexto: "Hace poco aprobamos a Revolut, que está en proceso de administración y homologación".
La definición es una señal favorable para la compañía fundada por Marcos Galperin, que hace meses anunció su intención de obtener una licencia bancaria para operar en el país. La firma ya intentó jugadas similares en Brasil y México.
Qué cambia si Mercado Pago se convierte en banco
Hoy Mercado Pago funciona como proveedor de servicios de pago (PSP), una figura que el BCRA regula pero que no equivale a la licencia que habilita a operar como entidad bancaria. Con la autorización en mano, la compañía podría ampliar su oferta bajo el marco regulatorio de los bancos y competir de forma más directa con las entidades tradicionales.
Curutchet aprovechó el foro para explicar cómo piensa el regulador frente al avance de las fintech. Según dijo, el crecimiento del sector digital obligó a reforzar la supervisión, sobre todo en riesgos operativos y prevención del fraude. Los PSP no arrastran, en general, los mismos riesgos de insolvencia ni de contagio sistémico que un banco, aunque su expansión y su peso en el sistema de pagos exigen más controles.
El superintendente defendió, de todos modos, criterios de proporcionalidad para no frenar la innovación. "Si ponemos mucha exigencia, como de capital mínimo, probablemente ahoguemos la innovación y la creatividad", advirtió. Y aclaró que no todas las fintech necesitan convertirse en bancos: la licencia tiene costos y obligaciones, y cada compañía debe evaluar si ese modelo le sirve.
Barbieri y la competencia entre billeteras y bancos
La línea entre fintech y banca se vuelve cada vez más difusa, aunque años atrás las dos industrias competían de forma más frontal. En la misma jornada subió al escenario Pierpaolo Barbieri, fundador de Ualá, la billetera digital que hoy ya opera en el país con licencia bancaria.
"Eventualmente, los grandes jugadores digitales deberán tener sus propias licencias para operar el dinero, que es el 80% de la rentabilidad de América Latina", sostuvo Barbieri. Y comparó: "En la Argentina hay 62 licencias bancarias, México tiene 53 y Perú unas 14".
Para el fundador de Ualá, la dinámica del mercado empuja a revisar la regulación. "Si no hay competencia, no hay innovación. Y la competencia nos eleva", concluyó.