La tasa que ofrece el Banco Santa Fe para comprar departamentos en el ex Batallón 121 quedó muy por debajo de la referencia del mercado, y ya hay vecinos del sur rosarino haciendo fila para preguntar. Quiénes pueden acceder y qué se exige.
El Banco Santa Fe abrió una línea de crédito hipotecario con una tasa que llama la atención dentro del mercado: 4,20% nominal anual fija, muy por debajo del 7,5% que hoy se maneja como referencia para los préstamos UVA en el sistema financiero. La operatoria está atada a un proyecto puntual, el desarrollo Miradores de Sur, que se levanta en el predio del ex Batallón 121, en el sur de Rosario.
La propuesta se enmarca en el programa Nido y, según la entidad, ya empezó a movilizar consultas de vecinos de esa zona de la ciudad.
Qué se puede comprar y cómo se paga
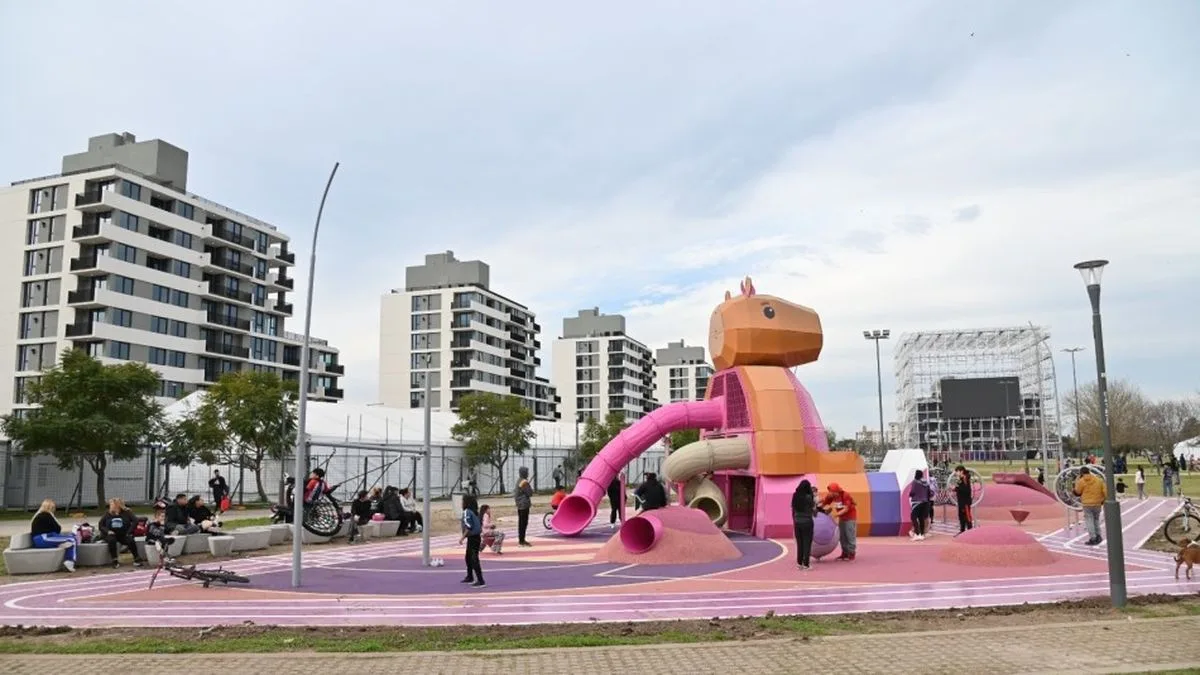
El plan apunta exclusivamente a la compra de departamentos en ese emprendimiento, ubicado en Lamadrid entre Ayacucho y Leiva. Las unidades van de uno a tres dormitorios, con superficies que arrancan en 42 metros cuadrados y llegan a 100, repartidas en cinco torres con seguridad propia, parque de juegos y espacios públicos alrededor.
Detrás del proyecto está Disur, una sociedad que reúne a Corporación América, Grupo Petersen y Grupo Pecam. La primera etapa suma más de 245 departamentos y diez locales comerciales; las fases siguientes prevén ampliar la oferta residencial.
La financiación cubre hasta el 75% del valor de tasación, con un plazo máximo de 20 años. Los préstamos se denominan en UVA —se actualizan por inflación— y sobre eso se aplica la tasa fija del 4,20% nominal anual.
De dónde sale la tasa
Federico Heiss, gerente de Banca Minorista del Banco Santa Fe, explicó que ese número no es casual. "A ese 4,20% se llega con un subsidio por parte de la provincia y con un descuento por parte del banco", señaló. La articulación entre la entidad y el gobierno provincial es la que permite bajar el costo respecto de las tasas habituales del mercado.
Quiénes ya preguntaron
Según Heiss, las consultas iniciales provienen sobre todo de personas radicadas en el sur de Rosario. También hubo interesados que se acercaron a las sucursales de atención Premier, entre ellas la de bulevar Oroño.
El ejecutivo remarcó que se trata de una de las primeras experiencias recientes del banco con esta modalidad, atada a un desarrollo inmobiliario específico. Y adelantó que hay un proyecto similar en preparación vinculado con la futura reconversión de la Villa Olímpica de Rafaela, donde se proyecta un complejo habitacional.
"Creo que a futuro puede llegar a ser un negocio replicable", sostuvo Heiss, aunque aclaró que la actividad principal de la entidad sigue concentrada en los préstamos hipotecarios tradicionales.
Los requisitos, uno por uno
La línea está pensada para vivienda única y de ocupación permanente. Los solicitantes deben tener entre 18 y 65 años al momento de presentar la solicitud, y el plazo de devolución tiene que terminar antes de que el titular cumpla 74.
Además se exige acreditar al menos un año de residencia en la provincia de Santa Fe. Los trabajadores en relación de dependencia deben contar con 12 meses de antigüedad laboral y cobrar sus haberes a través del Banco Santa Fe. Monotributistas y autónomos, en tanto, necesitan una cuenta y un paquete de servicios en la entidad.
En cuanto a la capacidad de pago, la cuota mensual no puede superar el 30% de los ingresos familiares. Para el cálculo se computan tanto los ingresos del solicitante como los del cónyuge o conviviente. "Está abierto a todos nuestros clientes e incluso a quienes todavía no lo son y quieran vincularse al banco", explicó Heiss.
Cómo se firma antes de que la obra termine
Una particularidad del esquema es que permite comprar la unidad mientras el desarrollo todavía está en construcción. Según detalló Heiss, primero se cede el boleto de compraventa al banco, que funciona como garantía del préstamo. Cuando la obra finaliza y la propiedad queda inscripta, se constituye la hipoteca.
La solicitud se hace de manera digital, con un formulario disponible en la web del banco donde se cargan los datos y se obtiene una primera precalificación crediticia. Después, la provincia verifica el cumplimiento de los requisitos de residencia y los antecedentes de acceso a viviendas subsidiadas por el Estado.
El contexto del mercado
El crédito hipotecario es un reclamo sostenido del sector de la construcción para mover la industria. De acuerdo con datos del Banco Central, en 2025 se sumaron alrededor de 43.000 nuevos tomadores de deuda, hasta rondar los 180.000 en total. Para 2026, el BCRA estima que entre enero y abril se aprobaron más de 8.000 operaciones, casi todas ancladas en UVA.